買股票不一定只能使用自己的資金,投資人還可以透過信用交易,向證券商「融資」借錢買股票,或「融券」借股票先賣出。由於兩者都涉及借入資金或股票,除了可能放大資金運用效果,也會同步放大風險,並衍生利息、融券費用、擔保維持率、追繳等問題。 因此,在第一次使用信用交易前,更要先搞懂:誰可以使用信用交易?哪些股票可以融資融券?借了之後怎麼還?什麼情況下又可能被追繳?
融資、融券是什麼?擔保維持率為何?還款與追繳怎麼做
凱基證券
2026.10.17 623 次瀏覽
信用交易是什麼?
信用交易主要分成「融資」與「融券」。「融資」就是向券商借部分資金買股票,通常是在預期股價上漲時使用;「融券」則是向券商借股票先賣出,通常是在預期股價下跌,想從中獲利時使用,或是在持有現股時透過融券賣出建立反向部位,降低股價下跌的影響。想使用信用交易,不能直接下單,必須先符合相關資格,並向證券商申請開立信用交易帳戶。
類型 | 運作 | 常用情境 |
|---|---|---|
融資 | 向券商借資金買股票,以較少自有資金建立較大的投資部位。 | 看好後市,希望透過槓桿放大上漲獲利。 |
融券 | 向券商借股票賣出,之後再買回股票返還。 | 預期股價下跌,想從中獲利;或是搭配既有持股進行避險。 |
融資交易說明
「融資買進」可以理解成投資人買股時,僅出一部分資金,其餘資金向證券商借取。假設某檔股票每股100元,買進1張需要10萬元,在融資成數為60%的情況下,其中6萬元將由券商提供,投資人僅需準備的自備款為4萬元。
項目 | 比例 |
|---|---|
融資成數(買進股票時,可向券商融資的比例) | 60% |
自備款 | 40% |
以融資成數六成為例,買進10萬元股票時,自備款為4萬元,相當於用4萬元操作10萬元的股票部位,槓桿約為2.5倍。
假設股價從100元漲至110元,上漲10%,1張股票便產生1萬元價差。如果用10萬元買進,報酬率是10%;若以融資買進,由於實際投入的自有資金只有4萬元,1萬元價差相對自有資金的報酬率便是25%。
不過,槓桿是雙向的。如果股價不是上漲10%,而是從100元下跌至90元,同樣會產生1萬元價差損失,相對4萬元自備款就是-25%。
融資有哪些費用?
除了交易時的手續費和證交稅,使用融資還會產生融資利息,融資利息會從交割日起開始計算,直到賣出股票成交日為止。
項目 | 說明 | 誰付給誰 |
|---|---|---|
融資利率 | 投資人向券商借錢買股票時,用來計算融資利息的利率 | 投資人付給券商 |
融資買進之後,要怎麼還錢?
融資買進後,向證券商借來的資金最終還是要償還。最常見的方式,就是直接賣出原本以融資方式買進的股票,並用賣出所得償還向證券商借入的融資款。這種方式稱為「融資賣出」,完成後這筆融資部位也就會了結。
不過,融資並非一定要把股票賣掉才能還款,投資人也可以選擇「現金償還」,也就是自己拿出現金償還原本的融資債務。完成後,原本以融資方式買進的股票便不再屬於融資部位,而是轉成現股繼續持有。
償還方式 | 說明 |
|---|---|
融資賣出 | 賣掉原本融資買進的股票,用賣出所得償還融資款 |
現金償還 | 自己拿出現金還款,股票轉為現股持有 |
融券交易說明
融券的方向剛好相反。如果投資人預期某檔股票價格可能下跌,可以向證券商借股票,在市場上先賣出,之後再買回股票償還,這個買回股票的動作一般稱為「回補」。
例如某檔股票目前股價100元,投資人融券賣出1張,先以10萬元賣出。假設之後股價跌至90元,再花9萬元買回1張股票償還,單純計算賣出與買回價差,就是「10萬元-9萬元=1萬元」,產生1萬元價差。
融券同樣具有槓桿特性,一般來說,融券保證金成數為90%,融券賣出10萬元的股票,就須繳交9萬元融券保證金。不過,融券賣出取得的10萬元價款也會作為融券擔保品,並不是投資人可以自由取回使用的資金。
項目 | 比例 |
|---|---|
融券成數(向券商借股票賣出,需繳交的保證金比例) | 90% |
自備款 | 10% |
融券同樣具有槓桿風險,如果融券賣出後股價不跌反漲,不僅可能擴大損失,也會使擔保維持率下降,甚至觸發追繳。股票價格下跌最低為0元,但上漲理論上沒有上限,因此股價漲得愈多,買回股票所需的資金也愈高,這也是融券需要特別留意的風險。
融券強制回補
另要注意的是,融券會遇到強制回補。例如,股東常會前,為確認股東名冊;或除權息日前,為辦理股利、股息等權益分配,融券投資人須在規定期限內買回股票償還。若未在最後回補日前完成,券商將依規定強制買回。
融券券源不足是什麼?為什麼想放空卻沒券可以借?
融券賣出時,投資人賣出的股票並不是自己持有,而是需要向證券商借入,而券商可提供投資人借用的股票,就是所謂的「券源」。
券源數量有限,會受到市場融券需求及個別股票信用交易狀況等因素影響,當想借股票賣出的投資人增加時,就可能出現券源不足。另一方面,即使當下仍有券源,也不代表之後一定能成功融券,實際仍須以委託時的可用券源及成交狀況為準。
若想確認個股目前的融資融券狀況,可過凱基證券隨身e策略的融資融券配額查詢功能,查看個股融資融券餘額等資訊,作為下單前確認額度與券源狀況的參考。
融券有哪些費用?
融券是投資人向券商借股票賣出,因此除了股票交易本身的手續費與證交稅外,還需要負擔融券手續費,也就是向券商借股票進行融券交易所產生的費用。另一方面,融券賣出後,賣出股票取得的款項及投資人繳交的融券保證金會留存在券商,券商會依融券利率及留存期間計算利息,支付給投資人。
項目 | 說明 | 誰付給誰 |
|---|---|---|
融券手續費率 | 融券是向券商借股票來賣,因此借股票進行融券交易時,需要支付一筆融券手續費。 | 投資人付給券商 |
融券利率 | 融券賣出後,賣股票取得的款項和融券保證金會留在券商,因此券商會依融券利率,計算這段期間要付給投資人的利息。 | 券商付給投資人 |
融券賣出之後,要怎麼把股票還回去?
融券是向證券商借股票來賣,因此最後還是要把股票還回去。最常見的方式,就是在市場上買回同一檔股票,再用買回的股票償還原本借來的股票,這個動作通常稱為「融券買進」或「回補」。完成償還後,這筆融券部位也就結束。
另外一種方式則是「現券償還」,也就是投資人如果已持有符合規定、可用於償還的同一檔股票,可以依規定申請以現券直接償還融券部位,而不是另外在市場買回。
償還方式 | 說明 |
|---|---|
融券買進 | 在市場買回同一檔股票,用來償還借來的股票 |
現券償還 | 以自己持有、符合規定的同一檔股票償還 |
一般資券交易與資券當沖差在哪?
融資融券的買賣方式,可以先分成一般資券交易與資券當沖兩種情況來理解。
一般資券交易是先建立信用交易部位,再於之後了結。融資交易是以「資買」買進股票,之後要賣出這筆融資股票時使用「資賣」;融券交易則是以「券賣」借股票賣出,之後要買回股票償還時使用「券買」。
資券當沖則是在同一個交易日完成買進與賣出。例如當天「資買」後,再以「券賣」賣出同一檔且同數量股票;也可以先「券賣」,再以「資買」買進同一檔且同數量股票。
註:當天融資當沖若符合相關規定,可洽券商辦理更改交易類別為現股當沖;實際申請方式及作業時間依券商規定辦理。
交易方式 | 怎麼操作 | 流程 |
|---|---|---|
一般融資 | 先資買,之後資賣 | 建立融資部位,再賣出股票償還融資 |
一般融券 | 先券賣,之後券買 | 建立融券部位,再買回股票還券 |
資券當沖(看多) | 當天資買,當天券賣 | 同一日完成買賣,採資券相抵交割 |
資券當沖(看空) | 當天券賣,當天資買 | 同一日完成賣買,採資券相抵交割 |
融資、融券可以持有多久?
信用交易具有期限,不能無限期持有。融資融券期限原則上為6個月,期限屆滿前,符合規定者可以申請展延,目前最多可以展延2次,每次6個月。不過,展延並非投資人提出申請就一定通過,仍須依投資人的信用狀況等條件進行審核。持有時間愈長,也必須進一步考慮融資利息或融券相關費用。
信用交易額度是每天重新計算嗎?
信用交易額度採用的是「總額管理」的概念,而不是「單日額度」。例如核准的信用額度為100 萬元,若已全部用於融資買進股票,在持股尚未賣出、借款尚未清償之前,這筆額度就會持續被占用,無法再次使用。
因此,信用交易除了留意市場行情外,也需要同步管理額度使用情況,才能避免因額度不足而影響後續操作。
為什麼信用交易一定要注意「整戶擔保維持率」?
信用交易會使用券商提供的資金或股票,為保障券商債權,券商會每日計算信用帳戶的「整戶擔保維持率」,確認帳戶內的擔保是否足夠。
整戶擔保維持率的計算為:「(融資擔保品證券市值+融券擔保品及保證金+抵繳有價證券或其他商品市值)÷(融資金額+融券標的證券市值)×100%」。
換句話說,就是衡量「目前拿來擔保的資產,相對於信用交易債務還剩下多少安全空間」。數字愈高,通常代表緩衝空間愈大。
當整戶擔保維持率低於130%時,券商就會進一步檢視各筆融資、融券部位,針對擔保維持率不足的部位通知投資人補繳差額。而投資人應在通知送達後2個營業日內完成補繳;若未補足,券商可依規定處分擔保品,也就是俗稱的「斷頭」。
可以特別留意的是,每筆融資、融券部位都有各自的融資擔保維持率、融券擔保維持率,但券商是否通知追繳,主要是以「整戶擔保維持率」作為判斷依據。因此,即使單筆融資或融券部位的擔保維持率低於130%,只要整戶擔保維持率仍達130%以上,就不會因該筆部位擔保維持率不足而觸發追繳。
維持率回到130%就安全了嗎?留意再次跌破的斷頭風險
投資人收到追繳通知後,如果在通知送達後的2個營業日內,因股價回升或擔保品價值增加,使整戶擔保維持率回升至130%以上、未達166%的區間水準時,即使尚未補足追繳差額,券商在第三個營業日也會暫不處分擔保品。不過,追繳紀錄不會因此取消。
在補繳期限屆滿後,之後任何一個營業日,若整戶擔保維持率再次跌破130%,原則上就必須在當天依規定補繳差額,否則券商將從下一個營業日起處分擔保品,不會再重新給予補繳期限。
什麼情況下可以取消追繳紀錄?
投資人除了留意整戶擔保維持率是否達到130%,也應確認追繳紀錄是否已取消。若只是暫時回升至130%以上但未達166%,或尚未補足追繳差額,就可能因後續股價波動,再次面臨擔保品遭處分的風險。若要取消追繳紀錄,則應在期限內補繳追繳差額,或是讓整戶擔保維持率回升至166%以上。
整戶擔保維持率情境 | 追繳與否(實際作業以凱基證券最新規定為準) |
|---|---|
130%以上 | 不會因為各別融資或融券維持率不足而追繳 |
低於130% | 觸發追繳通知,須於補繳期限內(2個營業日)補繳追繳差額,若未於期限內補繳,則第三個營業日會面臨斷頭 |
補繳期限內回升至130%以上、未達166% | 即使未補足差額,券商在第三個營業日也會暫不處分擔保品,但追繳紀錄仍會存在 |
補繳期限屆滿之後的任一營業日再次跌破130% | 若追繳紀錄仍存在,且當日未依規定補繳,券商自下一營業日起處分擔保品,不再另給補繳期限 |
收到追繳通知後,整戶擔保維持率回升至166%以上,或補足追繳差額 | 取消追繳紀錄 |
想要提升維持率,可以怎麼做?
以融資來說,可以補繳融資自備款差額、賣出融資股票償還融資,或以現金償還融資款;融券則可以補繳融券保證金差額、買進股票還券,或以現券償還。此外,也可以依規定提供符合資格的股票或其他有價證券作為擔保品,提高擔保維持率。
方式 | 融資 | 融券 |
|---|---|---|
補繳差額 | 補繳融資自備款差額 | 補繳融券保證金差額 |
了結部位 | 賣出融資股票 | 買進股票還券 |
直接償還 | 現金償還融資款 | 現券償還 |
增加擔保 | 依規定提供符合資格的股票或其他有價證券 | 依規定提供符合資格的股票或其他有價證券 |
誰可以做融資融券?先開立信用交易帳戶
融資、融券不是開立一般證券帳戶後就能直接使用。由於融資涉及向證券商借入資金,融券則涉及借入股票,投資人須先簽訂融資融券契約並開立「信用帳戶」,完成相關資格審核後,才能進行融資融券交易。
以凱基證券為例,申請開立信用戶,投資人須為年滿20歲且具有行為能力的中華民國國民,並已於任一證券商開戶滿3個月以上。此外,最近1年內須至少有10筆交易,累計成交金額並須達所申請額度的50%。
除了交易經驗外,也須檢附財力證明,合計金額須達所申請額度的30%。
另外,同一投資人在凱基證券只能開立一個信用帳戶,即使是在凱基證券不同的總、分公司間,也不得重複開立信用帳戶。
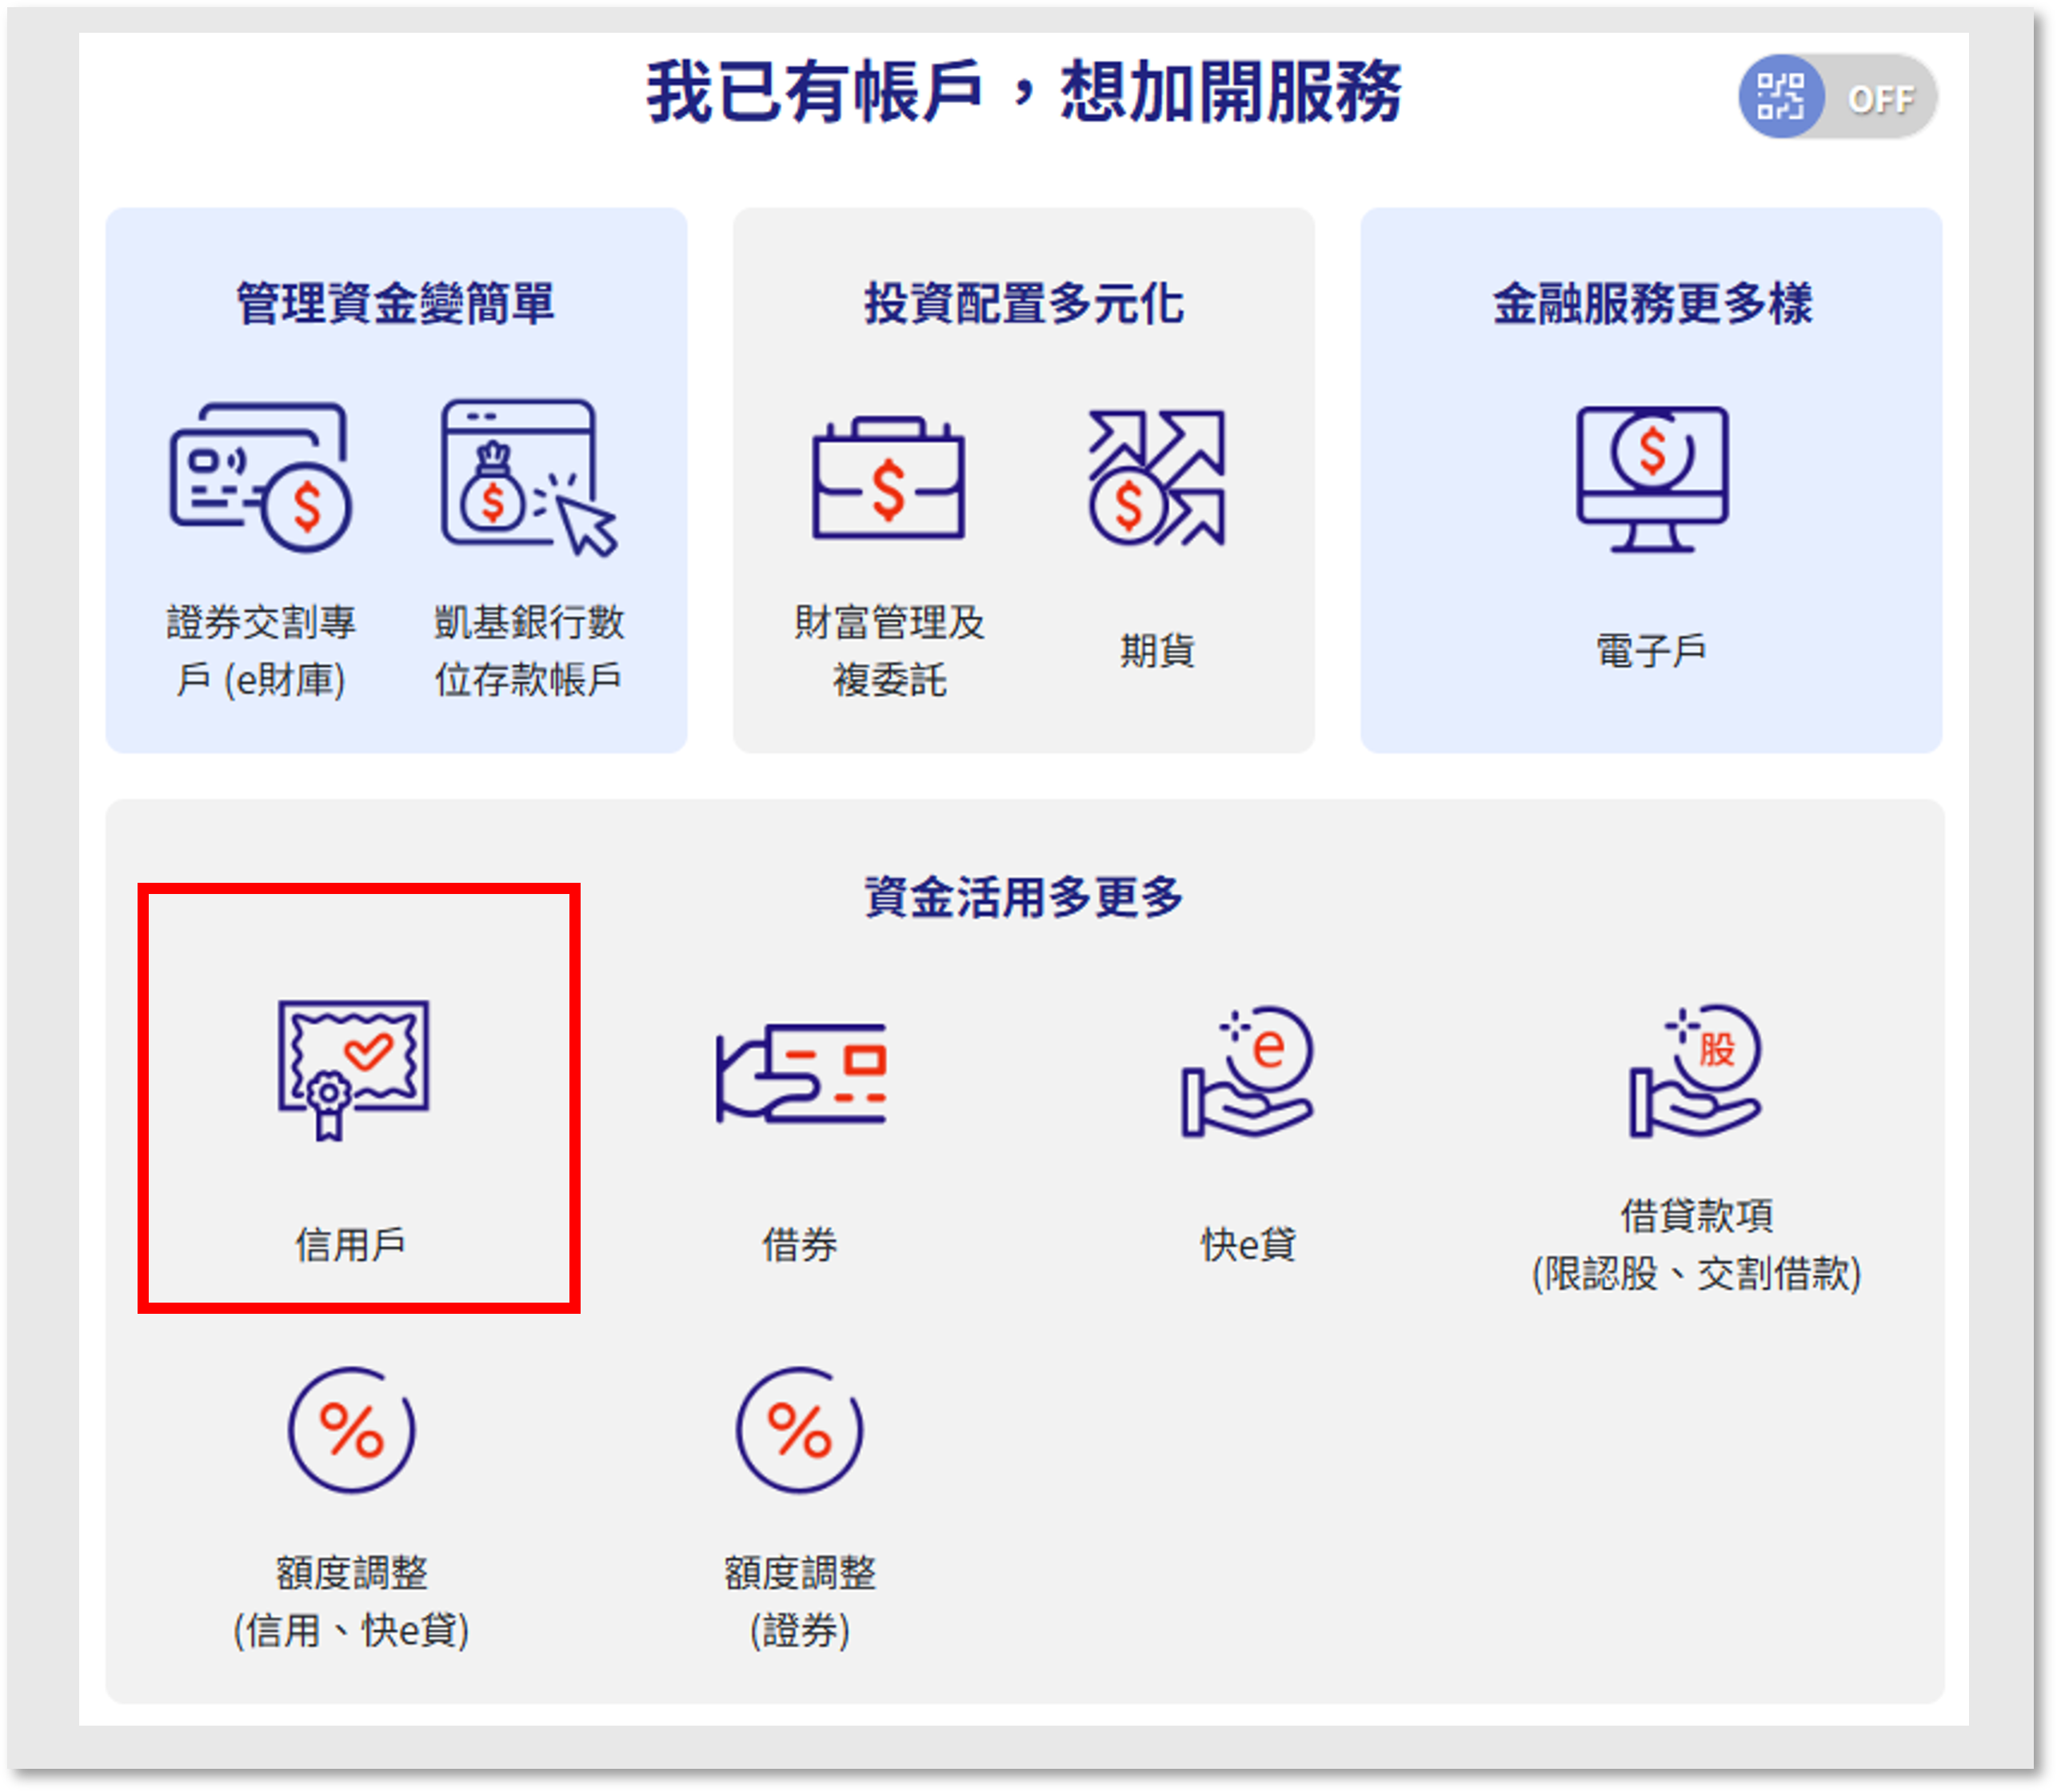
凱基證券信用帳戶線上開通
凱基證券提供便利的線上開戶服務,透過官網「凱基證券:快e開」專區,線上簽署同意書並依申請額度提供財力證明,即可完成申請信用交易,最快當天審核通過,省去臨櫃辦理流程。
凱基證券
財富管理|經紀|自營|承銷|債券|衍生性商品|資產管理
以客戶需求為念,立穩證券業領先地位,經營完整的海外事業版圖,為客戶提供全方位產品與服務體驗。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。