美國正透過前所未有的力道推動「再工業化」,將亞洲最頂尖的製造實力、供應鏈聚落與尖端科技,全面深植於北美大陸。
跨越半個地球的兆元大遷徙 美國「再工業化」掀起全球供應鏈與雙引擎經濟變局
凱基證券
2026.08.26 377 次瀏覽
市場在經歷一波劇烈震盪時,往往容易引發恐慌,然而在喧囂的股價波動背後,一場牽動未來十年全球經濟版圖的巨變正在悄然成形。這不是短期資金的炒作,而是一場由數兆美元實質資本支出所堆砌、橫跨半個地球的產業大遷徙—美國正透過前所未有的力道推動「再工業化」,將亞洲最頂尖的製造實力、供應鏈聚落與尖端科技,全面深植於北美大陸。
拆解兆元神話:不是紙上備忘錄,而是真實動工的推土機
面對市場上充斥著數十兆美元投資願景的宏大宣示,外界難免存疑:這究竟是口頭宣傳,還是真金白銀?若將這些承諾層層拆解,便能看清資本流動的真實軌跡。
第一層是國與國之間的外交意向備忘錄(MOU),多屬框架性的協定;第二層是白宮的採購清單,諸如商用客機或重型發動機的訂單,但此類訂單產能早已排到十幾二十年後,短期內難以迅速兌現。
真正對實體經濟產生顛覆性影響的,是第三層—超過四兆美元的「實質建廠支出」。
走進美國多個州界,隨處可見塔吊與工地。亞洲各國的製造旗艦正以驚人的規模落地生根:
• 半導體與先進電子聚落: 來自台灣的投資規模高達近五千億美元,晶圓製造巨頭在荒漠中購置廣達十餘萬畝的土地,投資額從原先規劃一路追加千億美元,足足可興建多座晶圓廠;與此同時,包括矽晶圓、特用化學品、工業氣體等上下游供應鏈也全員跟進。
• 高階記憶體、造船與電池產業: 南韓承諾投入約三千五百億美元,其中上千億美元投入防衛造船工業,其餘兩千多億美元則聚焦於高頻寬記憶體(HBM)與先進電池,並在海外市場獲得超額認購募集巨資,預計以每年數百億美元的節奏持續佈局十年。
• 基礎電力、電網與重工業: 日本投入規模達五千五百億美元,並展現極高的執行速度,於單一季度內迅速落實數百億美元,全力補強美國亟需翻新的電網與基礎設施。
與此同時,美國本土的四大雲端巨頭資本支出亦從原先預估的五千億美元,一舉上修突破八千三百億美元,未來四年的累積支出預估將達到三點五兆美元。亞洲的製造工藝與美國的雲端算力,在此刻形成了前所未有的資金合流。
打破「又貴又慢」的迷思:當自動化與聚落效應成形
長期以來,外界對美國發展製造業抱持懷疑,認為高昂的人力成本與工會文化將吞噬競爭力。然而,這場新時代的工業化,本質上早已脫離了上世紀七○年代單純倚賴勞力密集的代工模式,而是將資本、尖端科技與全自動化深度融合的產物。
以新世代晶圓廠為例,高度自動化與無人化搬運已成為標準配備,大幅降低了對基層人力的依賴。儘管初期建廠成本使毛利率短期承壓,但隨著「製造聚落」的成形,經濟效益的方程式正被徹底重寫。
過去供應鏈單獨赴美設一座廠難以獲利,但在晶圓大廠連續擴建多座廠房後,完整的上下游生態系隨之成形。雖然美國的人工成本偏高,但相較於亞洲日益緊縮的土地與昂貴電力,美國具備豐富且便宜的土地與能源優勢。一旦形成如同亞洲科學園區般的完整聚落,規模經濟的綜效將全面爆發。
這股建設浪潮已不再局限於少數地區,而是遍地開花:
• 亞利桑那州: 原本的沙漠搖身一變成為高科技半導體聚落。
• 德克薩斯州: 發展為無人機、航太太空科技與先進晶圓製造重鎮。
• 賓州與北卡羅來納州: 湧入數百億美元規模的超大型數據中心。
• 維吉尼亞州、紐約州、喬治亞州與五大湖區: 先進記憶體、電動車與先進封裝廠星羅棋布,串聯起跨越十多個州的工業廊道。
地緣政治下的必然:從「單一消費」走向「雙引擎經濟」
這場橫跨全球的供應鏈重組,背後真正的推動力來自地緣政治的戰略博弈。
現代局勢與衝突已經證明,未來的競爭不僅是軟體代碼的較量,更是實體供應鏈、製造產能與無人載具等尖端製造能力的競逐。當競爭對手展現強大的製造能力與能源優勢時,掌握本土先進製造能量便成了攸關國力的底線。因此,無論政權如何更迭,「製造業回流」與「再工業化」已成為長期且不可逆的國策方向。
更深層的變革在於經濟結構的質變。過去的美國經濟高度仰賴服務業與內需消費作為單一引擎;但當這波橫跨五至十年的建廠潮逐步完工投產,美國將轉型為「先進製造+現代服務業」的雙引擎經濟架構。
大規模建廠將帶來顯著的經濟乘數效應:投入一塊錢的設廠資金,後續將帶動一點五至兩塊錢的實質產出,拉動電網、鐵路、公路等基礎建設的全面翻新,並進一步擴大國家經濟總量(GDP)。當經濟規模持續擴大,龐大的國家債務負擔亦將相對被稀釋,形成良性的長期循環。
結語|看清「主人與狗」的長線方向
大企業規劃數千億美元的建廠與擴產,目光鎖定的是未來十年、二十年的結構性需求,而非短短幾季的景氣起伏。
投資市場的運行往往猶如「主人與狗」:市場情緒與短線股價就像一隻興奮往前奔跑的狗,跑得太遠時難免會停下腳步甚至折返,形成市場的震盪與拉回;然而,代表實體經濟與長線資本支出的「主人」,前進的步伐從未改變。
當全球產業資本堅定地流向美國的再工業化、自動化產線與基礎設施時,短期的波動只是長線趨勢中的插曲。看懂底層資本支出的遷徙路徑,便能掌握這場實體製造與尖端科技交織而成的長遠變局。
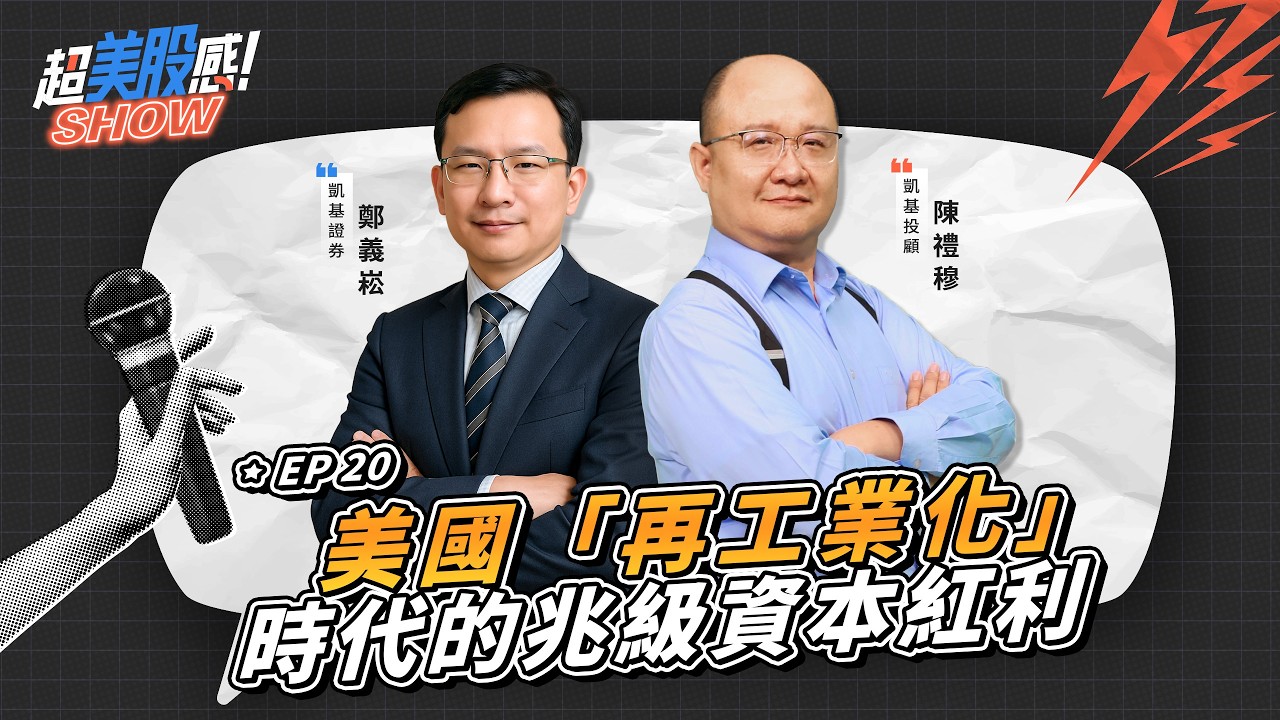
資料來源:文字資訊與重點均引以下影片連結所載之內容【超美股感SHOW EP20】不是AI也能賺?這場「兆元巨變」正在引爆下一波美股大行情?
凱基證券
財富管理|經紀|自營|承銷|債券|衍生性商品|資產管理
以客戶需求為念,立穩證券業領先地位,經營完整的海外事業版圖,為客戶提供全方位產品與服務體驗。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。