盤中即時分析,快速掌握今日市況。
《1002台股盤中分析》台股高檔震盪,資金轉戰中小型電子股
凱基投顧
2026.10.02 389 次瀏覽
台股盤中分析
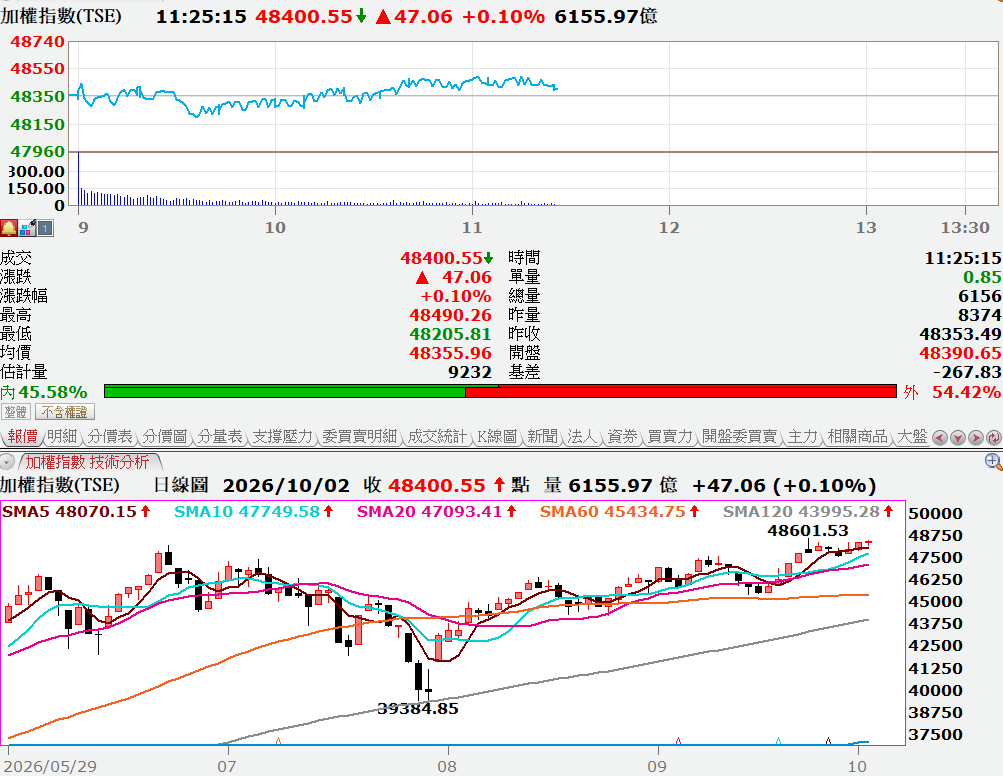
- 周四美股主要指數早盤走跌,盤中隨著美債殖利率回落,帶動美股扭轉早盤跌勢,主要指數終場收紅,道瓊、標普分別上漲0.04%、0.19%,那斯達克上漲0.04%;由於美光財報與展望優於預期,加上Anthropic上市消息提振AI投資情緒,支撐科技股與半導體股走高,費城半導體上漲1.59%,台積電ADR上漲0.66%;週五台股大盤以平高盤開出,隨即進入整理格局,早盤一度下跌148點,最低來到48,205點。隨後買盤逐步進場,指數緩步走高並由黑翻紅,中場附近最高上漲137點至48490點。
- 就技術面觀察,前一交易日大盤收在當日最高點48353點,創下歷史收盤新高,顯示多方仍掌握主導權。不過,當日成交值約8725億元,並未隨指數上漲而同步放大,形成價漲量縮格局,多方表態的力道略顯不足。由於量能沒有跟上,週五早盤一度拉回,但回檔過程並未跌破5日均線,顯示下檔支撐仍強。預期短線將在5日均線點至48601點(9月22日所創歷史高點)之間區間震盪。若後續成交量放大至1兆元以上,並且突破48601點,可望展開另一波攻勢;反之,若量能持續不足,高檔震盪整理的時間恐將拉長。
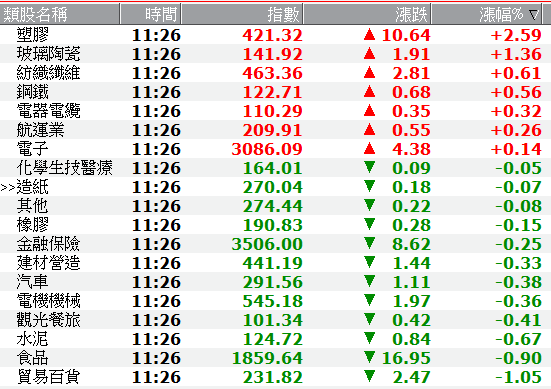
- 觀察盤面結構,盤中上漲與下跌家數比約48%:52%;電子權值股漲跌互見,臻鼎-KY(4958)盤中大漲逾9%,表現最為強勢;國巨*(2327)延續前一日漲勢,盤中大漲逾6%;台積電(2330)盤中小跌10元(跌幅0.4%);奇鋐(3017)漲多拉回,盤中下跌約2%;傳產權值股以台塑化(6505)表現最強,盤中上漲逾5%;金控股普遍收跌,但跌幅不重,其中台新新光金(2887)盤中下跌逾1%。
- 買盤明顯轉向中小型電子股,其中以砷化鎵、矽晶圓、石英元件、光通訊、MLCC、利基型記憶體、印刷電路板上游、光固化材料、IC封測、銅箔基板族群強勢較為突出;相較之下,生技、AI伺服器、工具機等族群表現相對弱勢。
台股盤中強弱勢股
- 漢磊(3707.TW):最新推出新一代Gen5SiCDMOS技術平台,單元pitch微縮至3.3μm,能讓整體元件效能提升約15%、導通損耗降低12%,大幅減少發熱問題;此新平台正鎖定支援800V HVDC高壓直流供電架構,目前AI相關產能已接近滿載水位。週五盤中強攻漲停。
- 穩懋(3105.TW):目前由1.6T接收端PD與50G、100G VCSEL支撐光通訊出貨,資料中心高速傳輸由銅線逐步轉向光通訊,也帶動非手機應用比重提高。第3季營收展望維持季增低雙位數,主要成長來源為光通訊及基礎建設。隨1.6T產品出貨增加與低軌衛星需求升溫,第3季營收與毛利率均可望較第2季成長,Optical營收占比到2027年有機會突破雙位數百分比。週五盤中亮燈漲停。
- 中鼎(9933.TW):已由傳統石化工程跨入「AI基礎建設」與「高科技建廠」,最新新簽約額中,高科技工程占比高達43%,其中包括海外美商的新加坡記憶體大廠建廠案、多座大型AI資料中心(Data Center),截至最新統計,中鼎的在建工程總額高達4,903億元,處於歷史最高檔,確保了未來幾年的營收動能,高毛利的高科技案量拉高,大幅改善了公司的獲利結構。週五盤中強攻漲停。
- 南茂(8150.TW):自結8月EPS0.62元,年增117.6%,目前記憶體封測營收佔比已正式突破50%,取代DDIC(面板驅動IC)成為第一大成長引擎;受惠美光、華邦電等客戶訂單湧入,DDR4需求維持高檔、DDR5逐步放量,產能利用拉升至70%以上;此外,為反映黃金、基板等材料成本上漲,今年第二季與第三季陸續調升記憶體與DDIC的封裝與測試報價,在「量增價漲」的雙重效應下,帶動毛利率從去年的谷底低點快速回升,今年營收也將逐季向上並呈現雙位數成長。週五盤中亮燈漲停。
凱基投顧
凱基投顧以專業研究,成為法人投資台股最信任的機構。近30位台股、美股及港股分析師團隊,全力滿足客戶財富管理商品服務的多元需求。
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。