當美國聯準會(Fed)宣布升息,股市就一定會下跌嗎?事實上,升息雖然可能提高企業借貸成本、壓抑消費需求,但股市表現並非只取決於利率高低,升息速度與當時的經濟環境同樣重要。從歷史數據來看,快速升息與緩慢升息期間的股市報酬存在明顯差異,不同產業的表現也各有不同。究竟升息是什麼?升息一碼代表多少?又會如何影響股市與各類股表現?本文帶你一次了解。
升息是什麼?升息一定會讓股市下跌嗎?從歷史數據看升息影響
凱基證券
2026.10.19 466 次瀏覽
升息是什麼?為什麼聯準會要升息?
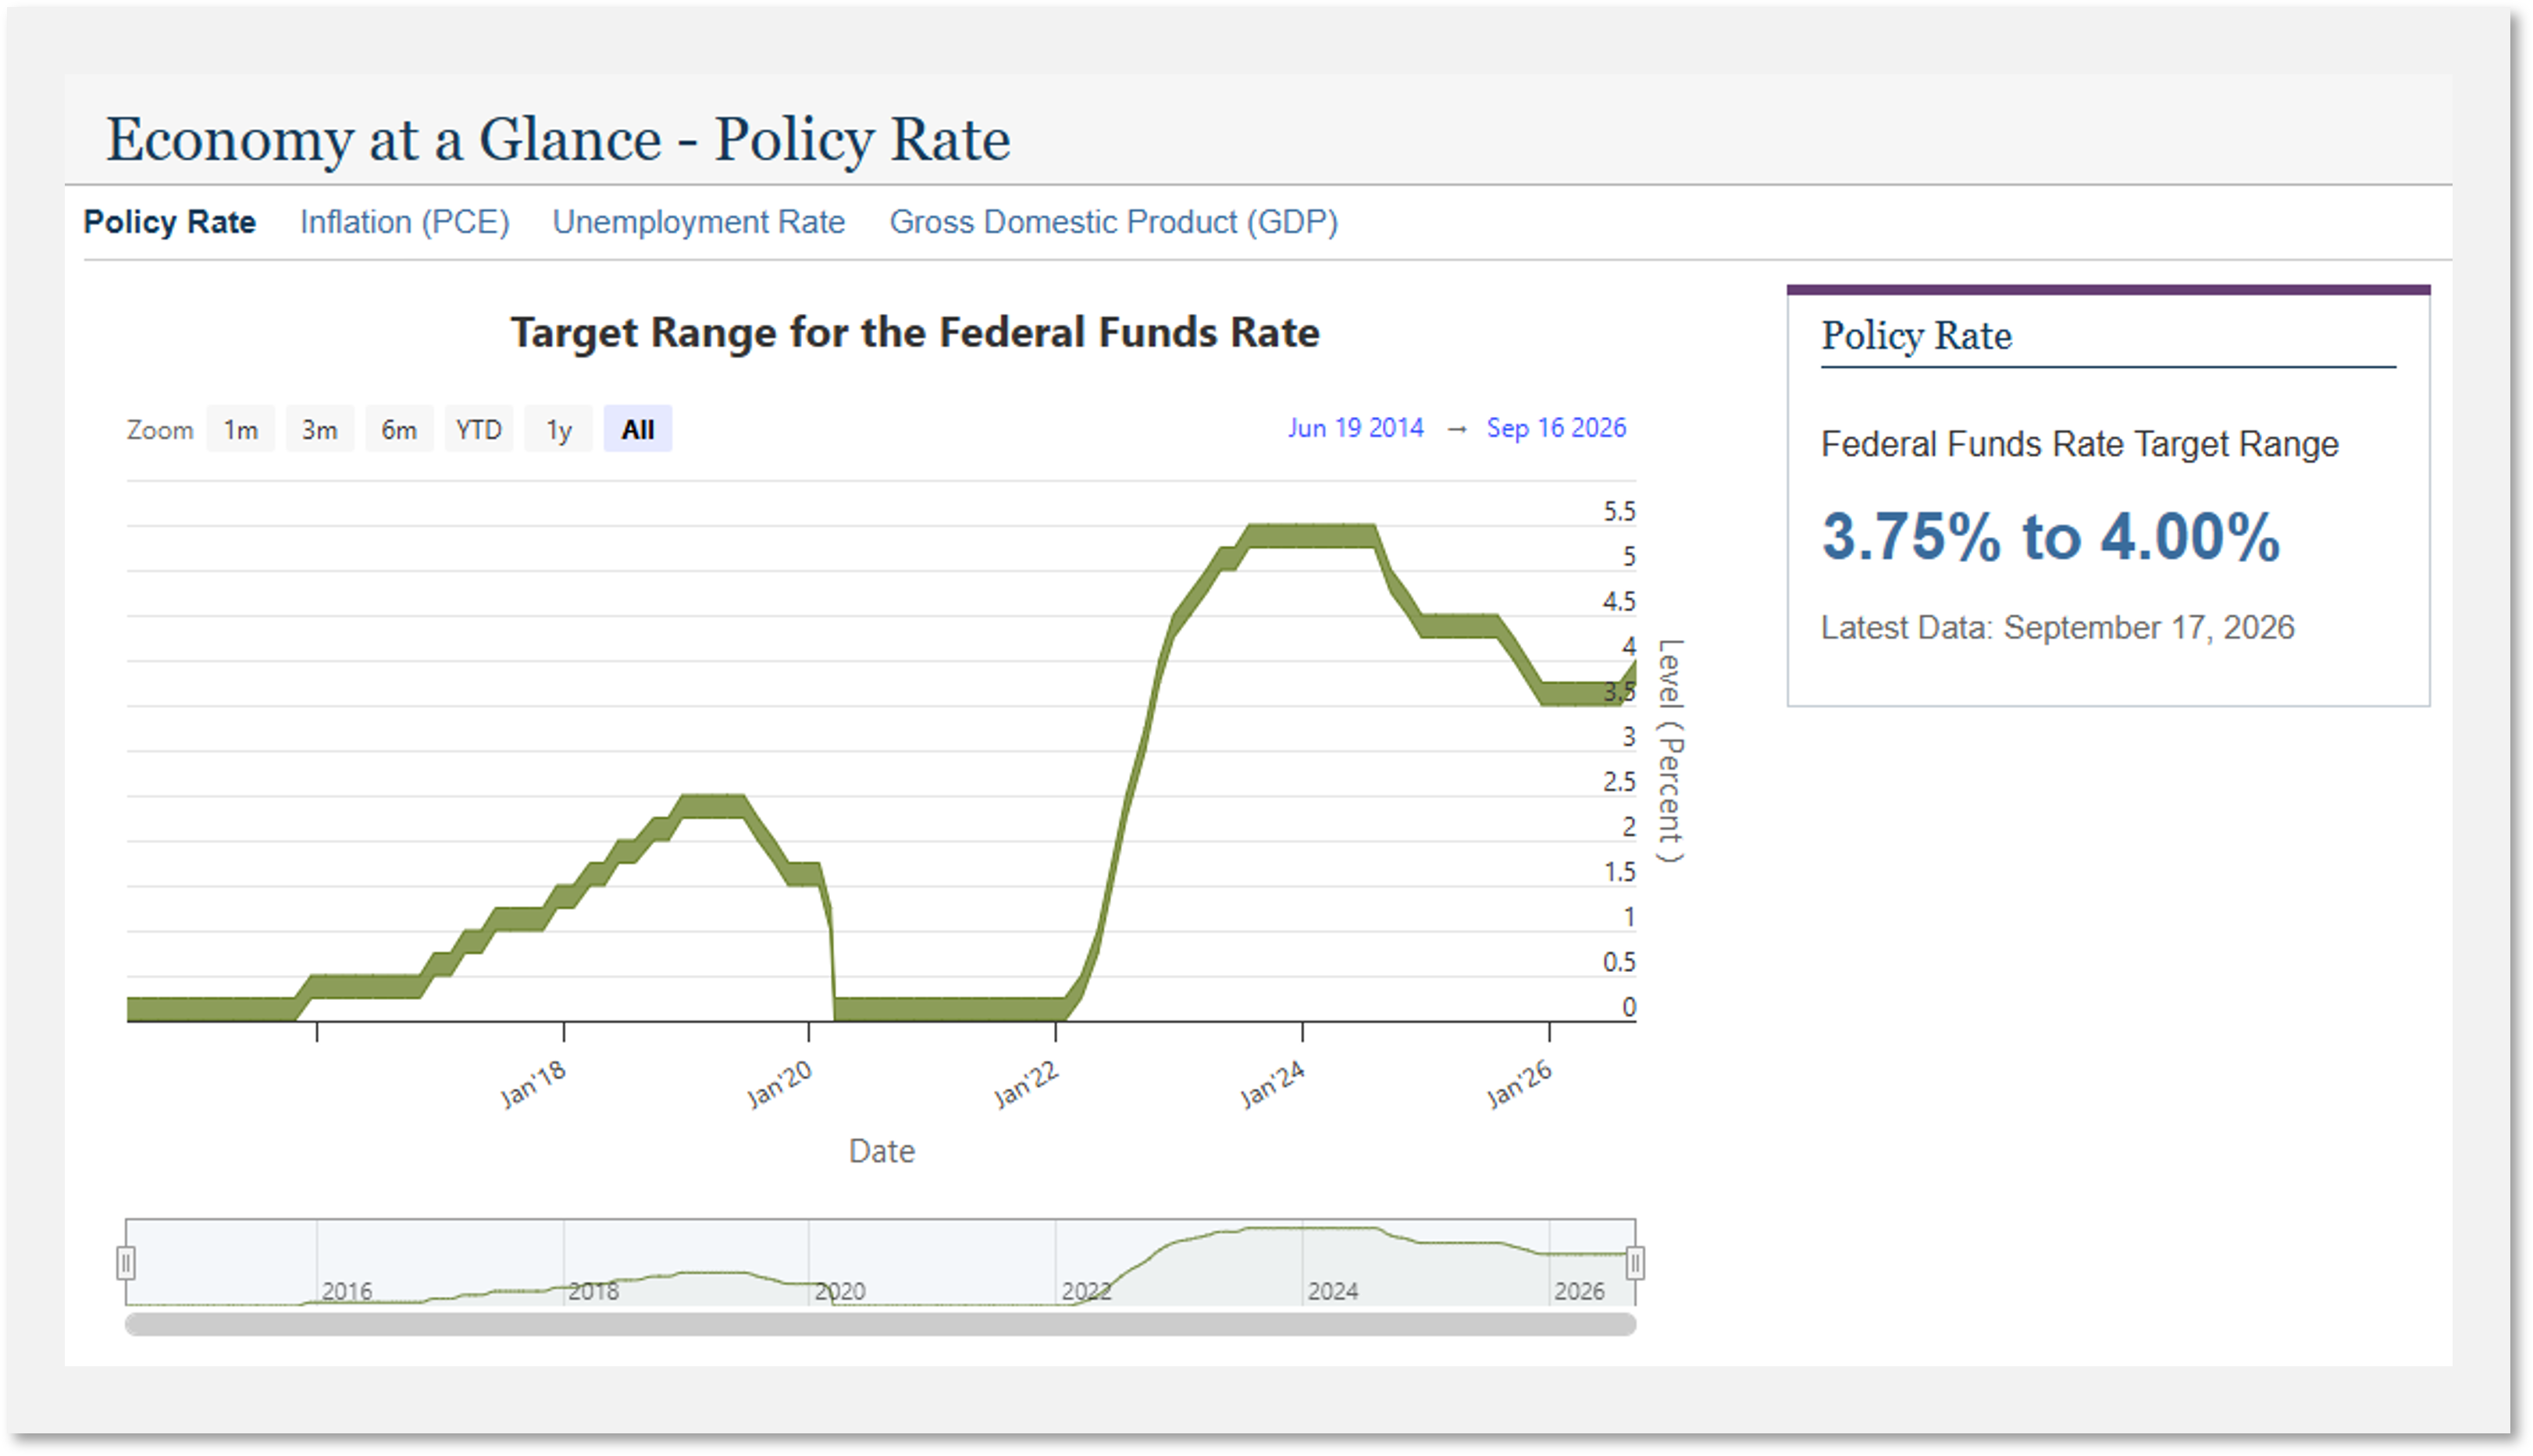
升息是指中央銀行提高政策利率,藉此影響市場資金成本、消費與投資活動。以美國為例,聯準會透過調整「聯邦基金利率目標區間」,也就是銀行等金融機構在聯邦基金市場進行短期資金借貸時的利率目標範圍,來引導市場利率變化。
而在當經濟需求強勁、通膨壓力升高時,聯準會可透過升息,推升貸款利率,進而使企業擴張與家庭借貸消費的成本增加,以減緩需求成長及物價上漲壓力。
利率決策 | 主要目的 | 可能影響 |
|---|---|---|
升息 | 抑制通膨、減緩過熱需求 | 借貸成本可能提高,消費與投資趨緩 |
降息 | 支持經濟與就業,避免需求過熱 | 借貸成本可能下降,刺激消費與投資 |
升息一碼是多少?
「聯邦基金利率目標區間」的上下限通常相差0.25個百分點,而金融市場常以「碼」描述利率調整幅度。升息一碼代表利率提高0.25個百分點,相當於25個基點(basis points,bps)。
升息幅度 | 百分點變化 | 基點變化 |
|---|---|---|
升息半碼 | +0.125個百分點 | +12.5 bps |
升息一碼 | +0.25個百分點 | +25 bps |
升息兩碼 | +0.50個百分點 | +50 bps |
升息三碼 | +0.75個百分點 | +75 bps |
若想了解美國目前的目標利率,可以前往聯準會官方利率查詢頁面,查看聯邦基金利率目標區間及歷史走勢;若想進一步了解歷次升息、降息的時間與調整幅度,則可以查詢聯準會歷史利率調整紀錄。
升息為何會影響股市?
升息之所以會影響股市,主要與企業資金成本、消費需求及股票估值有關。
當利率提高,企業向銀行借款或發行債券的成本可能增加,使企業在擴建廠房、添購設備或投入新計畫時更加謹慎。同時,民眾的房貸、車貸及其他借款負擔也可能提高,進而影響消費意願與企業營收。
另一方面,當利率上升時,投資人通常會使用較高的「折現率」來計算未來現金流的現值,進而降低願意在當下支付的股票價格,即使企業短期的營運表現並未改變,也可能受到影響。
要留意的是,股市對聯準會利率決策的反應,不僅取決於當次升息或降息的幅度,更重要的是市場如何解讀未來的貨幣政策方向,包括「利率可能升至什麼水準」、「高利率環境將持續多久」,以及「政策對通膨與經濟成長的潛在影響」。
影響層面 | 升息對股市的影響 |
|---|---|
企業資金成本 | 借貸成本提高,並降低投資與擴張意願,可能壓縮企業獲利,進而影響股價 |
民間消費需求 | 房貸、車貸等借款負擔增加,可能抑制消費,影響企業獲利,進而影響股價 |
股票估值 | 折現率提高,未來現金流的現值下降,可能使股票估值承壓 |
升息後,股市有怎麼樣的走勢?
儘管升息通常被視為股市的壓力來源,但升息不代表股市一定下跌。而相較於是否升息,升息的節奏似乎更是影響股市表現的重要因素。
當聯準會採取較緩慢的升息步調,企業與消費者通常有較多時間適應資金成本的變化;反之,若短時間內連續大幅升息,借貸成本快速提高,可能加重企業經營負擔,也使市場更加擔憂經濟放緩。
從歷史數據來看,兩種升息節奏下的股市表現確實存在差異。根據統計,聯準會採取快速升息時,標普500指數在首次升息後12個月平均下跌3.6%,期間平均最大回撤達16.5%;相較之下,緩慢升息循環的12個月平均報酬率為10.5%,平均最大回撤則為12.2%。兩者不僅平均報酬率相差14.1個百分點,最大回撤也相差4.3個百分點。換句話說,緩慢升息循環不僅歷史平均報酬較佳,股市修正幅度也相對較小。
升息節奏 | 首次升息年分 | 首次升息後12個月平均報酬率 | 首次升息後12個月內平均最大跌幅 |
|---|---|---|---|
快速升息 | 1967、1973、1980、1987、1994、1999、2004、2022 | -3.6% | -16.5% |
緩慢升息 | 1946、1955、1958、1963、1977、2015 | +10.5% | -12.2% |
非完整升息循環 | 1968、1971、1984、1997 | 11.5% | -11.8% |
圖表資料來源:Bloomberg。註: 升息年份為各升息循環中首次升息的年份。快速升息指聯準會平均幾乎每次會議都升息;緩慢升息指平均至少間隔一次會議才再次升息;非完整升息循環指轉向降息前升息不超過兩次。平均最大回撤衡量首次升息後12個月內,指數從高點至低點的最大跌幅;平均報酬率則衡量首次升息日至12個月後的指數漲跌幅。
升息後,各產業類股的表現也可能出現差異
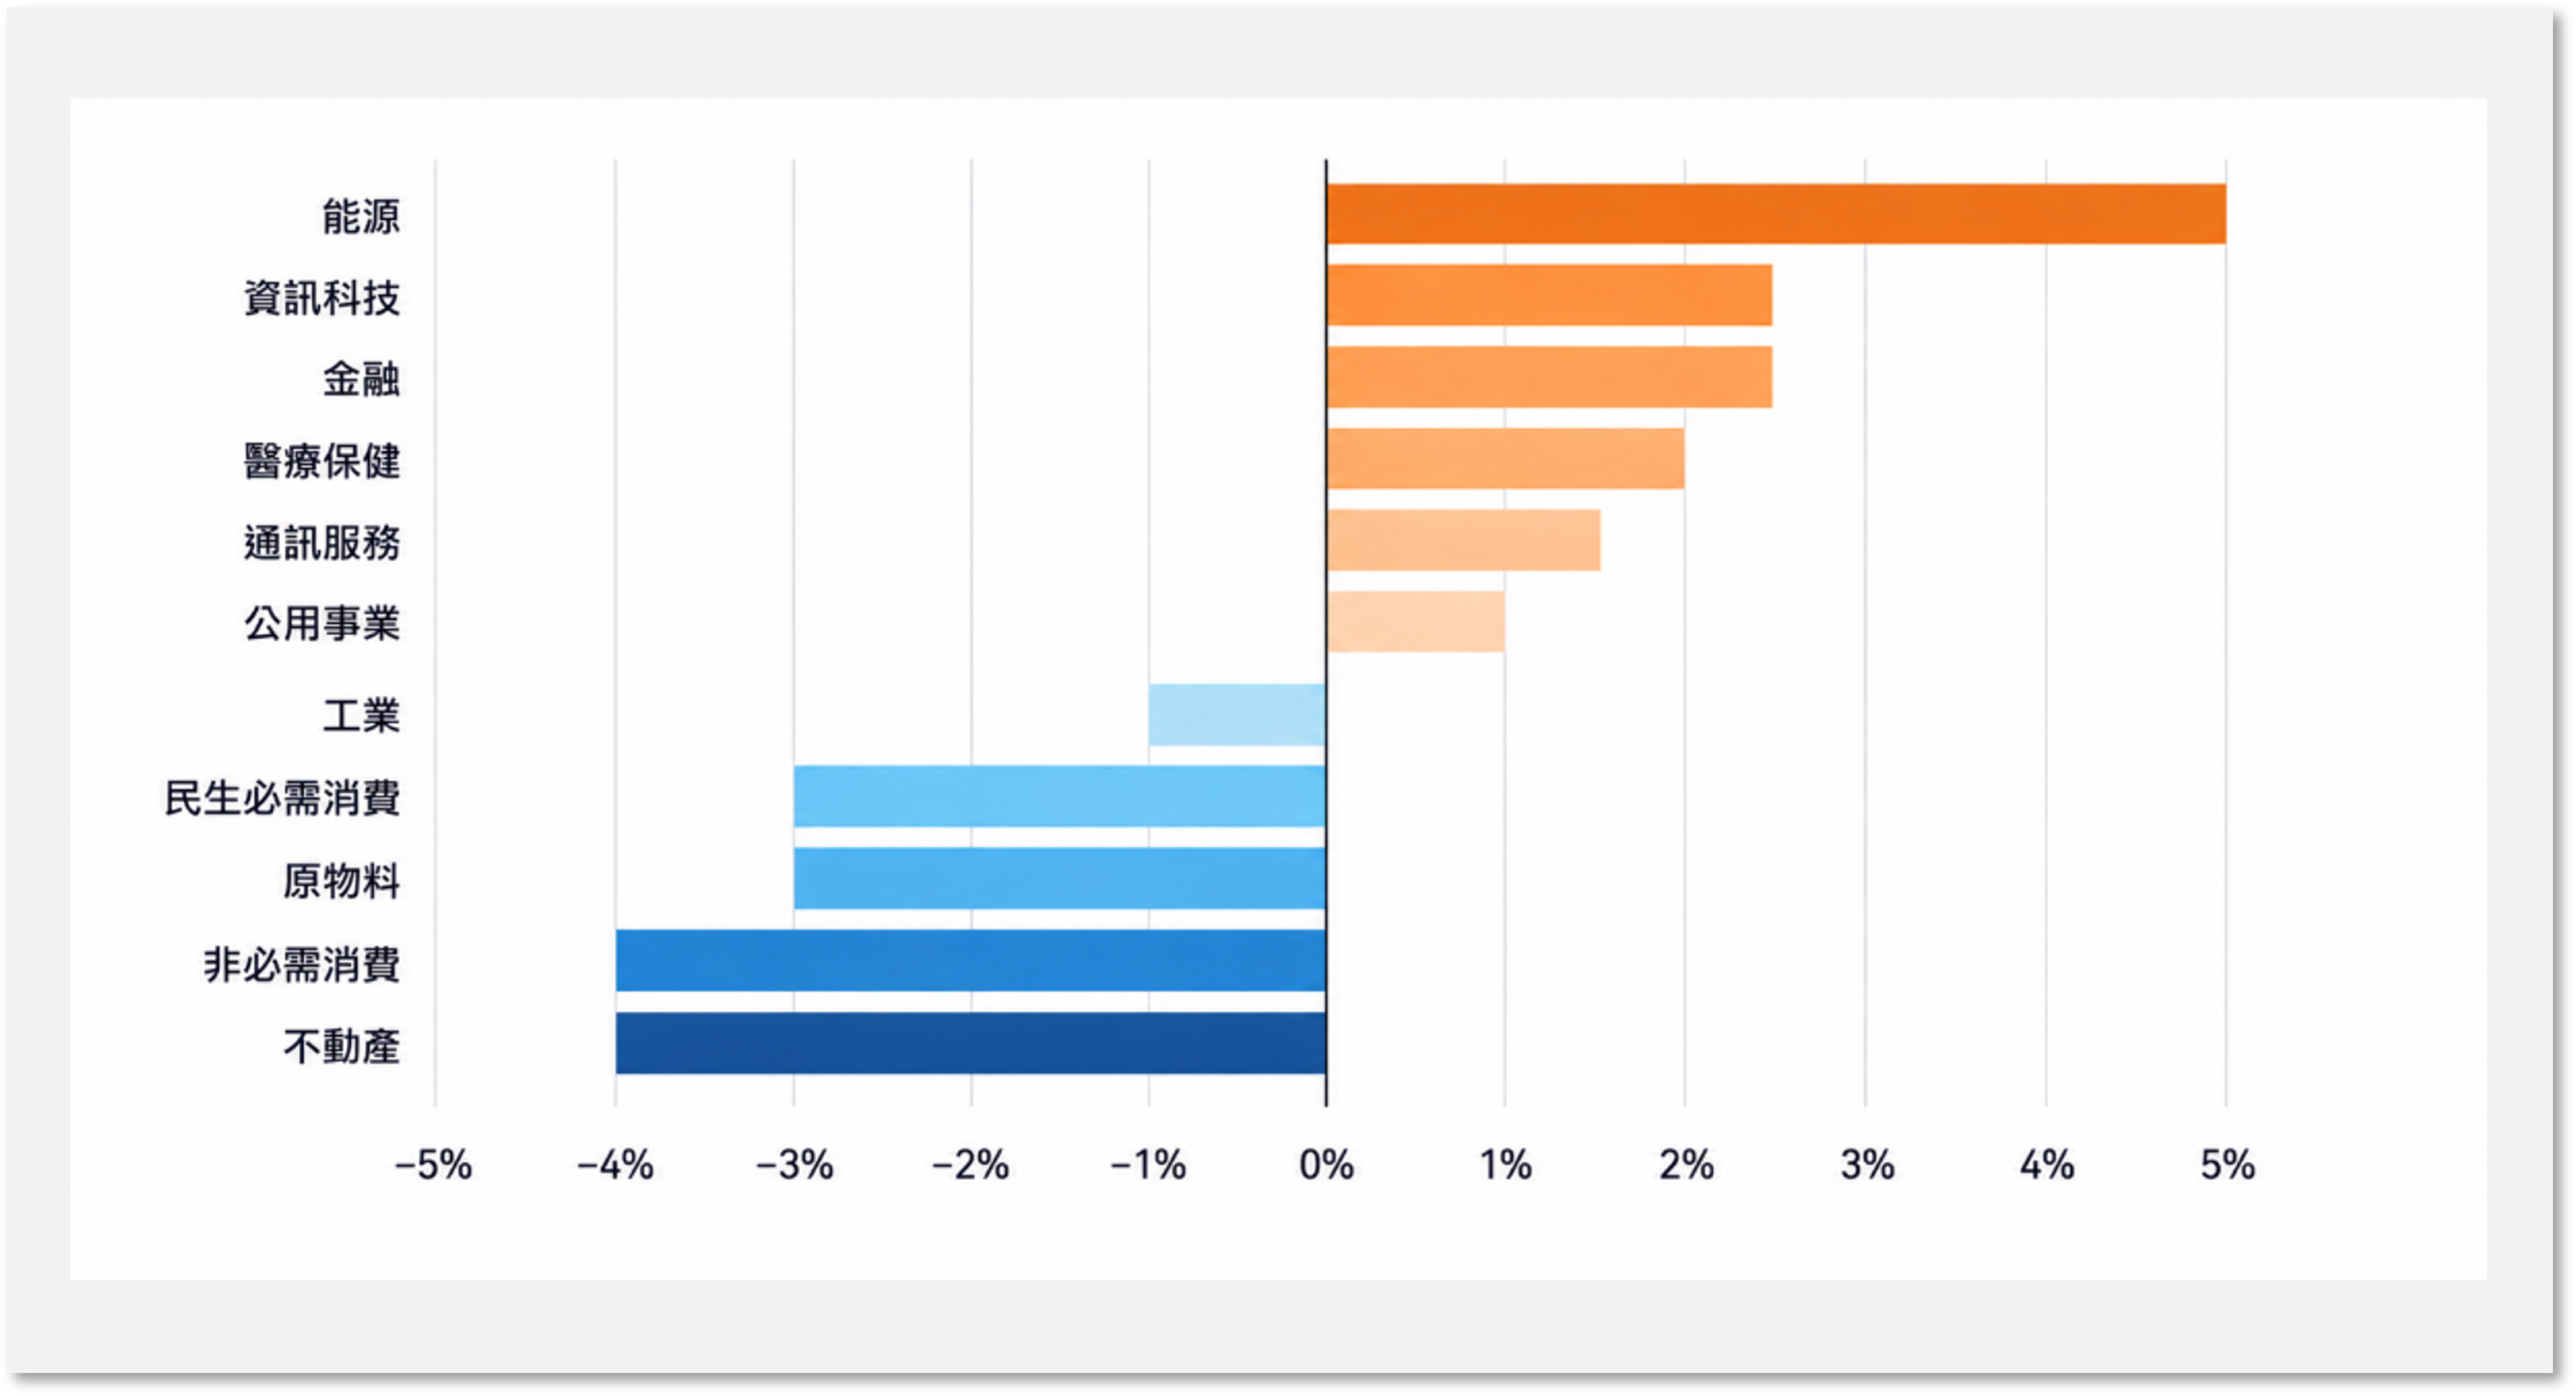
回顧過去升息循環,觀察各產業類股相對標普500指數的表現,可以發現不同產業受到的影響有所差異。
能源類股的表現可能與當時油價較高、能源需求強勁有關。其實,許多升息循環本就發生在經濟成長與通膨升溫的階段,多是能源企業受惠於較高的商品價格的時期。
資訊科技類股過去常被認為容易受到升息衝擊,然而,資訊科技類股實際上更受企業投資需求影響,因此在升息初期,當較高利率尚未明顯影響經濟活動時,仍可能維持相對強勢的表現。
金融類股通常能從利率上升中受益,因為銀行及其他放款機構可以提高貸款利率。然而,如果聯準會為了壓抑通膨而大幅升息,引發市場對經濟成長放緩的擔憂,金融類股反而可能受到衝擊。
相較之下,民生必需消費類股雖然具有防禦特性,但在通膨環境下,如果企業無法透過漲價反映成本增加,獲利難免受到影響。不動產類股同時受到經濟成長與利率變化影響,雖景氣良好有助於支撐租金收入及房價,但升息也會提高不動產投資信託的借貸成本,形成經營壓力。
下圖統計1994、1997、1999、2004及2015年五次聯準會首次升息後12個月,各產業相對標普500指數的報酬差距中位數。正值代表表現優於大盤,負值代表落後大盤,並不代表產業本身的股價漲跌。不動產類股採用富時全美不動產投資信託總報酬指數。
凱基證券
財富管理|經紀|自營|承銷|債券|衍生性商品|資產管理
以客戶需求為念,立穩證券業領先地位,經營完整的海外事業版圖,為客戶提供全方位產品與服務體驗。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。