台股在AI利多與外銷訂單創高帶動下反彈,但量價仍待確認;封測業則因需求與委外訂單同步湧入,進入高資本支出的擴產週期。
AI資金重返主線:從台股季線攻防到封測資本支出翻倍
凱基投顧
2026.10.22 634 次瀏覽
台股反彈594點,季線支撐仍是多空分水嶺
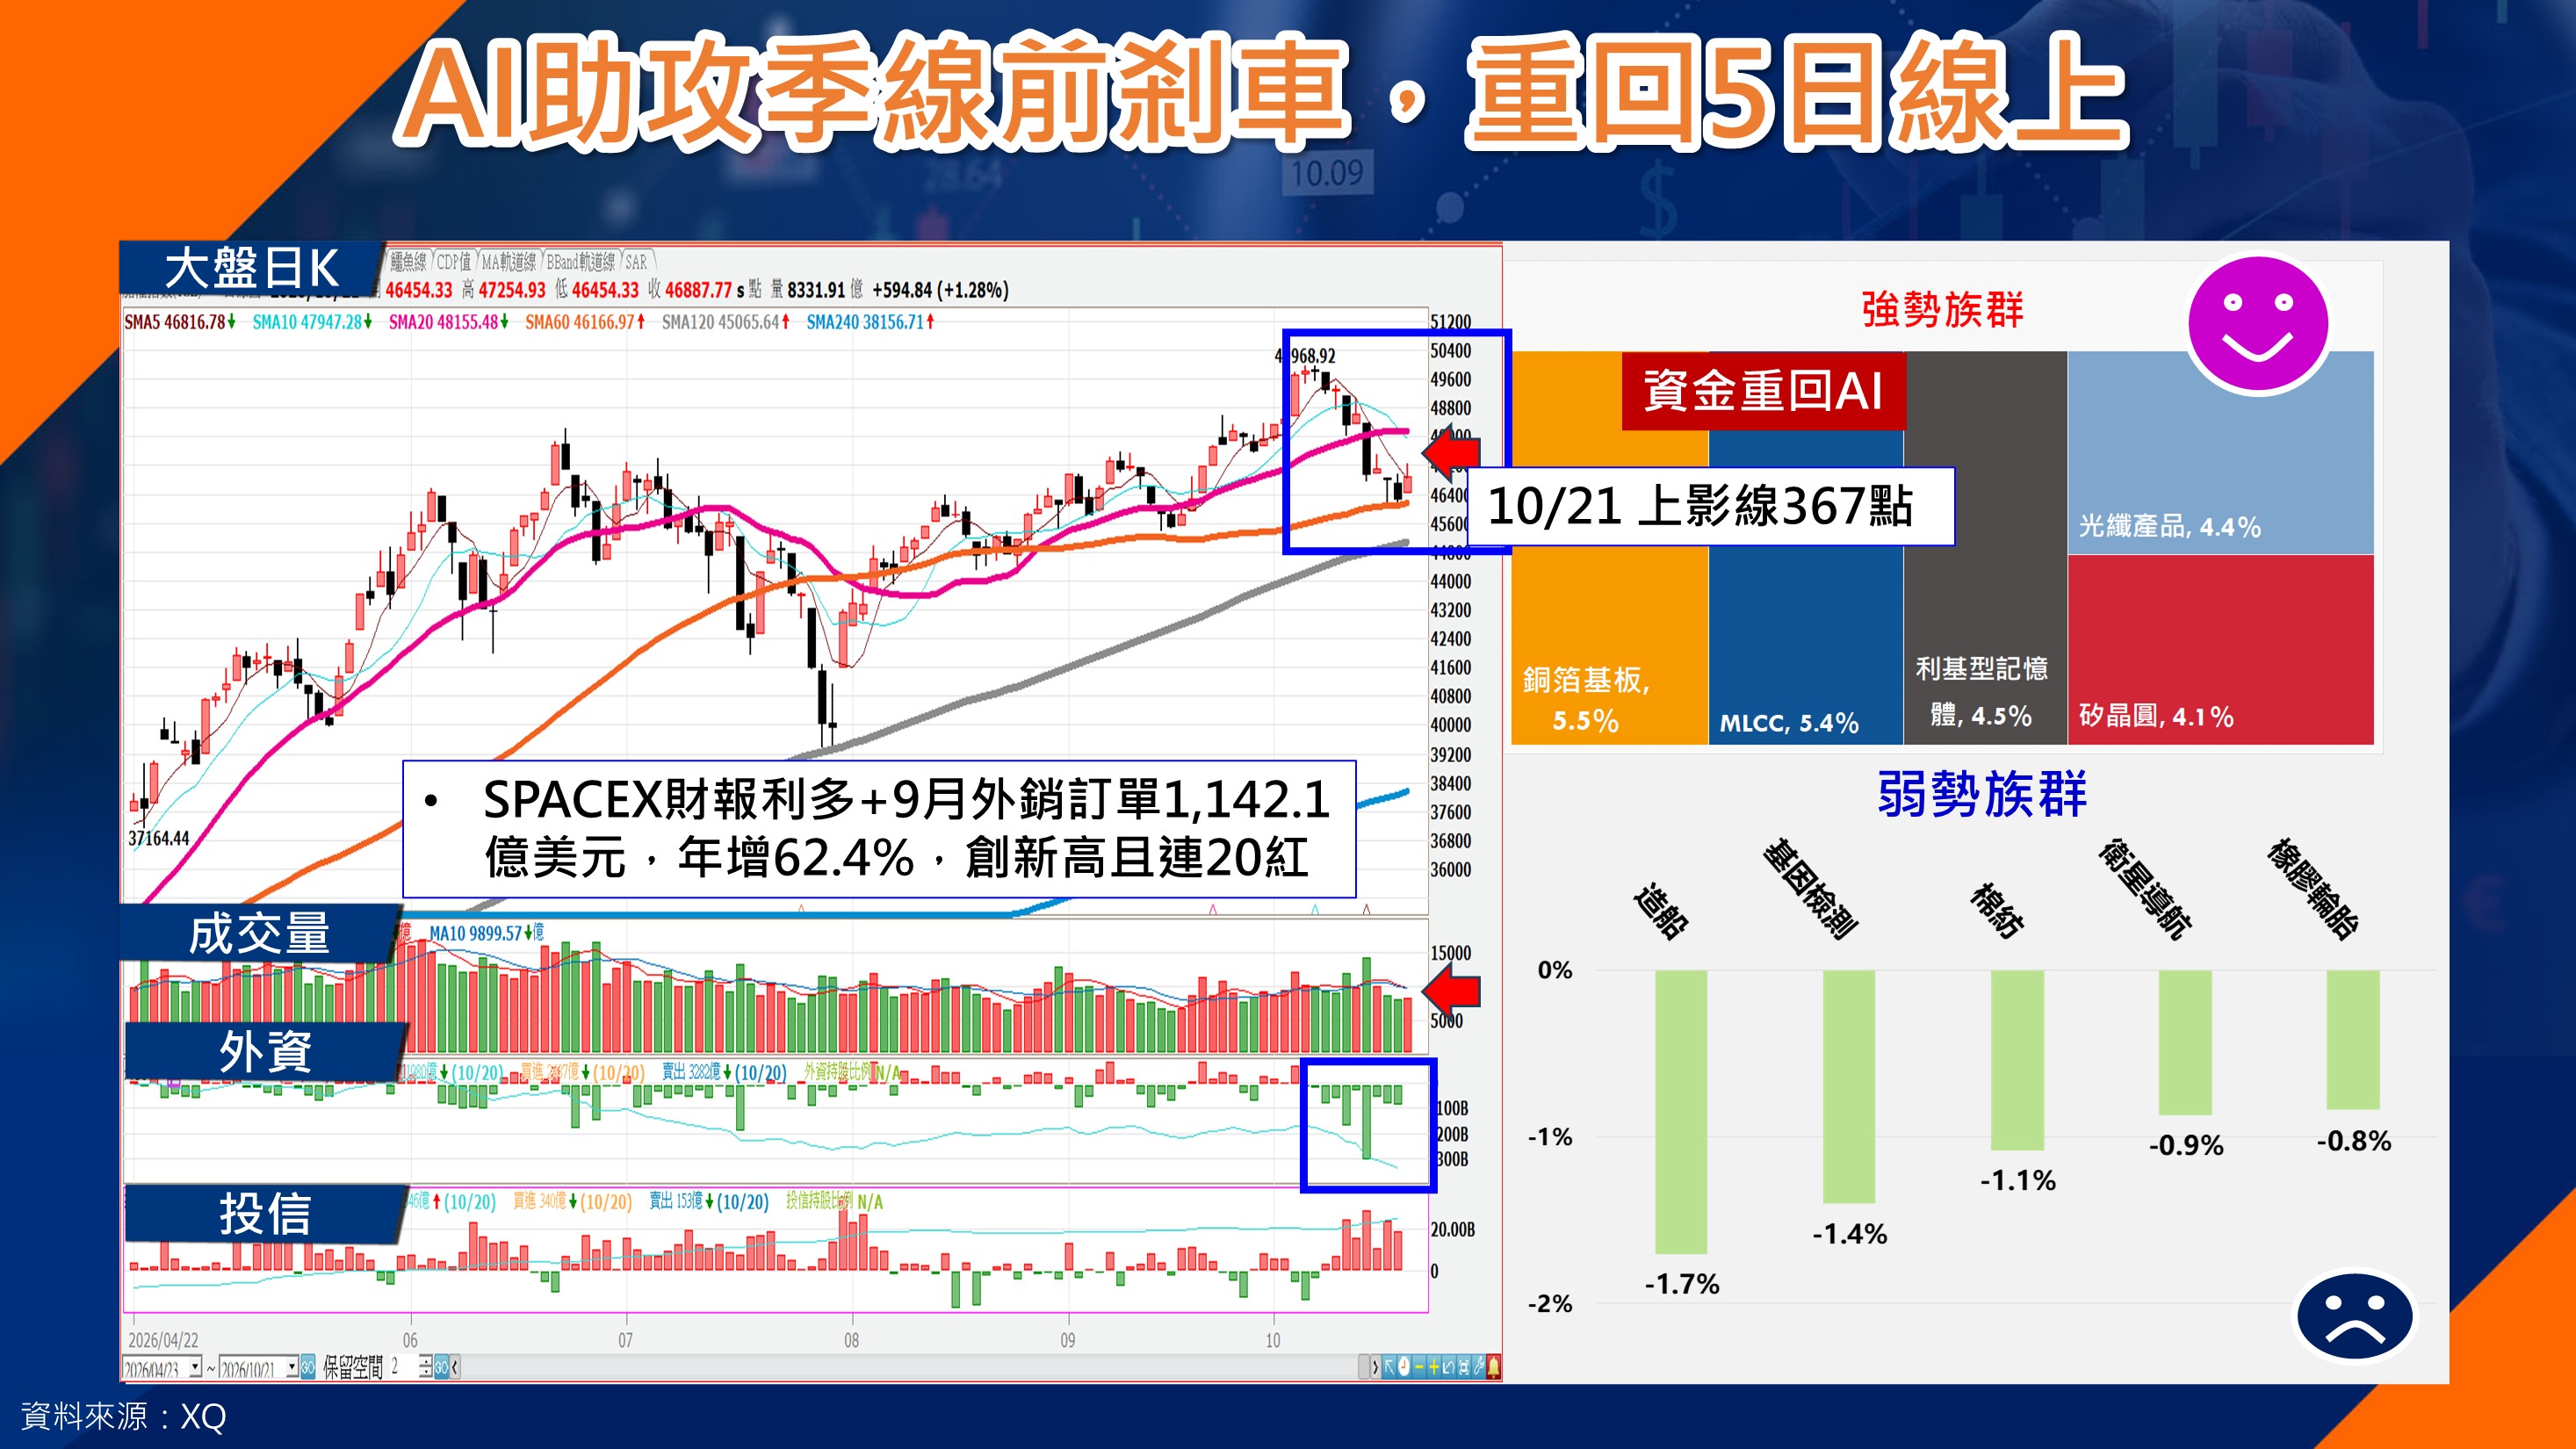
台股單日反彈594點,成交金額8,331億元,主要受到AI題材升溫與9月外銷訂單創新高帶動。資金重新回到銅箔基板、MLCC、矽晶圓及光纖等AI次族群,顯示市場並未放棄成長主線。不過,指數在五日線附近留下367點上影線,成交量也低於五日均量,代表追價意願尚未完全恢復。季線低檔支撐雖然有效,但要確認反彈轉為新一波上攻,仍須觀察外資連續賣超是否降溫,以及指數能否帶量站穩短期均線。短線較可能維持季線至月線之間震盪,操作上不宜只看單日大漲。
AI財報改善市場情緒,資金仍偏好高流動性市場
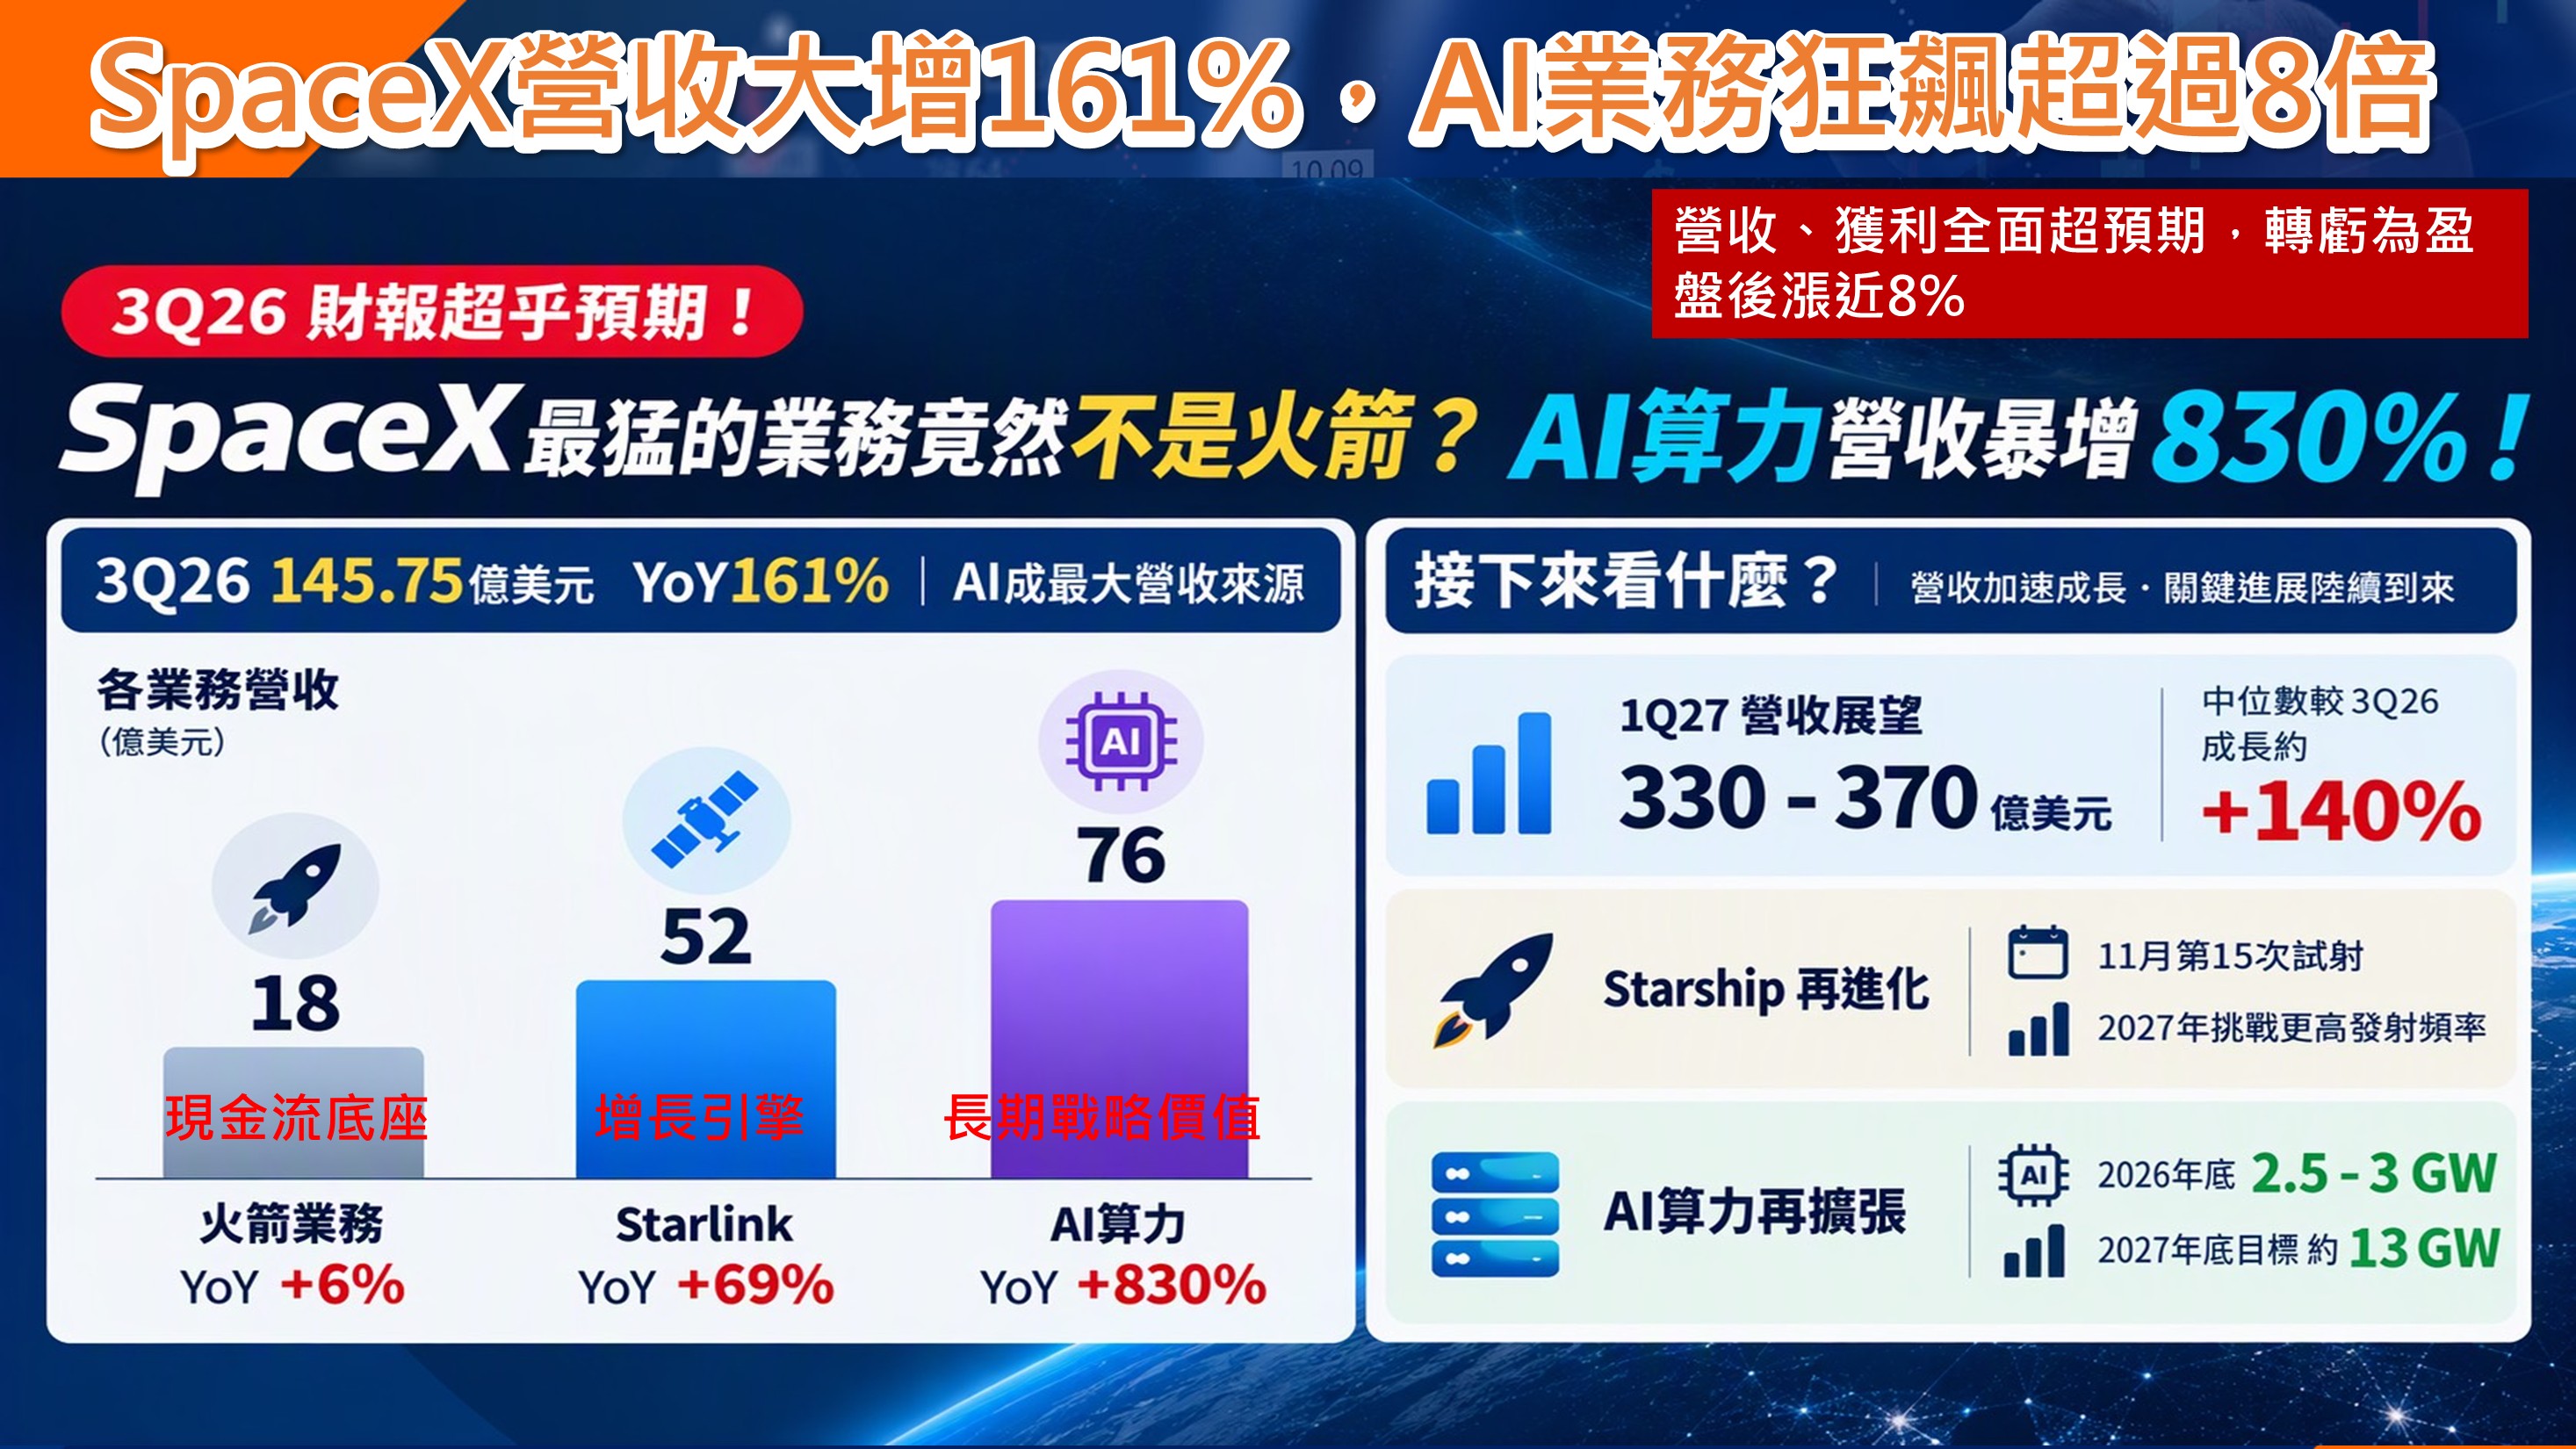
節目以SpaceX財報作為市場情緒轉折的觀察點,營收與獲利優於預期、AI算力業務高速成長,重新強化市場對AI投資週期的想像。火箭業務提供現金流底座,衛星網路扮演成長引擎,AI算力則具有長期戰略價值。對資本市場而言,真正重要的不是單一公司股價反應,而是AI基礎建設能否持續轉化為訂單、營收與獲利。當全球風險升高時,資金通常更偏好基本面成長明確、成交流動性充足的市場,美國與台灣因科技與AI供應鏈集中,仍是資金回流的重要選項。
法國財政壓力升高,但與2011年歐債危機不同
法國赤字升高、國會分裂,加上高油價、通膨及歐洲央行升息,使政府融資成本增加,公債殖利率升至2002年以來高點,法德利差也擴大至2012年以來高位。這代表市場要求更高風險補償,法國債市短期仍承受壓力。然而,目前情境與2011年歐債危機不同。當年部分國家面臨償債與紓困危機,現在法國的核心問題是債務多、借款成本變高,而非立即失去償債能力;同時歐洲穩定機制、直接貨幣交易、傳導保護工具及銀行業聯盟均已建立,政策防火牆比過去完整。
外部風險未解,市場關鍵在預算與殖利率
法國下一年度財政預算案表決,是市場判斷政治協商能力與財政紀律的重要節點。若預算遲遲無法通過,殖利率與銀行、保險等金融資產仍可能承壓;若政治不確定性下降,資金則可能從避險部位回流全球成長型資產。對台股而言,法國事件的直接營運衝擊有限,較重要的是歐洲風險是否推高全球債券殖利率、美元與風險溢酬。只要AI企業獲利與訂單沒有反轉,外部震盪較可能改變資金節奏,而非中止產業成長趨勢。
需求與訂單外溢,封測資本支出一年翻倍
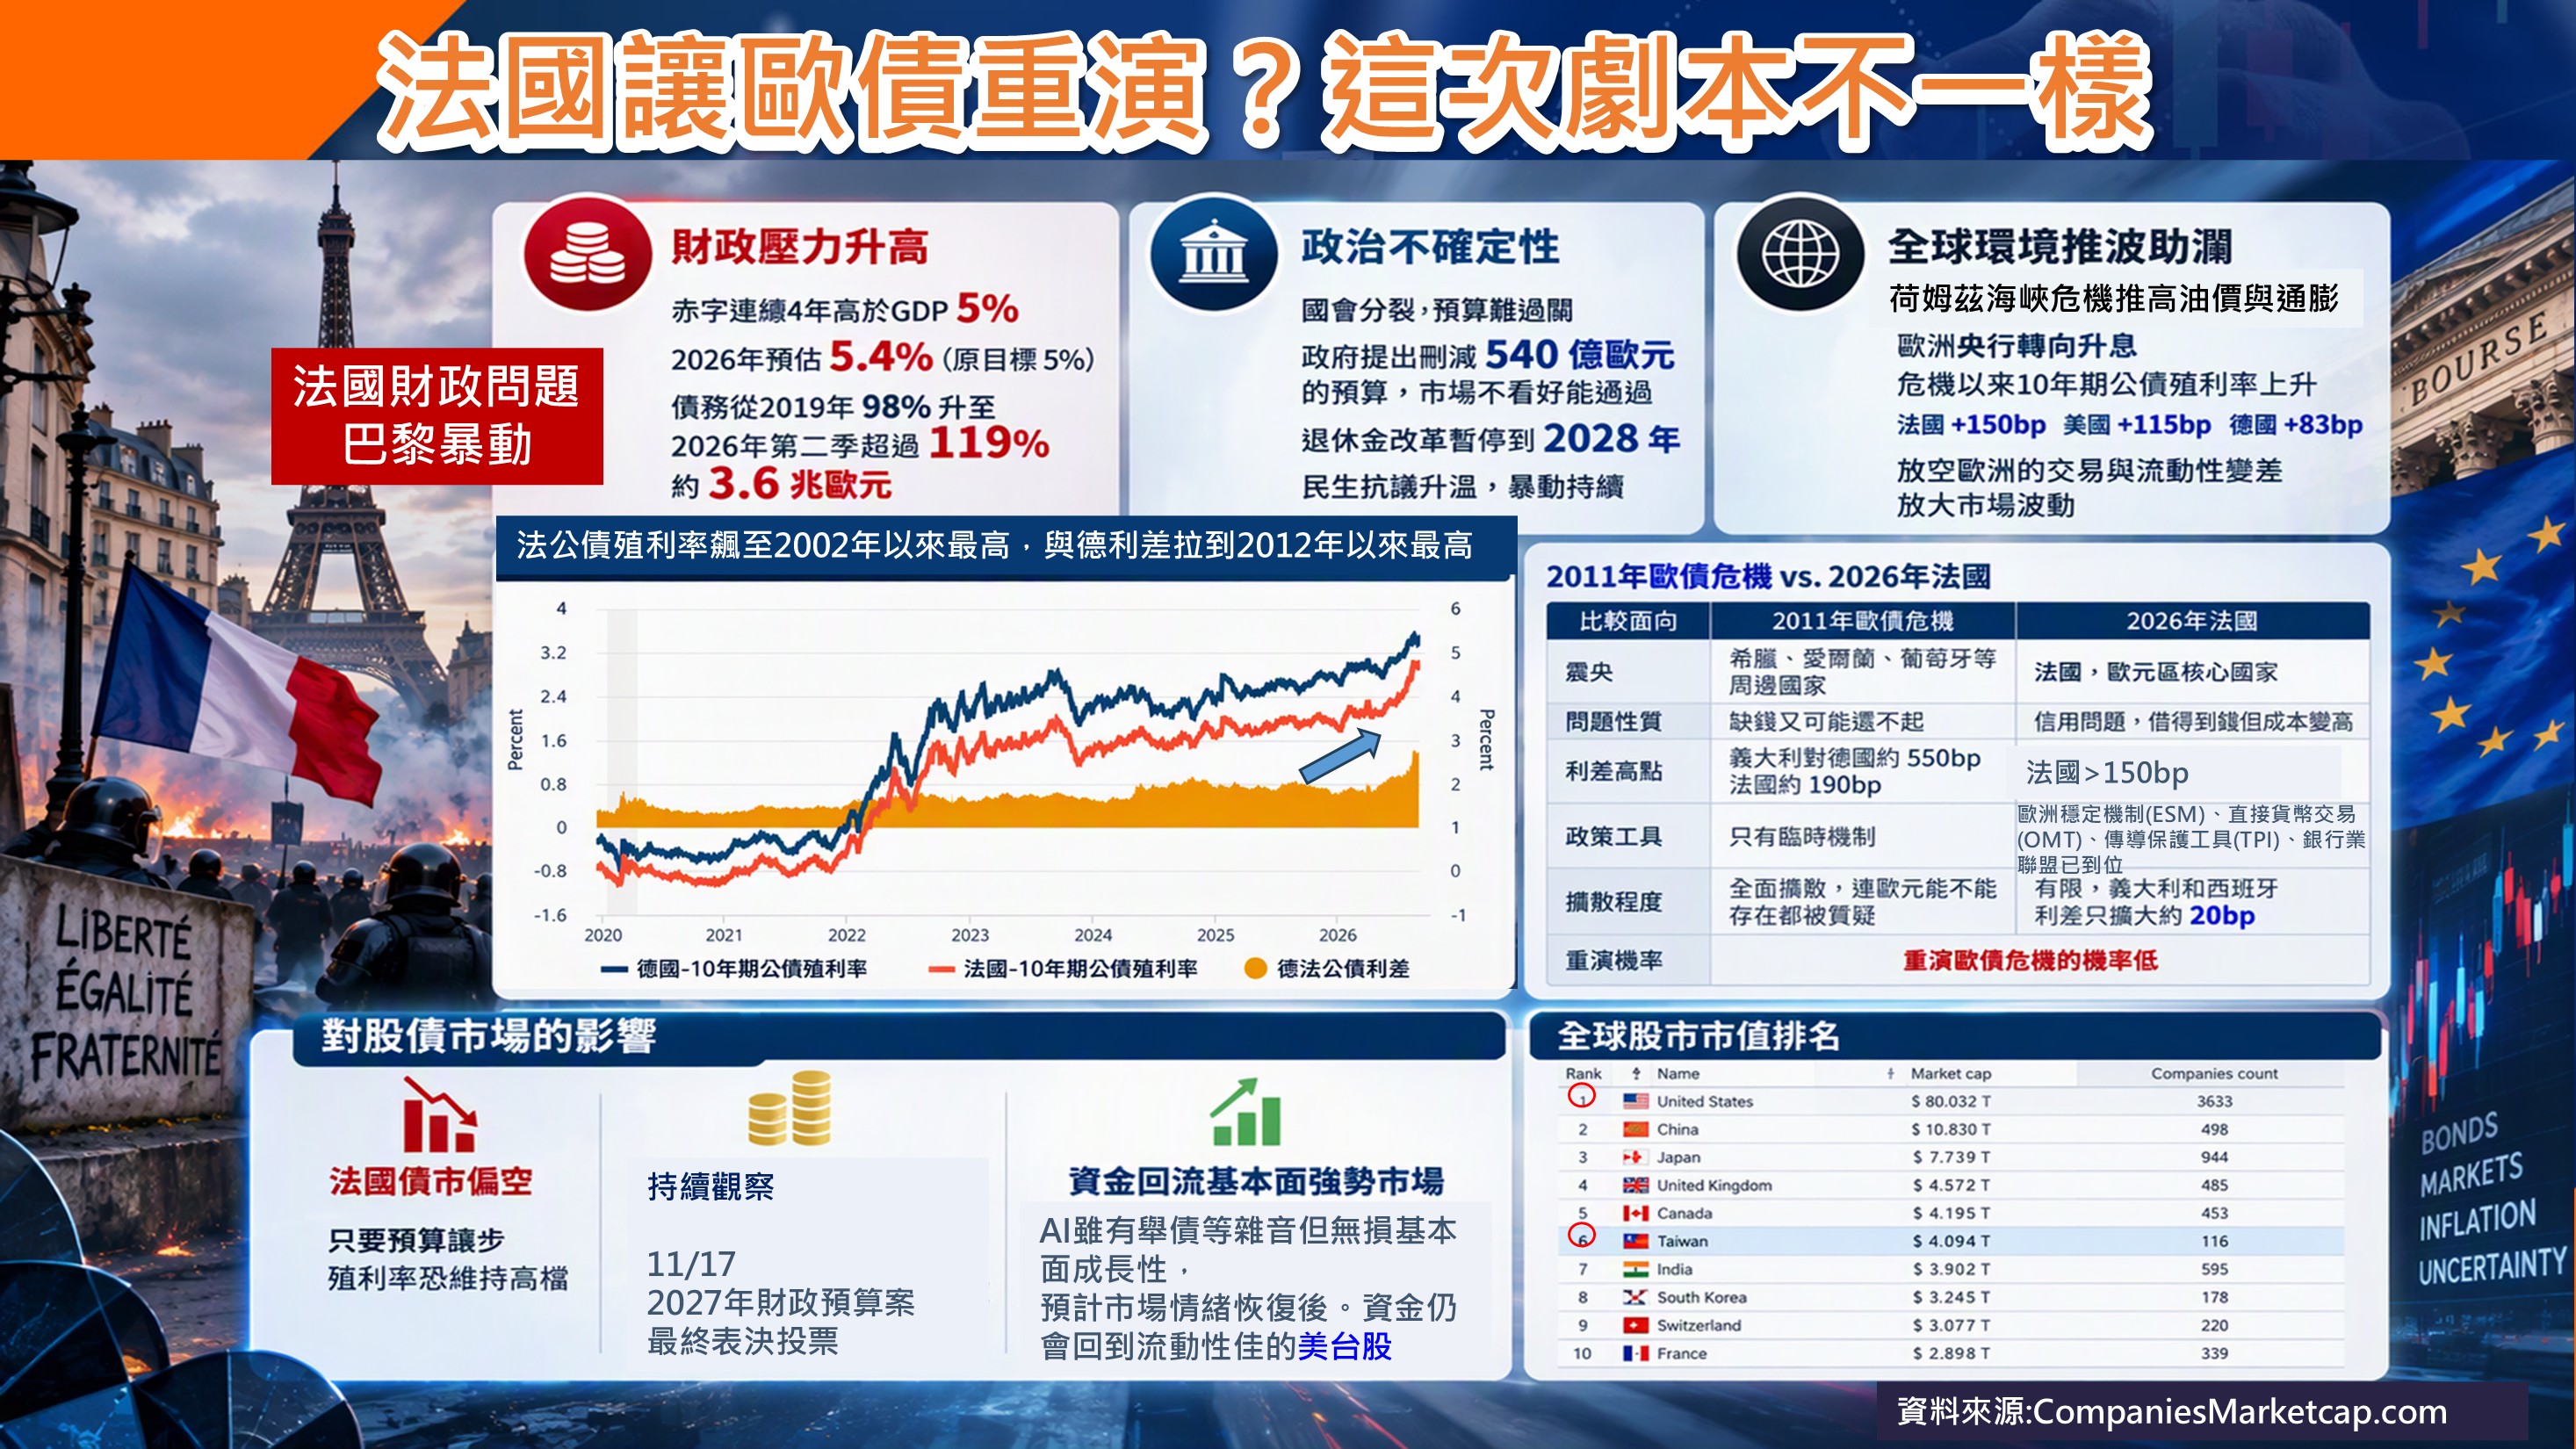
封測產業正進入新一輪擴產週期。節目資料顯示,前八大封測廠今年資本支出超過4,000億元,相較去年約2,000億元幾乎翻倍,而且仍可能上修。背後有三股力量:AI晶片出貨增加,直接推升封裝與測試需求;晶片尺寸變大、設計更複雜,使測試時間延長、站點增加,單顆晶片的封測價值同步提升;此外,晶圓龍頭將資源集中於先進製程與先進封裝,部分晶圓測試等業務向外釋出,讓專業封測廠承接更多委外訂單。這不是單純補庫存,而是製程複雜化帶來的結構需求。
資本密集度升至44.1%,代表產業預先買下未來營收
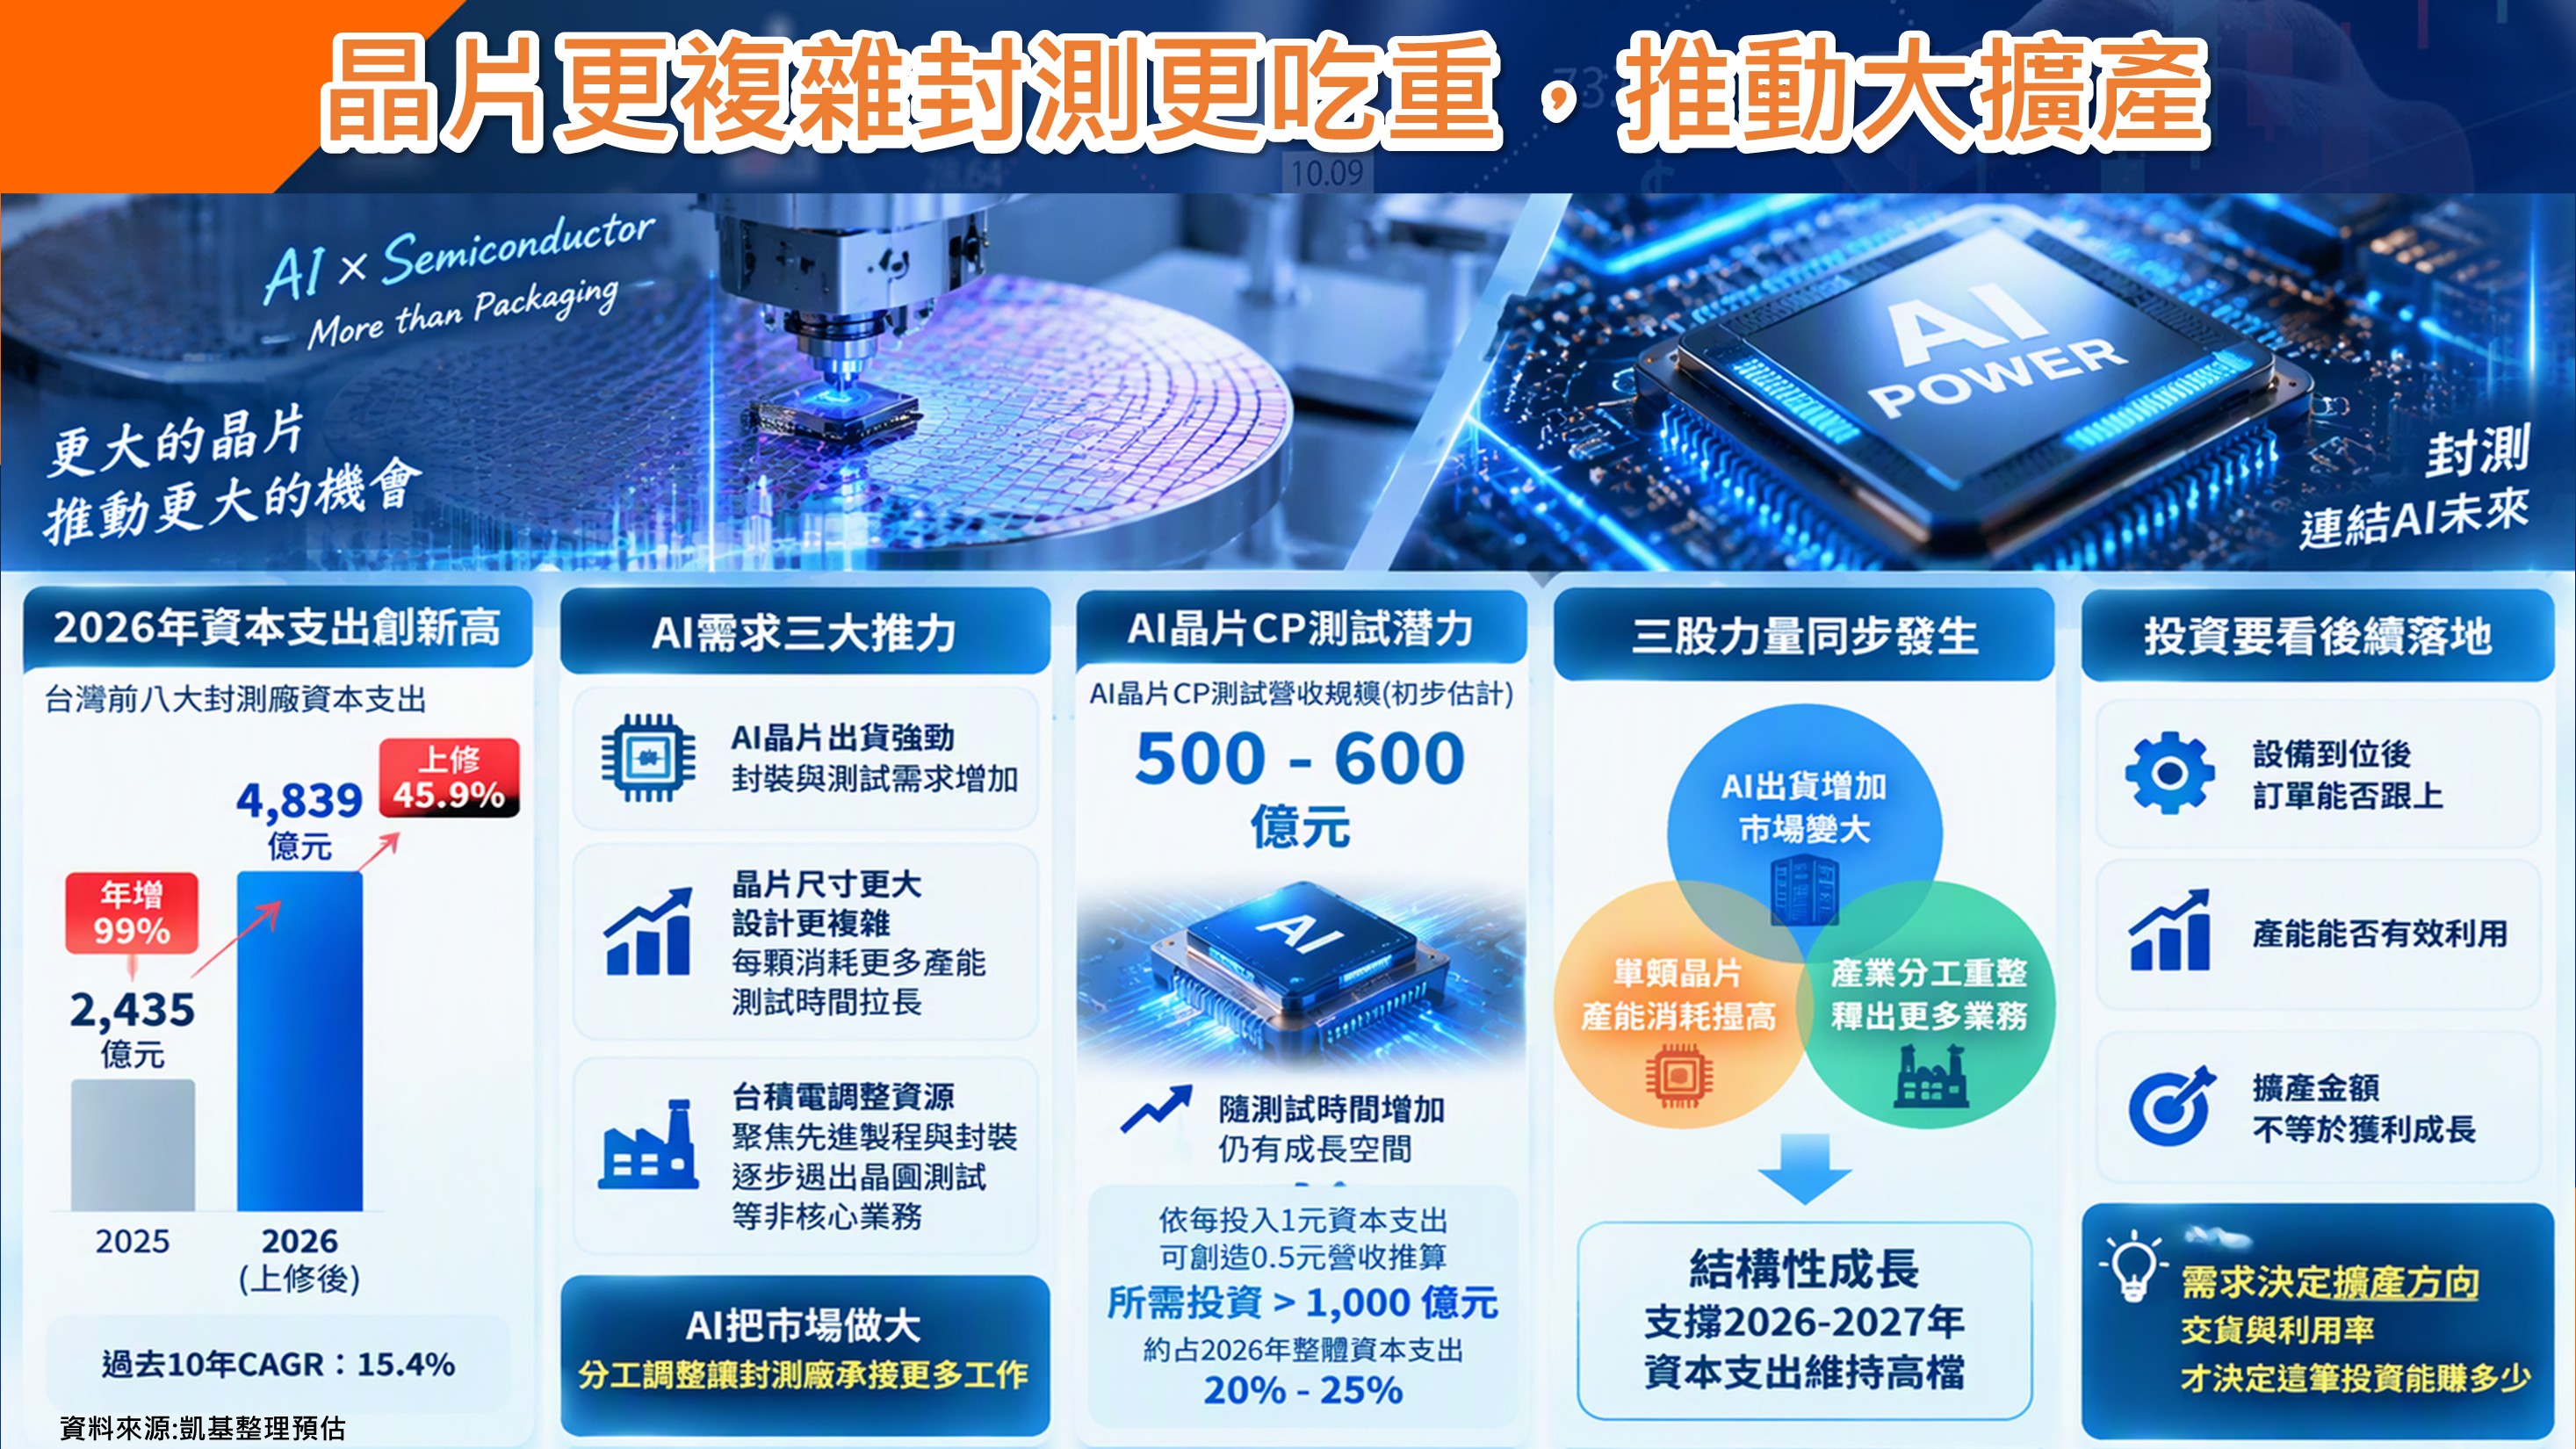
衡量封測業樂觀程度,不能只看資本支出金額,更要看資本支出占營收比重。節目指出,產業過去十年平均資本密集度約16%,今年已升至44.1%,反映廠商願意提前投入大量設備與廠房,以鎖定未來訂單。部分AI相關專案的資本密集度甚至超過100%,代表客戶需求迫切,終端客戶也可能透過設備款或合作方式確保產能。高資本密集度同時也是雙面刃:需求如期開出,營收與市占可快速成長;若訂單遞延,折舊與固定成本會先進入損益表,壓縮毛利率。
擴產效益先由設備與介面受惠,再輪動至封測本體
封測廠大舉擴產,第一階段受惠者通常是測試設備、自動化設備與測試介面供應鏈,因為機台與耗材必須先進廠,產能才能開出。第二階段才是封測廠本身,當新產能通過驗證並提高稼動率,營收與獲利才會逐步反映。由於部分設備與介面族群上半年股價已率先表現,資金可能進一步尋找尚未充分反映擴產紅利的封測本體。不過,產業分析不宜只用低基期選股,而應比較新增產能用途、客戶承諾、驗證進度與量產時程,確認資本支出是否能轉化為有效營收。
2027年進入折舊考驗,回本速度決定獲利分化
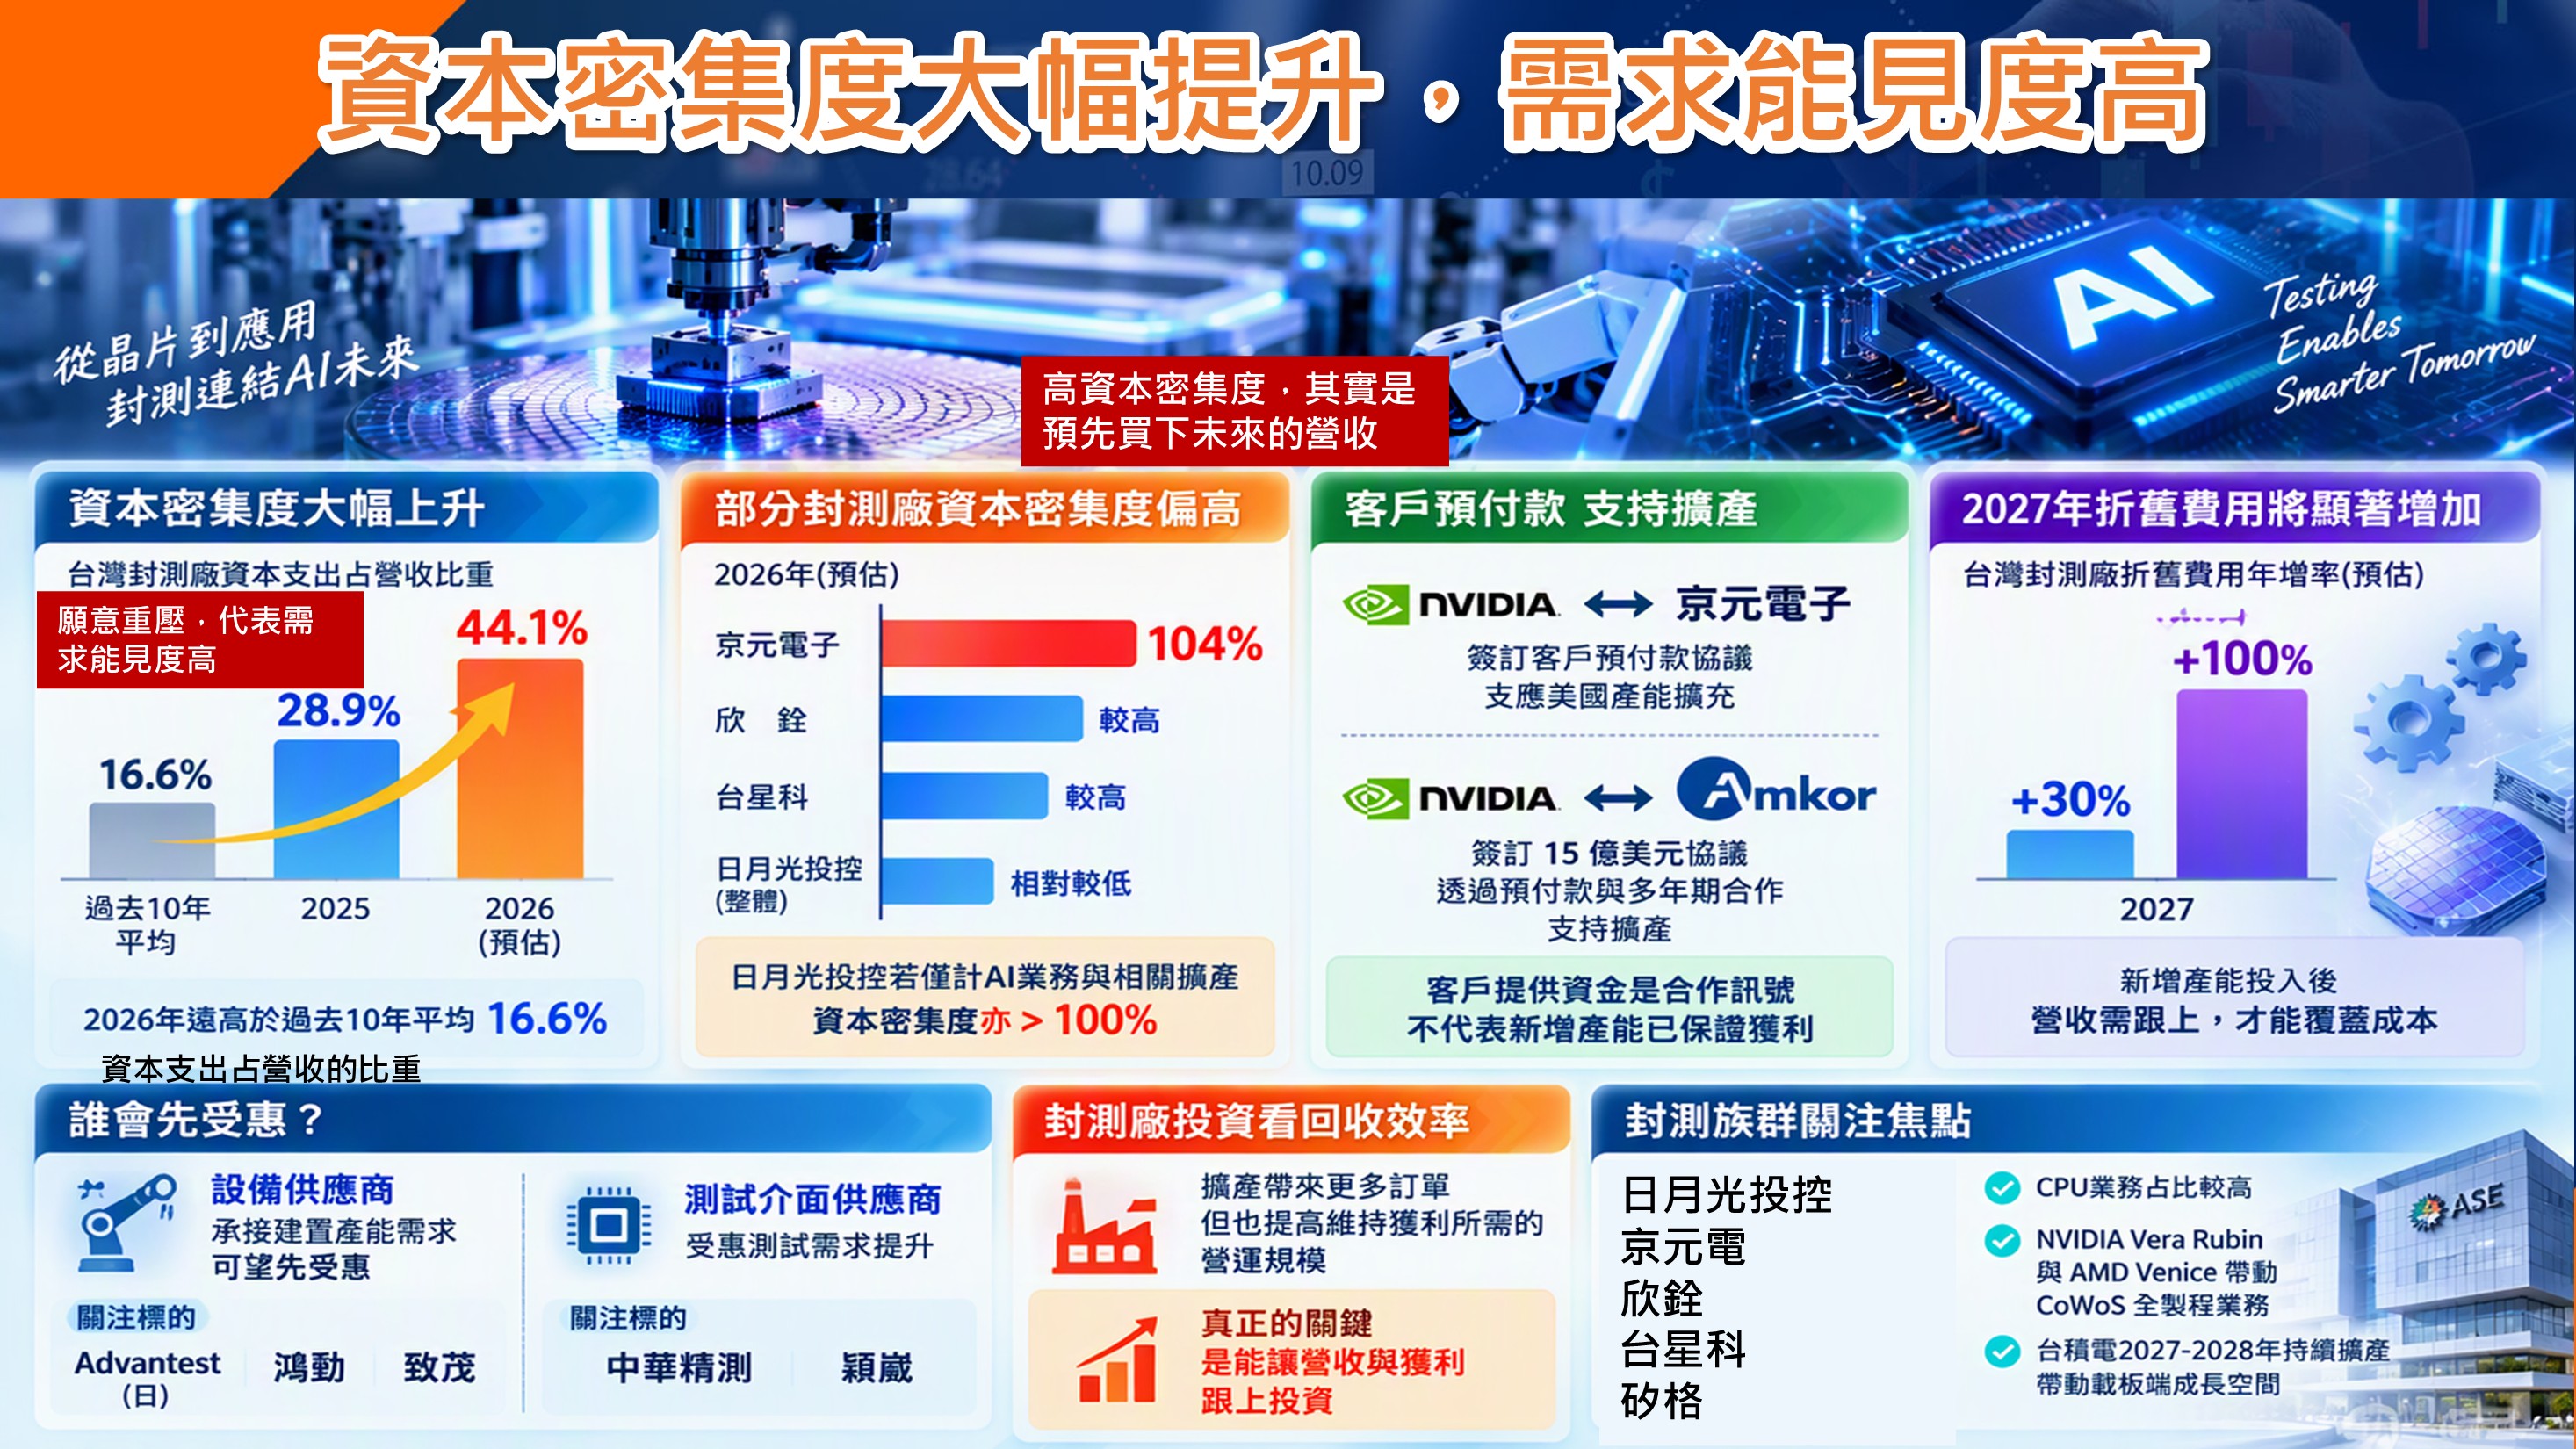
封測擴產真正的考驗將在設備陸續搬入與折舊開始認列後出現。若AI晶片出貨、先進封裝及晶圓測試委外需求持續增長,較高稼動率可攤薄固定成本,資本密集度上升將轉化為營收與獲利槓桿;若需求成長不及預期,折舊、人力與廠務費用反而可能侵蝕獲利。因此,後續應追蹤四項指標:產能利用率是否持續上升、客戶是否提供長約或設備支持、新廠驗證與量產是否準時,以及新增營收能否覆蓋折舊。封測業的機會已從是否擴產,進一步演變為誰能最快把資本支出變成現金流。
想看更多完整報告,立即下載凱基證券隨身e策略APP👉 https://kgis.tw/9kpfqj
凱基投顧
凱基投顧以專業研究,成為法人投資台股最信任的機構。近30位台股、美股及港股分析師團隊,全力滿足客戶財富管理商品服務的多元需求。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。