亞馬遜、英特爾財報接連失色,台股重挫1,156點、跌破半年線。這波修正會跌到哪?景氣燈號卻連10紅創紀錄。當市場擔心AI硬體燒錢,資金悄悄轉向AI應用的下一站:資訊服務。
美國CSP財報翻車 台股狂瀉終點站在哪?AI投資下半場:從「賣鏟子」變成「賣服務」
凱基投顧
2026.11.02 626 次瀏覽
一根長黑跌破半年線 這波會跌到哪?
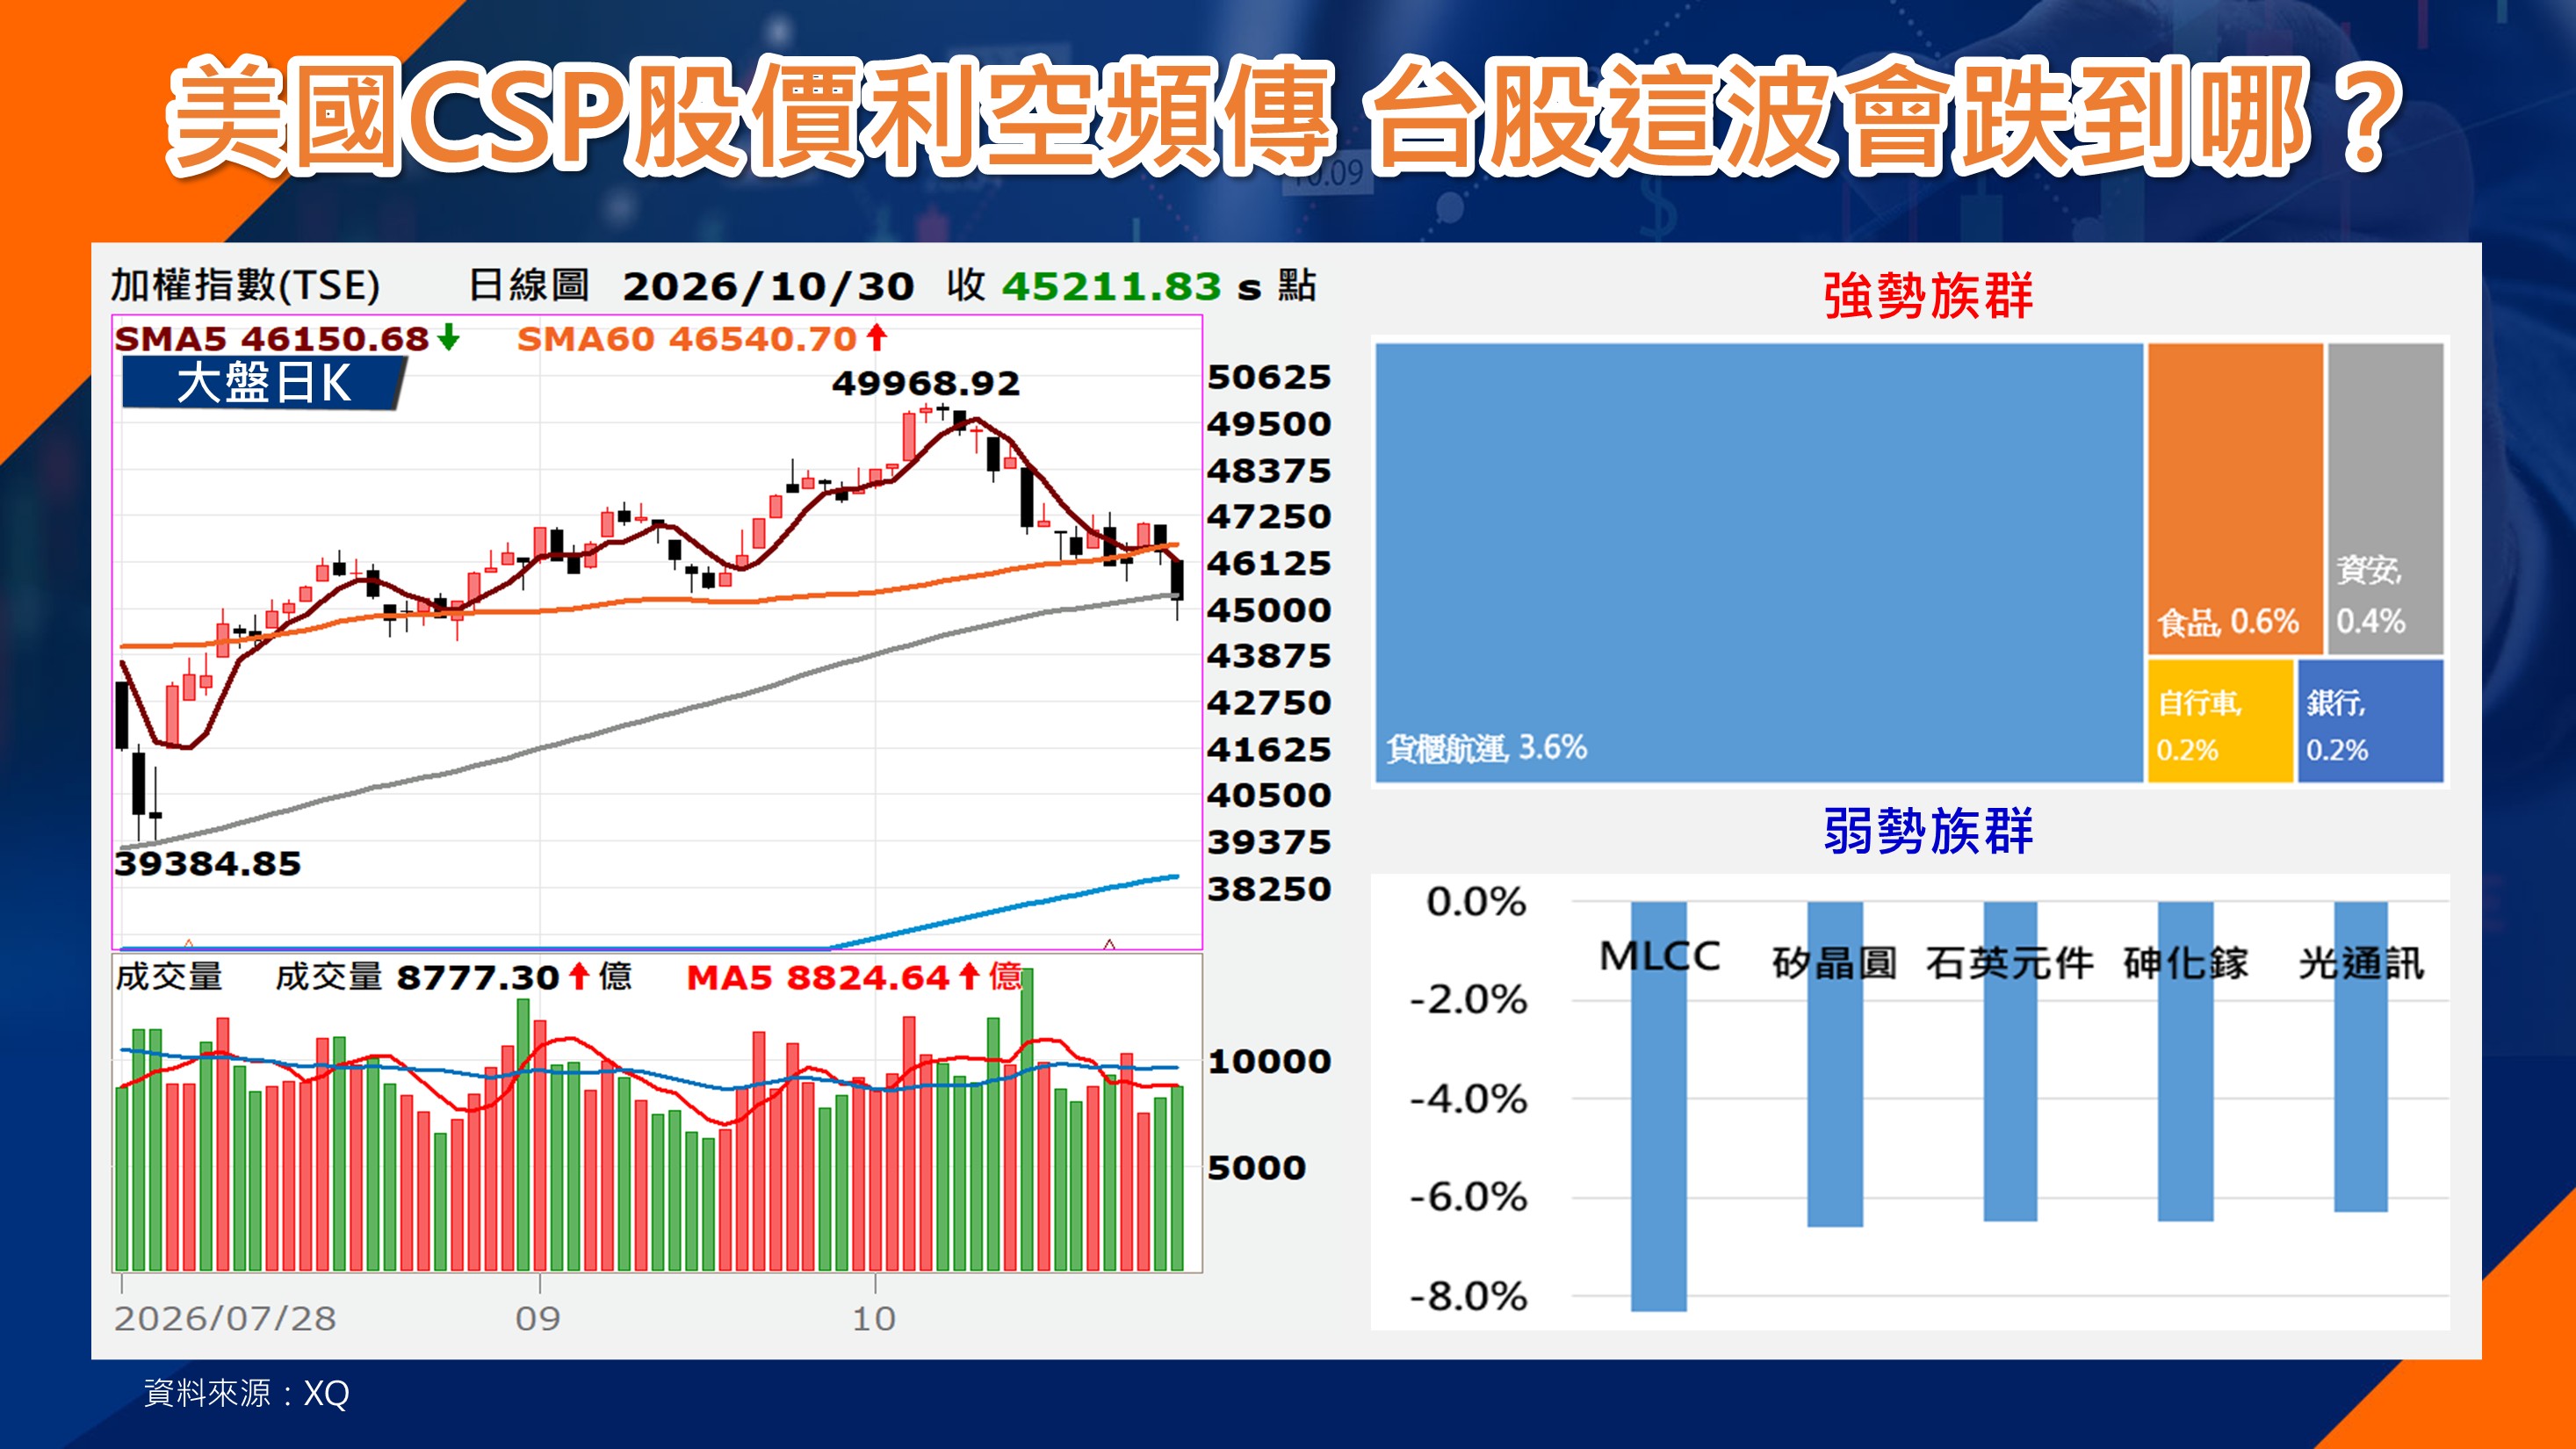
10月30日週五,台股開低後一路走弱,盤中一度重挫約1,600點,終場下跌1,156點,一根長黑K棒直接跌破半年線。過去一週,指數一直在季線附近來回拉鋸,這一跌,讓投資人最關心的問題浮上檯面:股價到底會跌到哪?手上的股票該停損,還是另有機會?
從籌碼面看,賣壓還沒清乾淨。這一波指數已修正約10%,融資卻只減少約3%,大量融資仍待清洗,潛在賣壓依舊存在。技術面上,KD指標在低檔鈍化,依過去經驗,指數轉強往往需要約一個月,目前時間還不夠。短線最理想的情況,大概是在低檔區震盪整理。
PCE再升溫 儲蓄率創2022年來新低
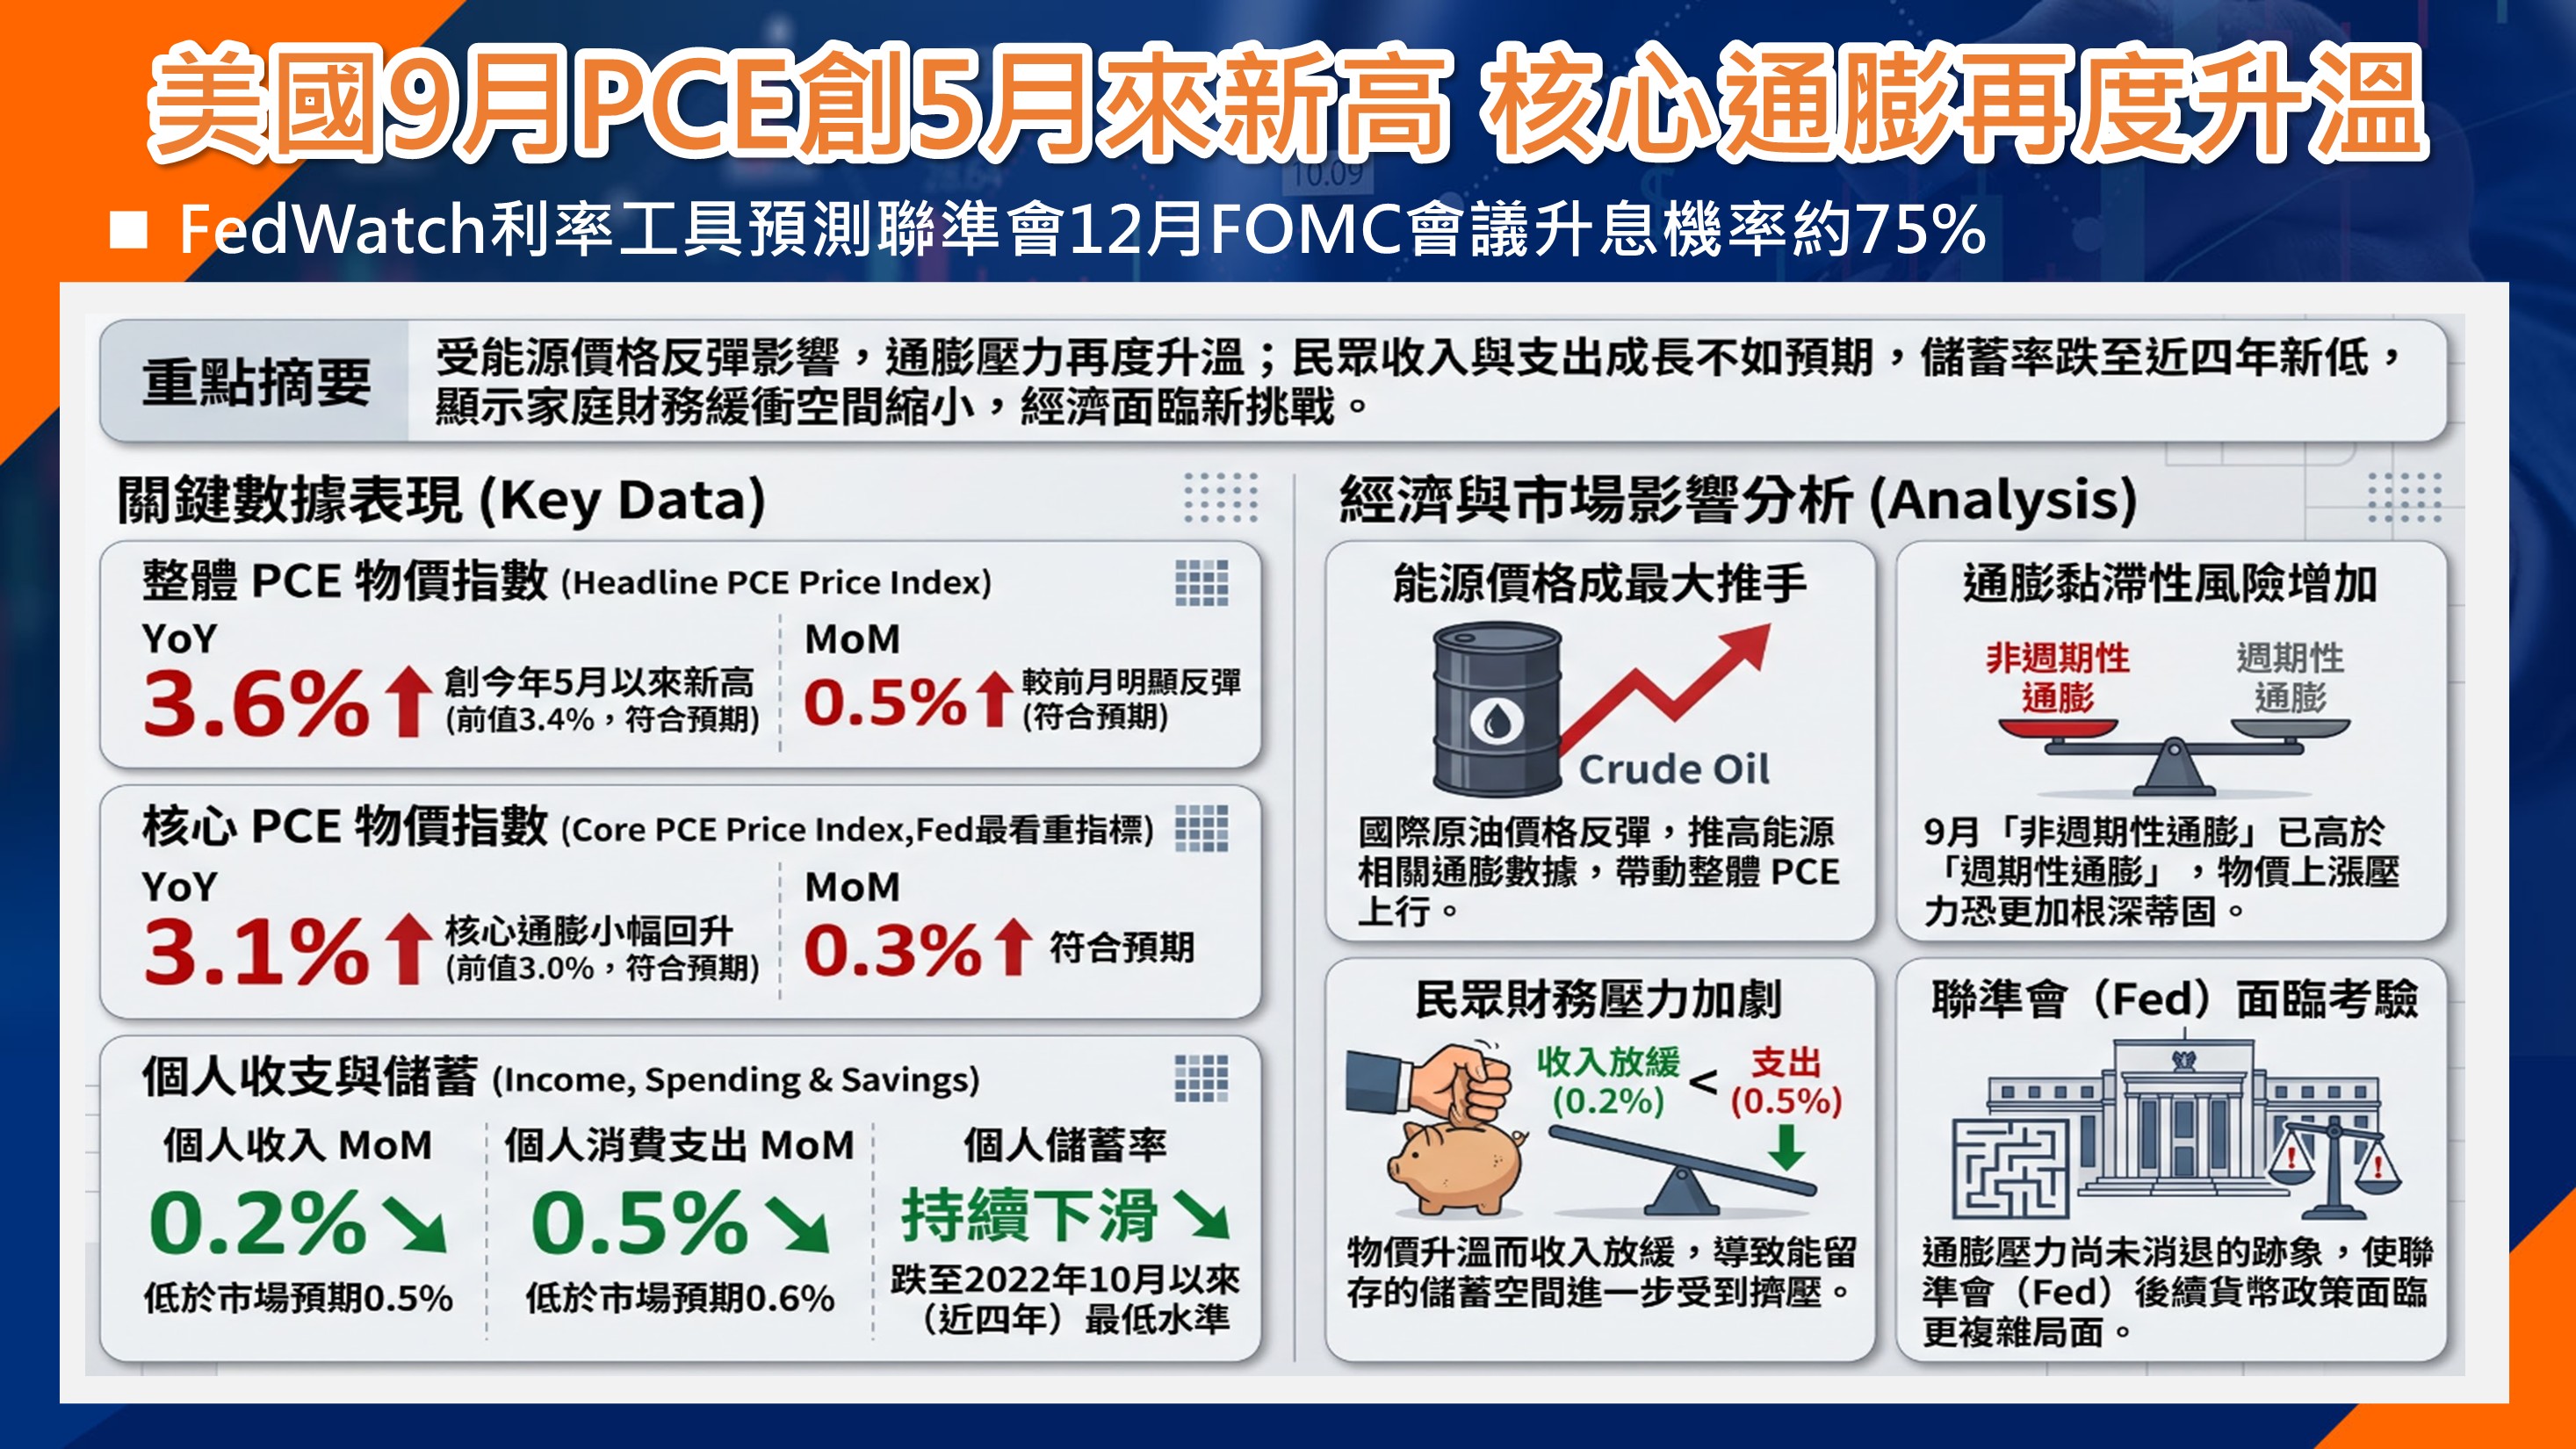
重挫的第一個原因來自美國通膨。9月PCE物價指數無論整體或核心數據都持續上升,顯示通膨正在升溫。更值得留意的是,個人消費支出雖低於預期,成長幅度卻仍高於個人所得,民眾開始入不敷出,儲蓄率跌到2022年以來新低。財務壓力變大,未來消費恐怕會跟著縮手。
在通膨居高不下的情況下,FedWatch預測12月FOMC升息機率約75%,市場甚至預期明年第一季、第四季可能各再升息一次。原本期待明年下半年進入降息或按兵不動的劇本,可能因此生變,殖利率走高與通膨升溫的疑慮,成為壓在股市上方的另一塊石頭。
利多不漲、利空大跌 CSP財報成績單失色
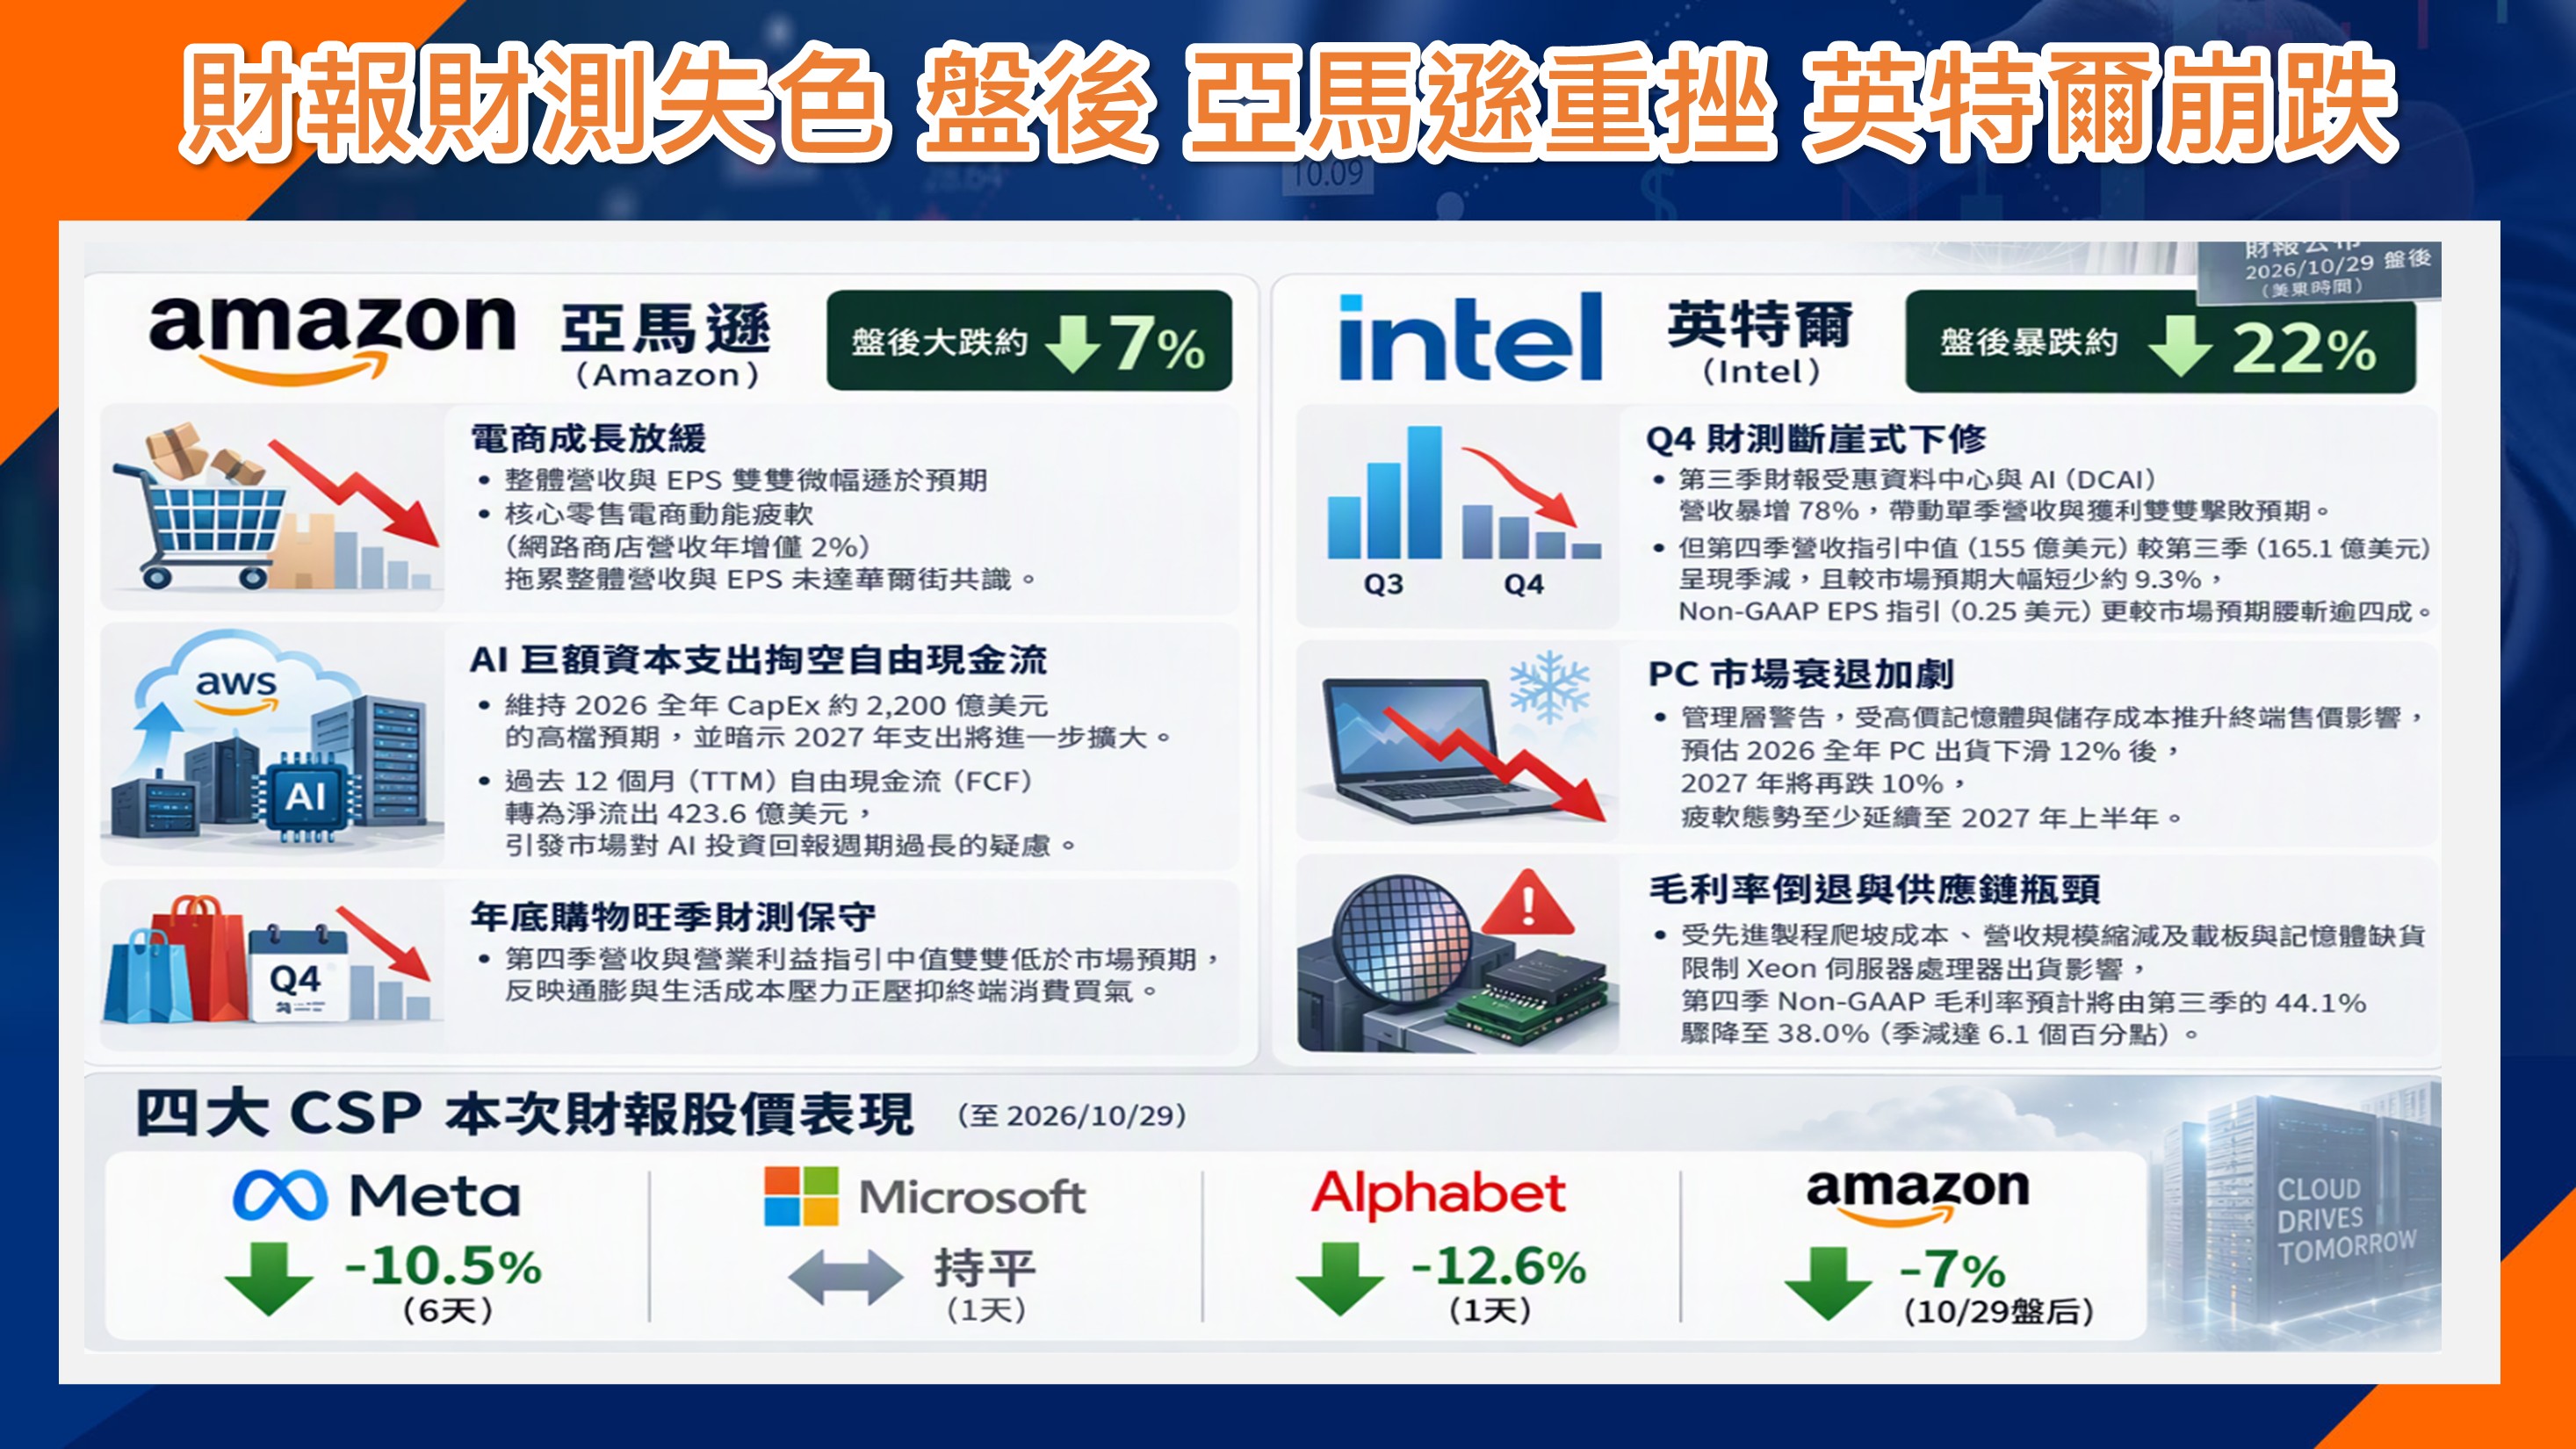
第二個原因,也是衝擊最大的,是美國科技巨頭的財報。亞馬遜營收與獲利不如預期,持續加碼資本支出,自由現金流卻轉為負423億美元,第四季財測又偏保守,盤後大跌7%。英特爾第三季雖優於預期,但第四季獲利財測比市場預期低約四成,PC市場預估今年衰退12%、明年再減10%,盤後重挫超過22%。
回頭看四大CSP財報公布後的股價,一個重要訊號浮現:利多不見得漲,利空卻會大跌。Meta財報後盤後一度上漲,至今卻跌了約10%;微軟盤後漲約3%,隨後回到持平;Google盤後跌10%,正式交易時跌近13%。標普500的獲利結構,似乎正如先前所預期,開始出現變化。
季線盤整逾7天 久盤必跌應驗
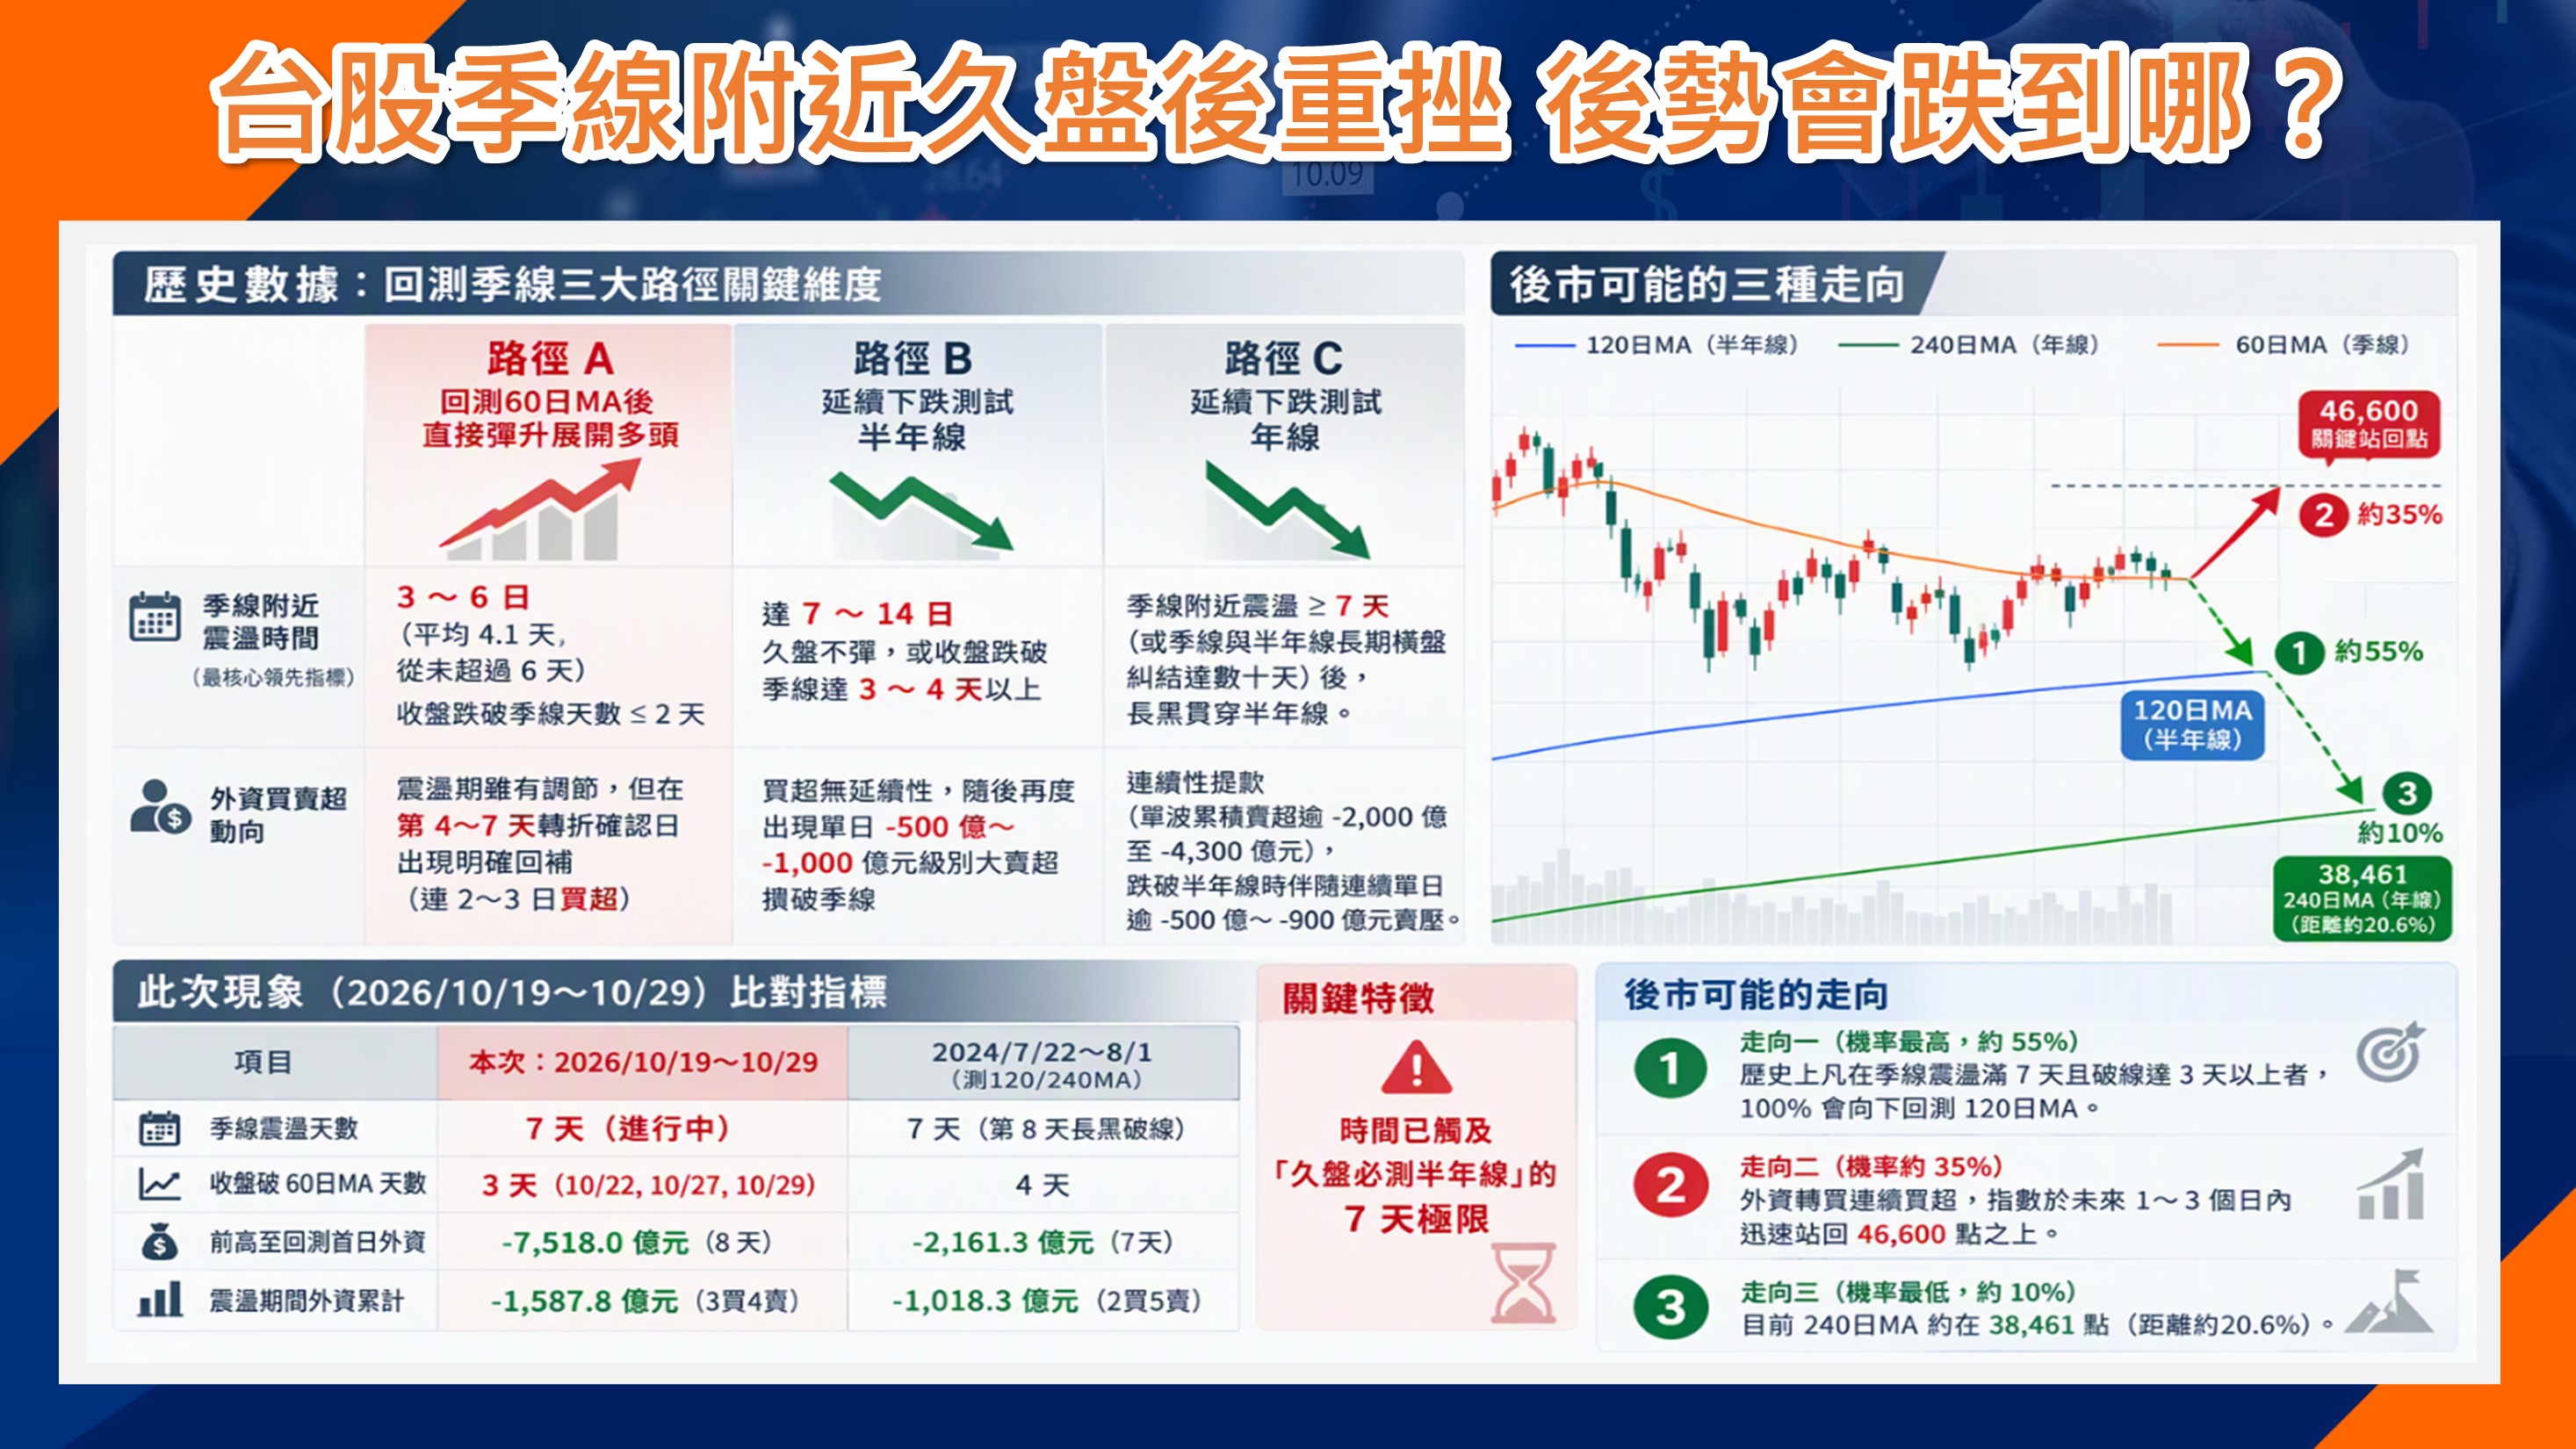
其實在指數於季線附近震盪約7天時,警訊就已經出現。統計2024年以來的經驗,台股回測季線後,通常3到6天內就會反彈;若震盪超過7天仍漲不上去,下一步往往是回測半年線。這一次,「久盤必跌」再度應驗。
接下來觀察兩個重點:第一,外資賣超能否大幅縮減,甚至轉為連續買超;第二,指數能否快速站回46,600點。若兩者都沒有出現,指數可能在半年線附近,甚至半年線與年線之間來回震盪。操作上宜保持謹慎,留意避險部位,等待盤勢真正落底。
景氣燈號連10紅 基本面並未轉向
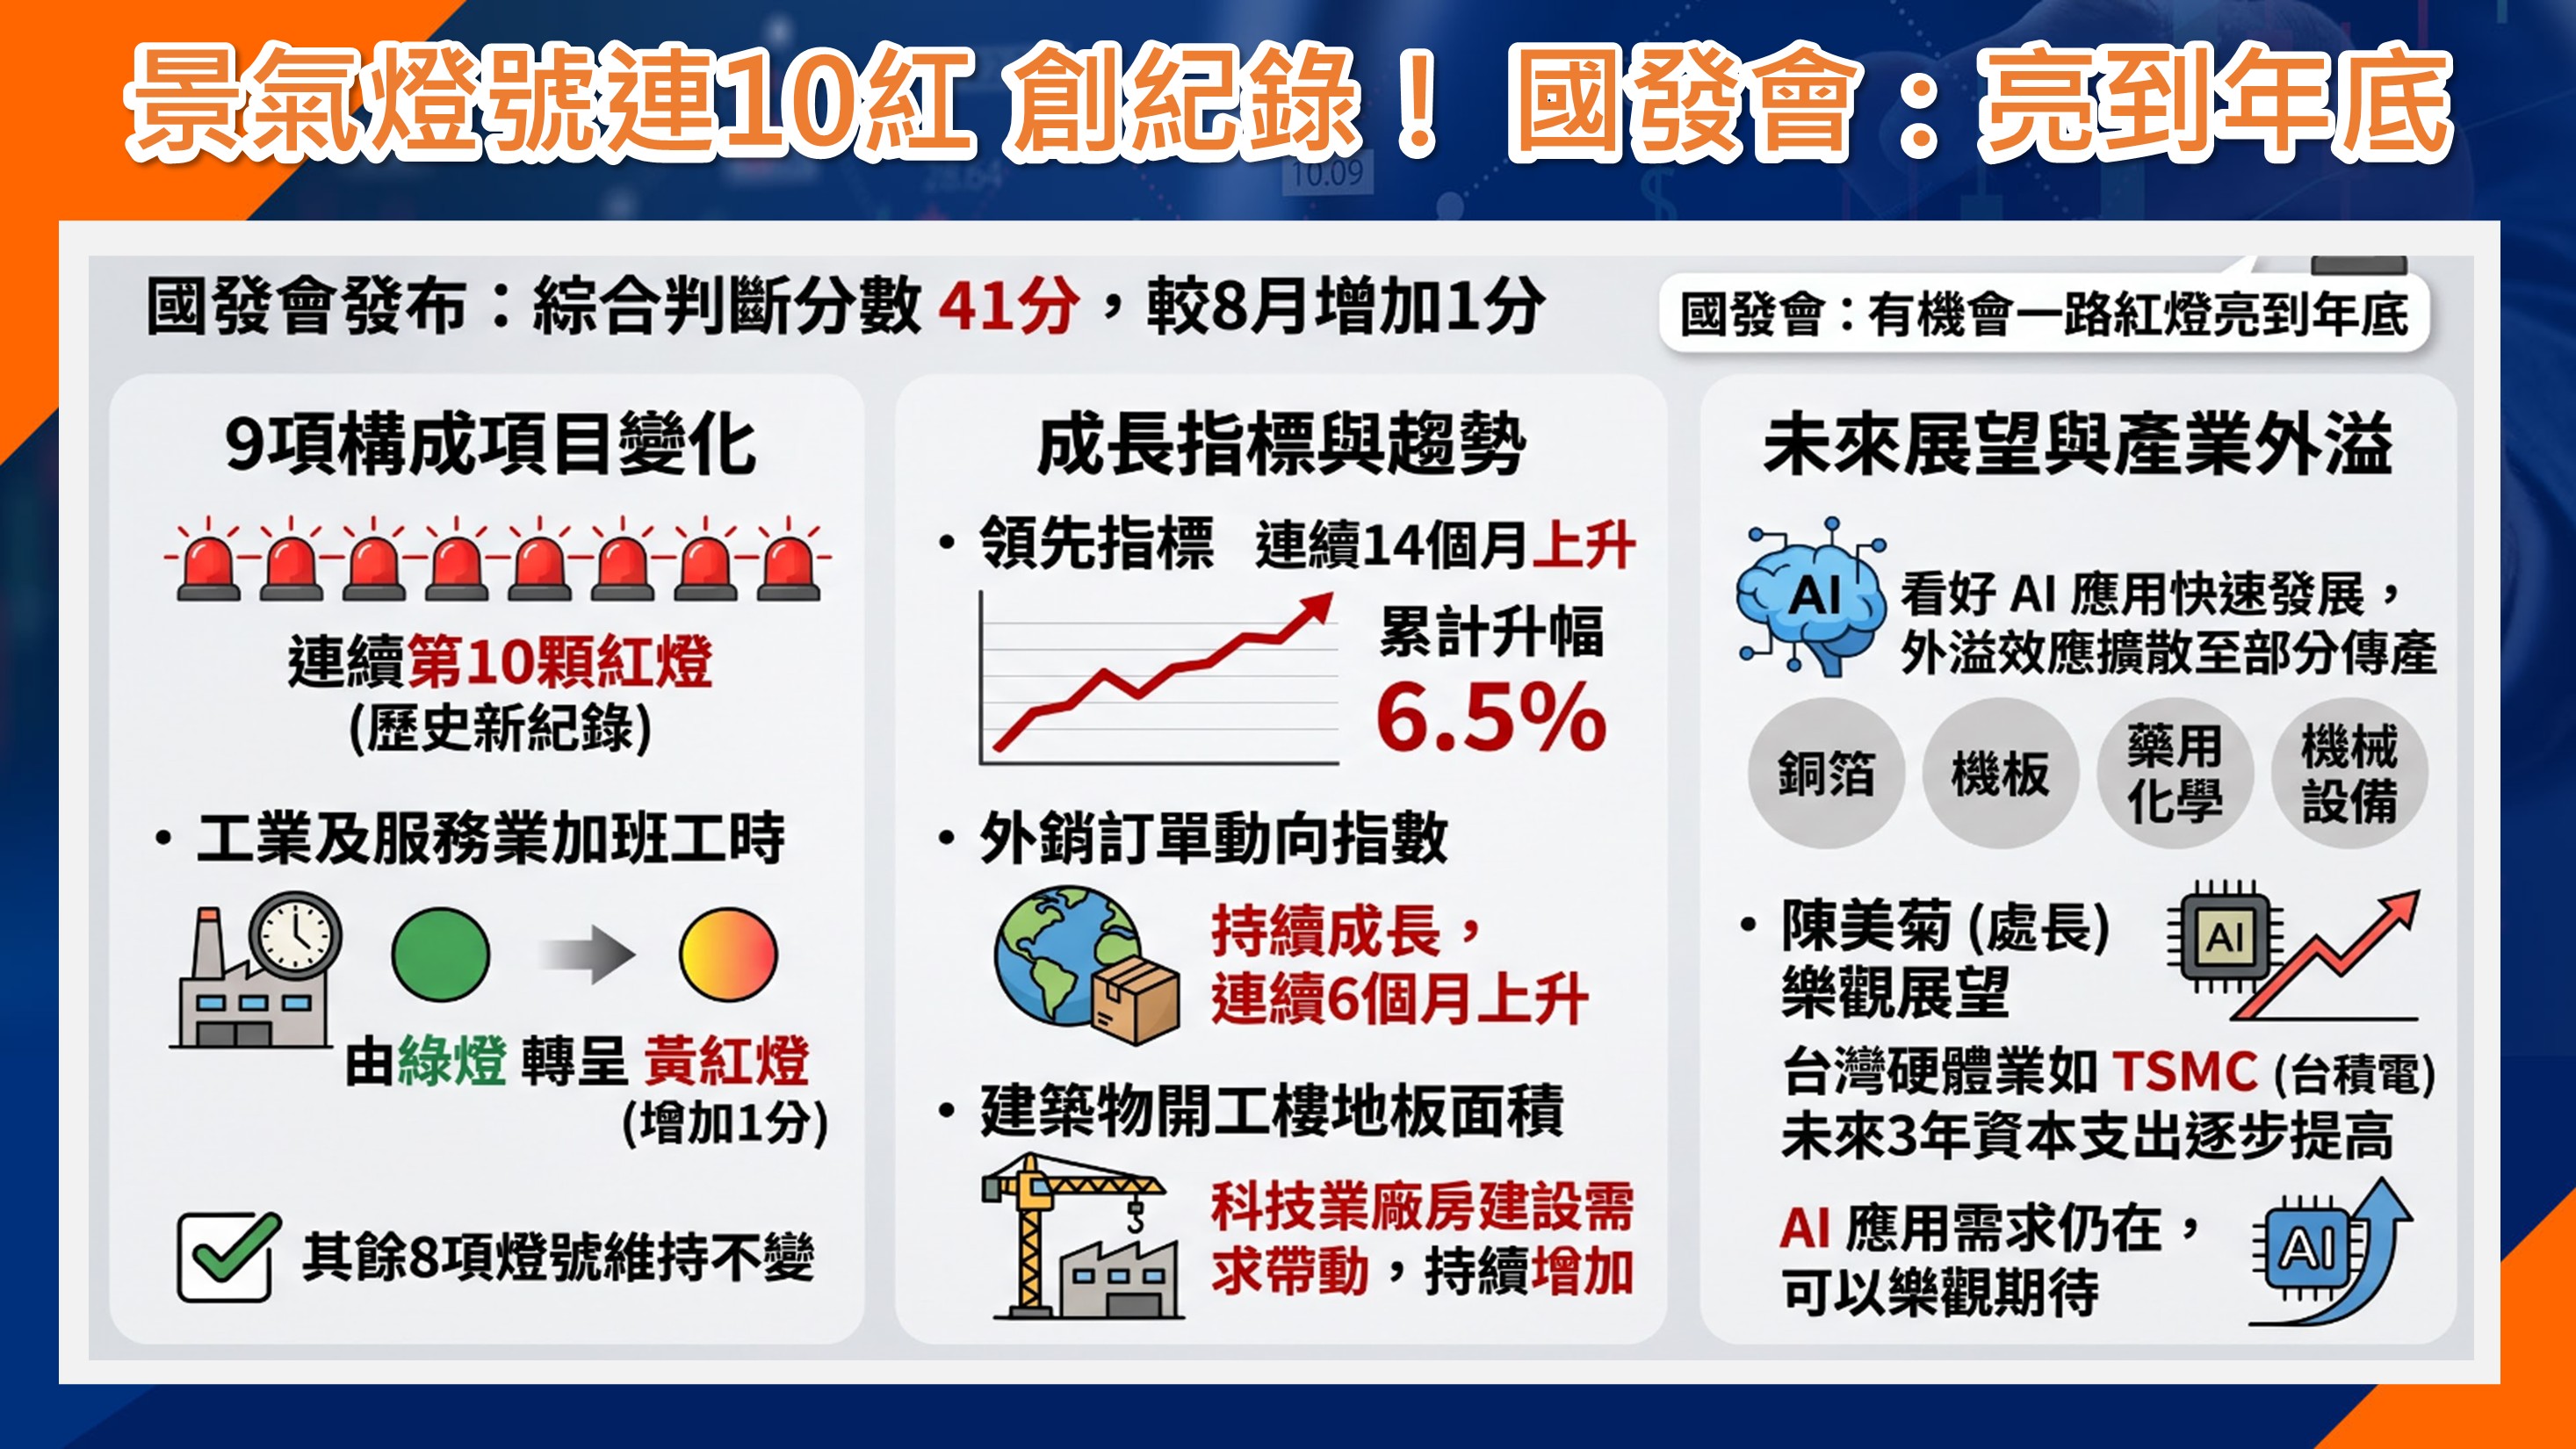
不過,也不必過度悲觀。這一波下跌主要來自籌碼面、評價面與技術面的修正,並非基本面轉壞。最新景氣對策信號維持41分紅燈,已連續10個月亮紅燈,創下歷史紀錄;國發會預估紅燈可望一路亮到年底,有機會達到12顆紅燈。
支撐景氣的關鍵在於訂單動能強勁,AI帶來的外溢效應,正從科技業擴散到銅箔基板、化學材料與機械設備等傳統產業。因此,若手上持股的產業方向與獲利成長仍屬正向,可以續抱;積極型投資人則可選擇避開風頭的新方向。
硬體是前菜 軟體才是主餐
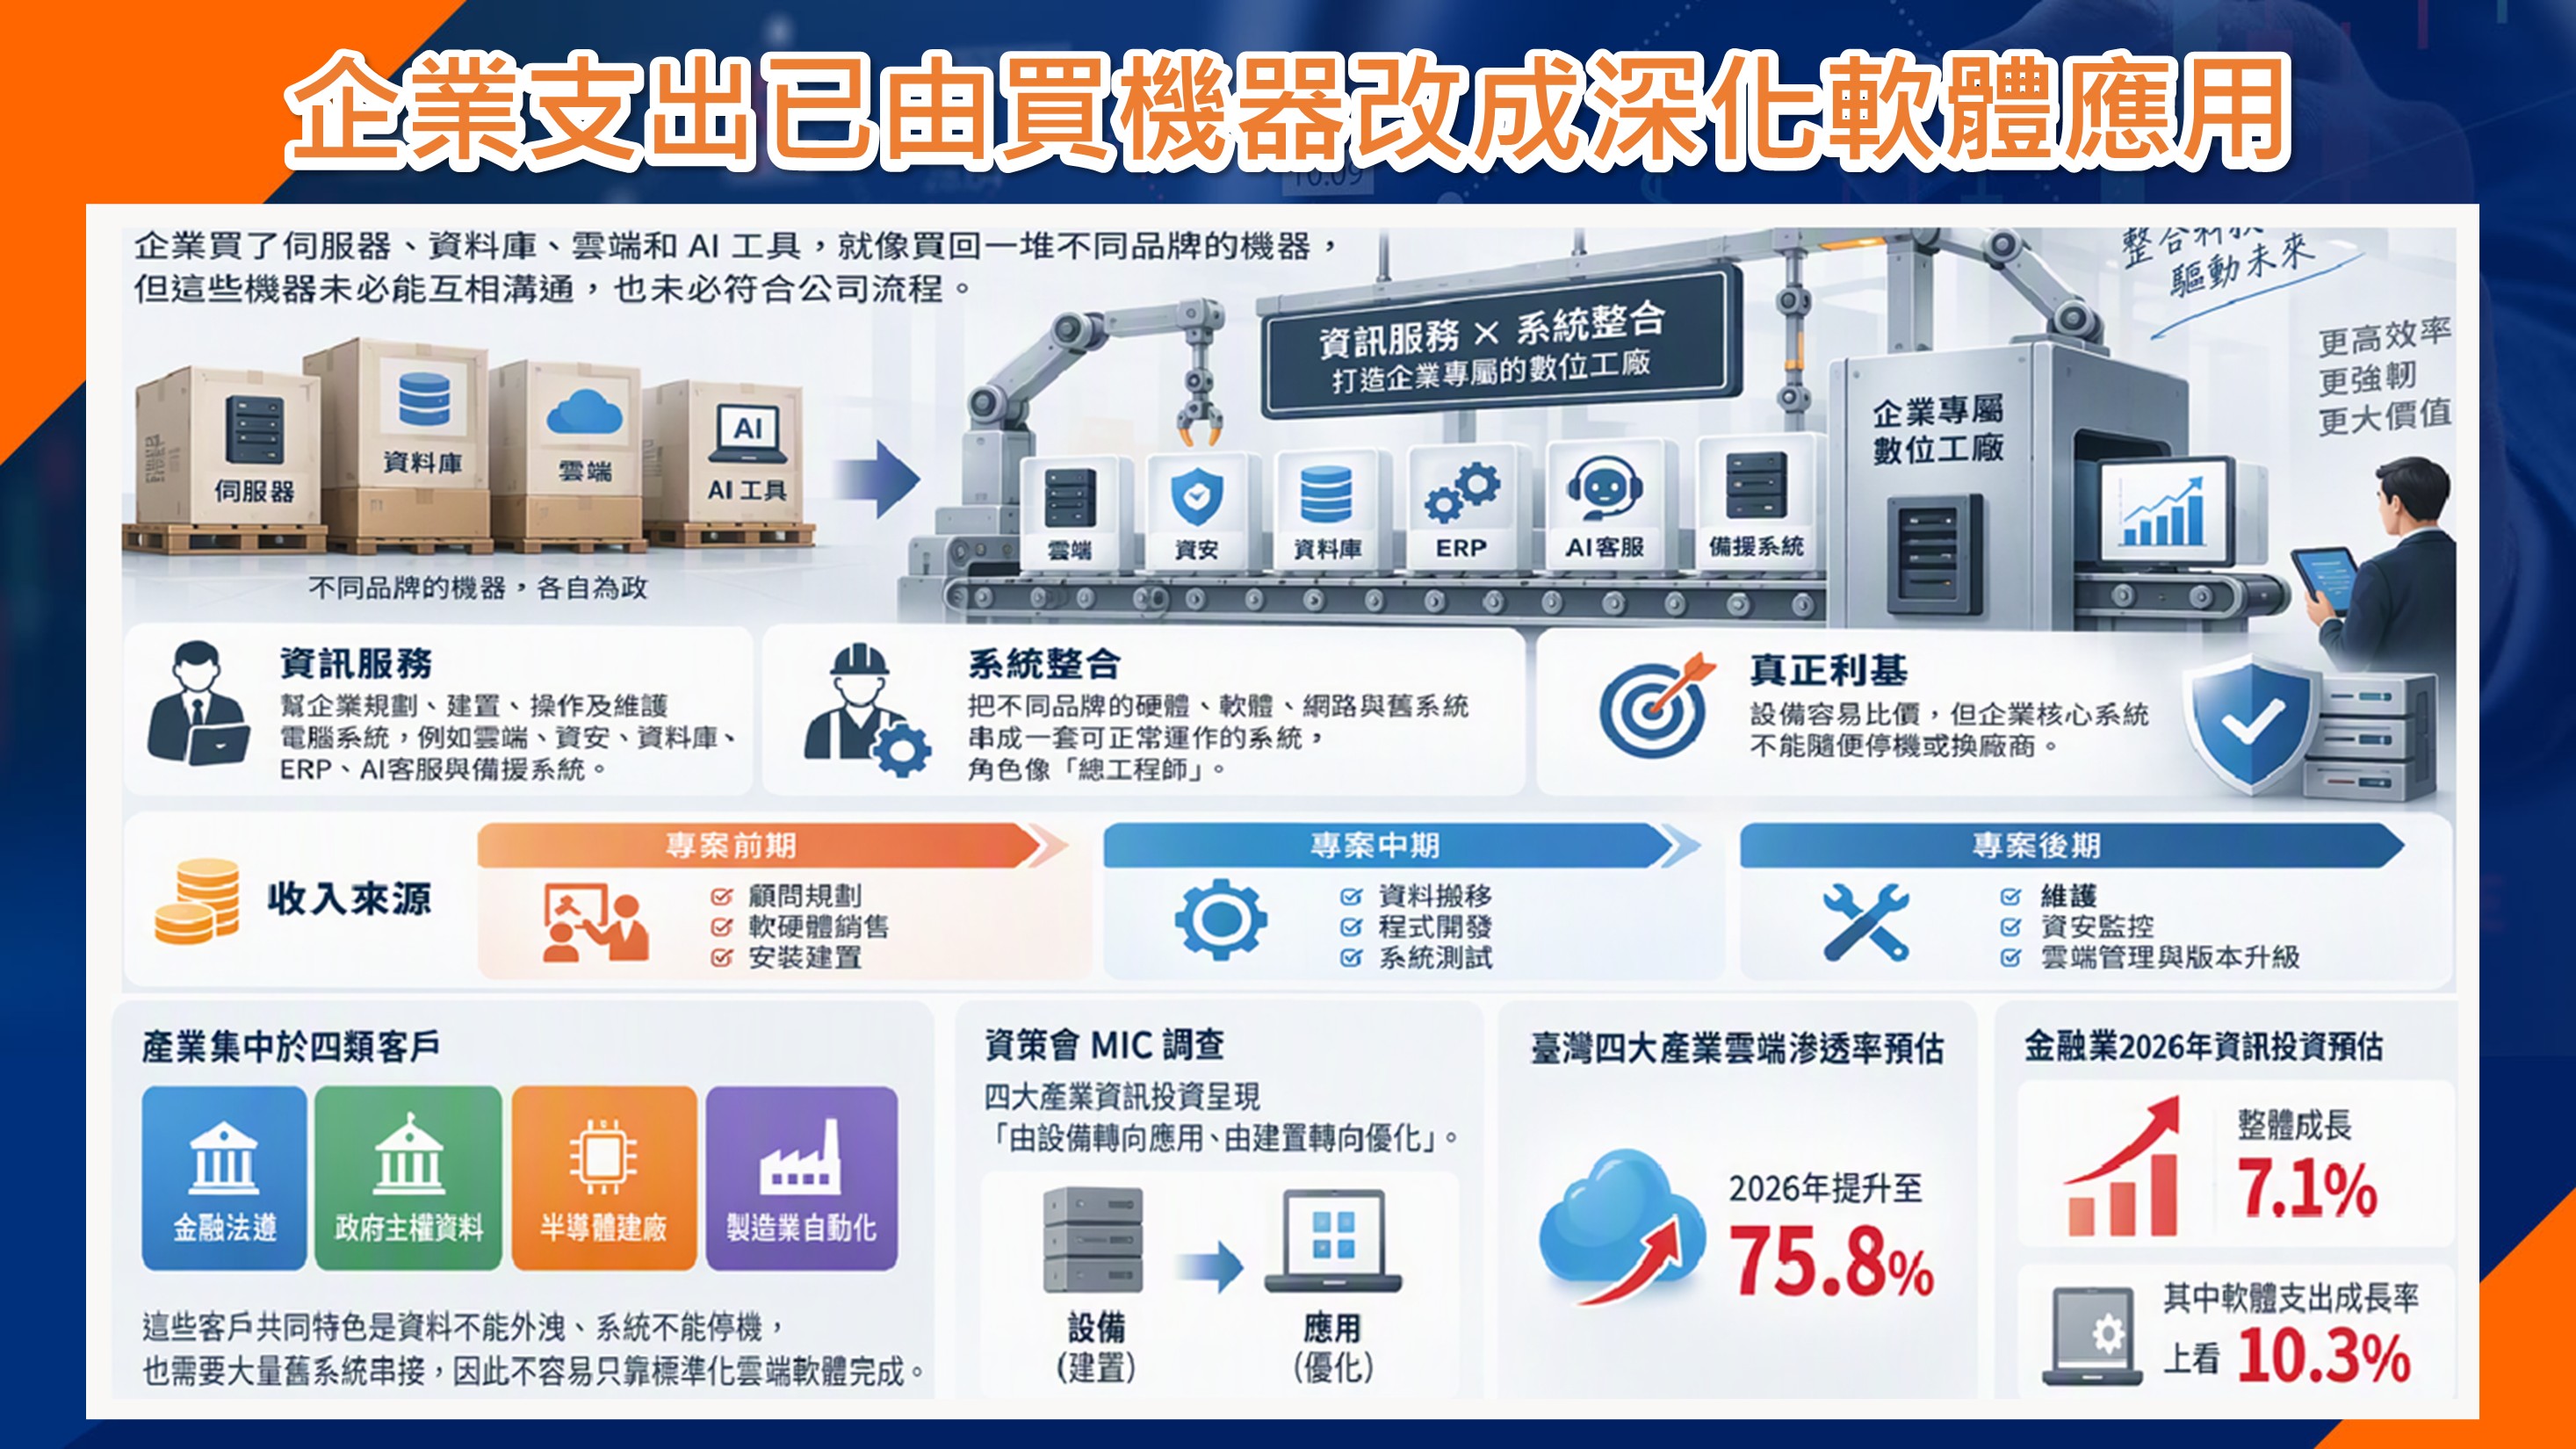
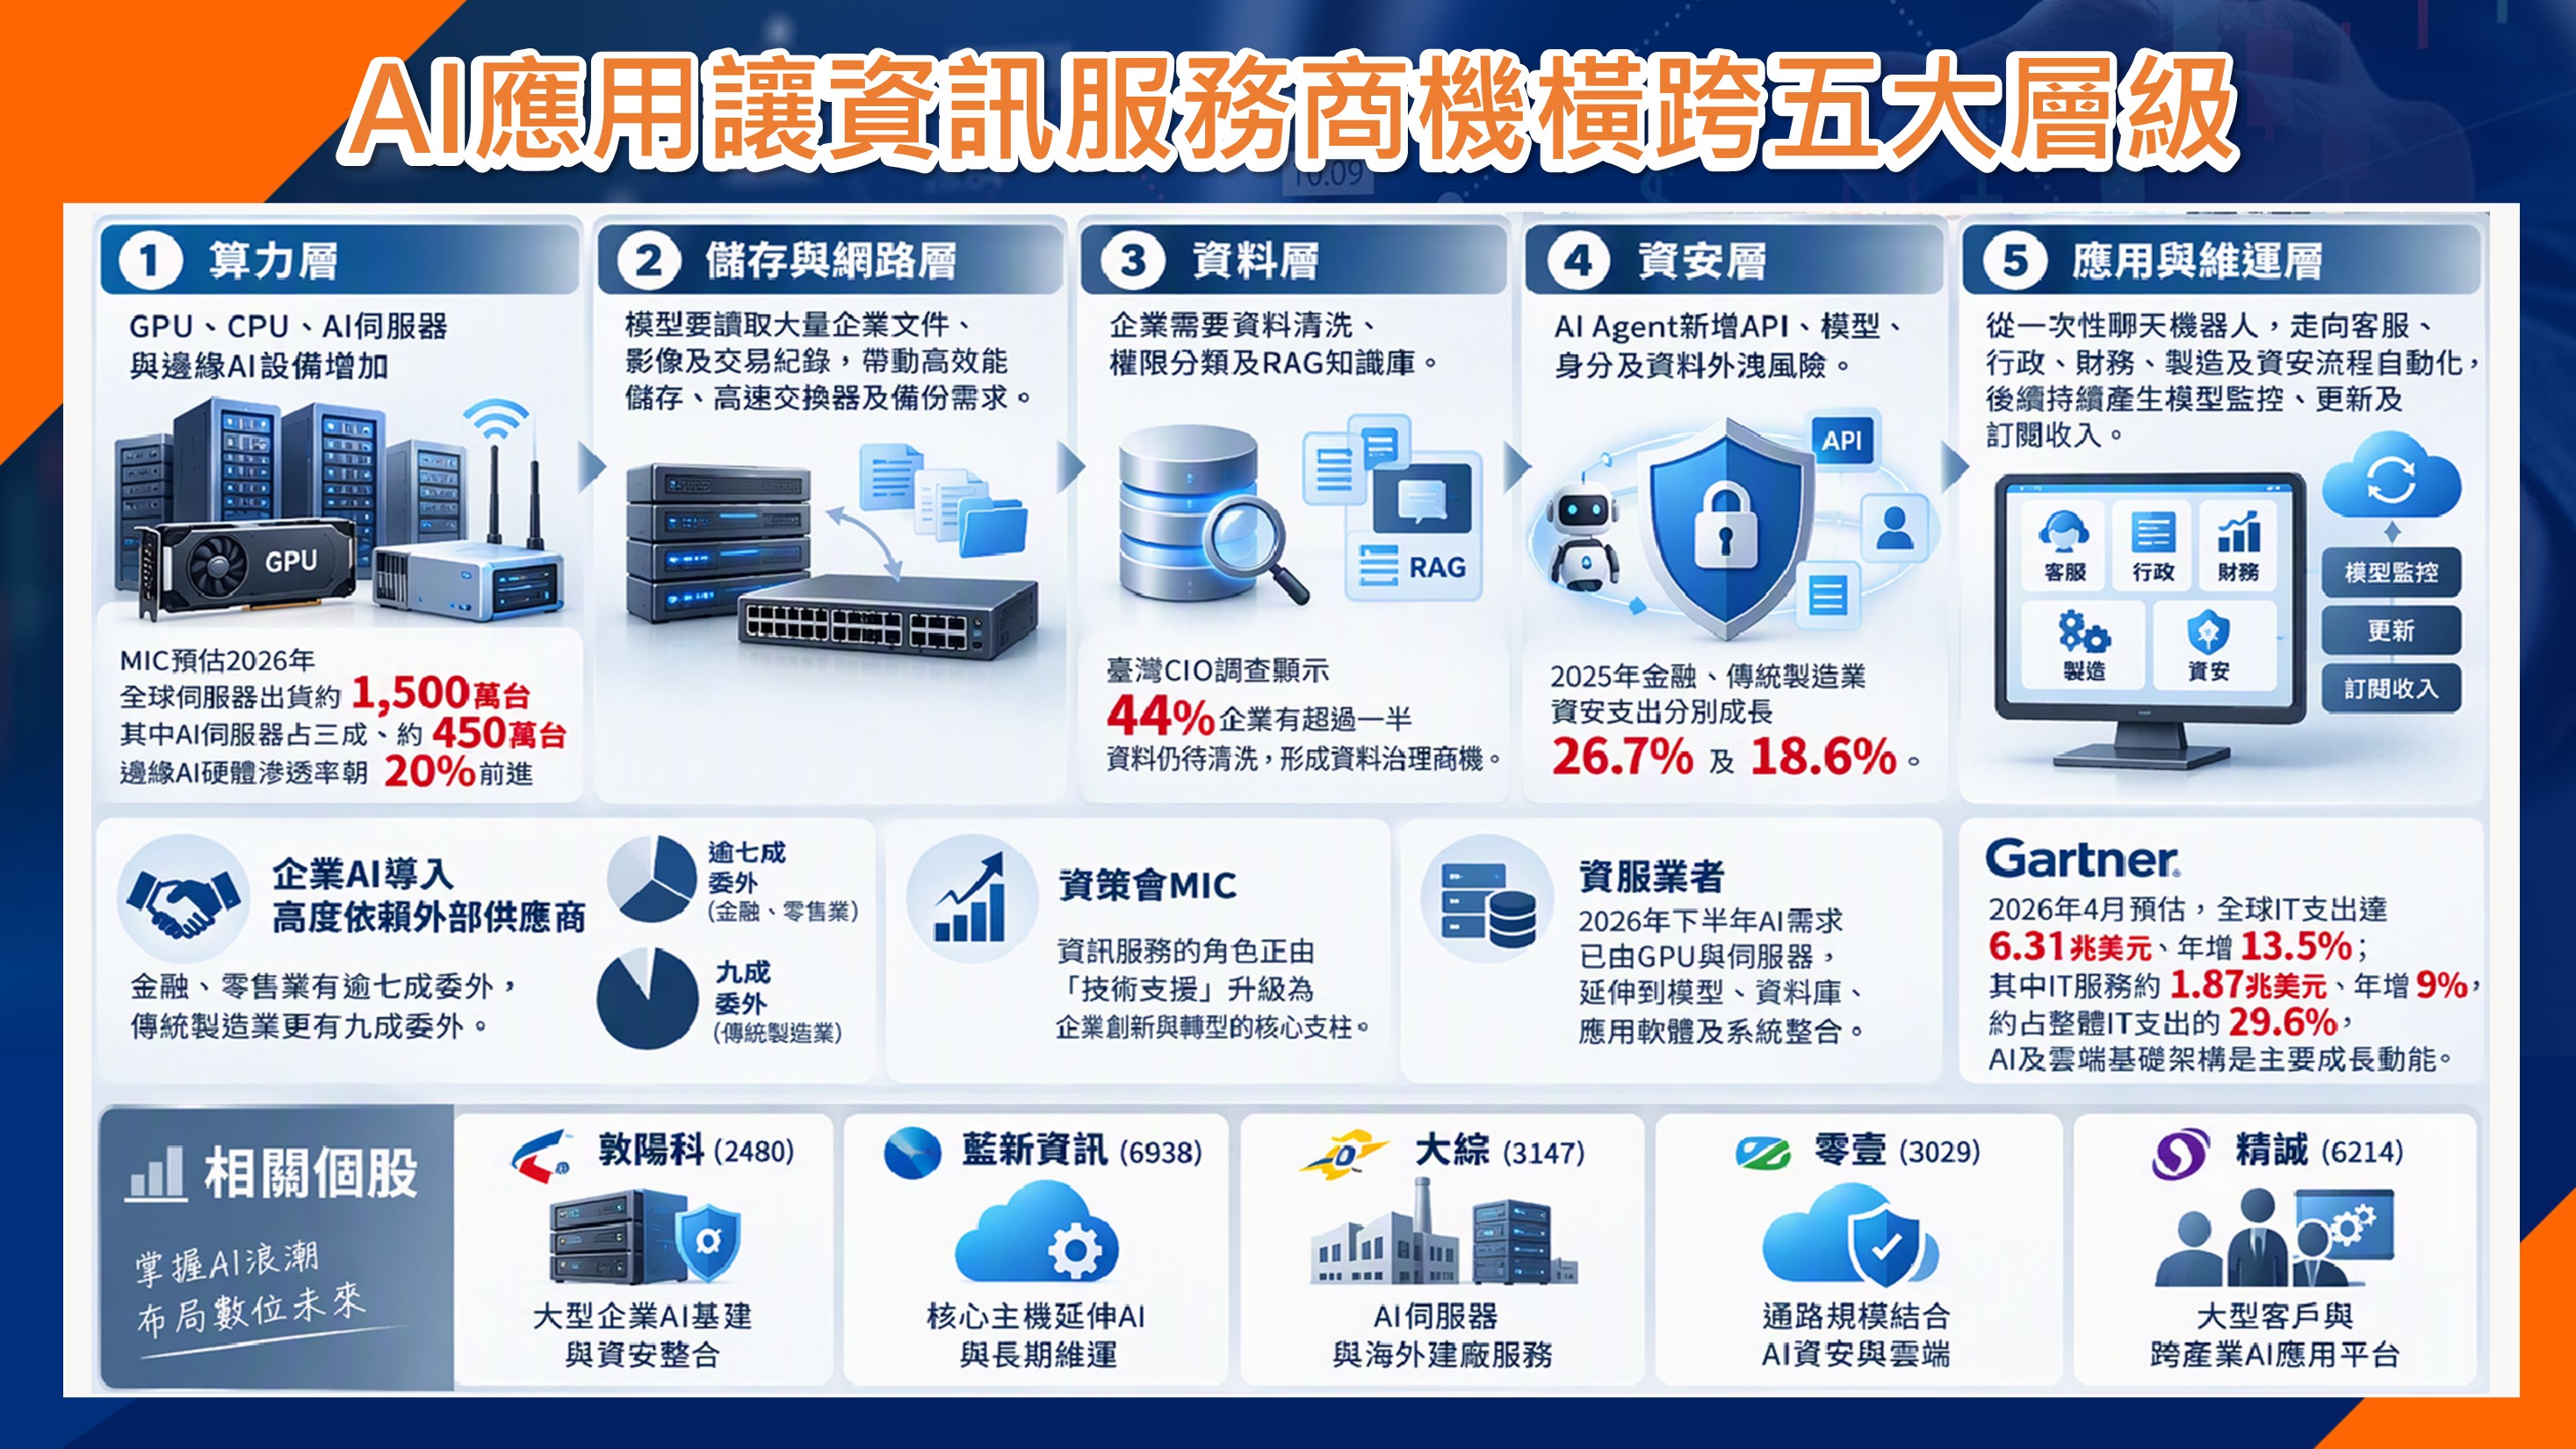
這個新方向,就藏在AI投資的下半場。硬體只是基礎建設,AI應用要擴大,終究會走向軟體與服務。企業導入AI需要資訊服務與系統整合,這些工作多半得委外,而且需要專業know-how,客戶黏著度遠高於比價格的硬體銷售。金融、政府、半導體與製造業自動化,都因資安與產線不能停擺的需求,成為主要客群。
資訊服務的商機橫跨五大層級:算力、儲存與網路層,資料層的清洗與維護,資安,以及上線後的維運、更新與訂閱。金融、零售業有七成以上需要委外,傳統製造業更高達九成,預估服務將占整體IT支出三成以上。更重要的是,這類公司沒有市場擔心的AI融資槓桿問題,本益比多在10到15倍,評價修正壓力相對小,是震盪盤中值得關注的避風港。
想看更多完整報告,立即下載凱基證券隨身e策略APP👉 https://kgis.tw/9kpfqj
凱基投顧
凱基投顧以專業研究,成為法人投資台股最信任的機構。近30位台股、美股及港股分析師團隊,全力滿足客戶財富管理商品服務的多元需求。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。