第四季向來是台股的重要行情觀察期,除了企業財報陸續出爐,也牽動市場對明年景氣與獲利的預期。隨著AI產業進入獲利驗證階段、台積電持續擴產,以及記憶體、ASIC、PCB、光通訊等供需緊張族群接棒成長,市場資金布局方向正逐漸改變。面對高檔震盪與評價挑戰,投資人該如何掌握第四季投資機會?
Q4 台股劍指 54K!AI進入獲利驗證下半場、供需緊張族群接棒 資金外溢四大族群怎麼佈局?
凱基投顧
2026.10.22 642 次瀏覽
財報行情+季節性加持 Q4 台股勝率高,但短線轉入高檔防禦
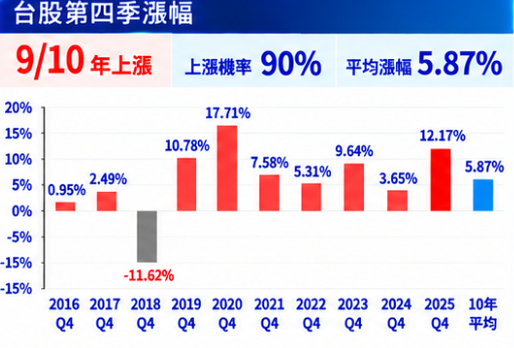
歷史經驗顯示,2020~2025 年台股第三季財報期間(10/1~11/15)六年全數上漲、平均報酬率 5.7%;2016~2025 年第四季則有 9 年上漲、勝率 90%、平均漲幅 5.87%,其中半導體、航運、電子零組件、電子類與機電為近十年 Q4 最容易上漲的族群,半導體平均漲幅達 10.8%、上漲機率 91%。
不過短線籌碼轉趨保守:10/8 加權指數收 49,313 點、下跌 492.93 點,成交值 9,221.94 億元低於兆元並跌破 5 日線,盤勢由主升確認降為高檔防禦;外資現貨賣超 758.52 億元、期指淨空單 83,194 口。
技術面上,49,426 點為短線反壓、48,907 點為短多轉弱點、48,475 點為短線支撐,47,573 點則為中期防線。
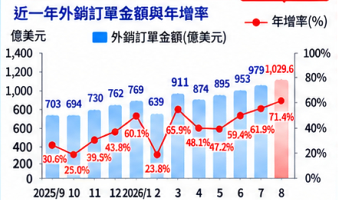
外銷訂單首破千億美元 獲利上修支撐 54K~55K 目標
AI 驅動台灣經濟動能全面提升。2026 年 8 月外銷訂單達 1,029.6 億美元、年增 71.4%,單月首度突破千億美元、連續 19 個月正成長;9 月製造業 PMI 升至 63.4,創 2021 年 8 月以來最快擴張。
企業獲利同步上修,台股整體 2026 年獲利預估年增 53.3%,2027、2028 年再分別成長 23.7%、23.0%,其中電子股 2026 年增 57.7%、台積電增 63.4%。
資金面上,2026 年以來 ETF 平均每月淨流入約 1,300 億元,投信前 9 月買超 7,800 億元。目前台股未來一年本益比約 19 倍,雖不便宜但仍在多頭區間;凱基預期台股站上 50K 後,2027 年上半年前可望挑戰 54K~55K,約相當於 2027~2028 年平均盈餘 20 倍本益比。
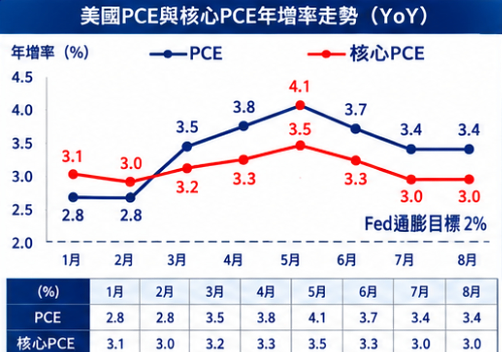
PCE 降溫、升息機率回落 長端殖利率仍是估值緊箍咒
美國 8 月 PCE 年增 3.4%、核心 PCE 3.0%,均低於市場預期的 3.7% 與 3.3%;9 月非農僅新增 2.9 萬人、遠低於預期的 9 萬人,失業率升至 4.2%。CME FedWatch 顯示 10 月升息機率降至約 23%,12 月升息機率則約 59%。但 10 年期公債殖利率在非農公布後一度降至約 5.205%,隨後又回升至約 5.28%,PIMCO 更警告 2026 年恐再升至 6%,長端利率壓力仍限制高本益比資產的評價擴張。
所幸美股獲利動能續強,FactSet 預估 S&P 500 企業 EPS 2026 年成長 32.4%、2027 年 15.8%,七巨頭相對標普 500 的估值溢價已收斂至約 1.1~1.15 倍的歷史低檔區,市場正從「殺估值」轉向「盈利接棒」。
AI 不是泡沫 OpenAI 營收是口徑差異、CSP 資本支出續上修
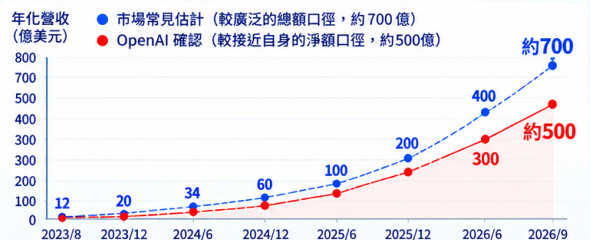
近期 AI 股遭短線錯殺,導火線為 OpenAI 年化營收由市場常見的約 700 億美元變為約 500 億美元。凱基指出,約 200 億美元的落差主要來自統計口徑差異——前者為含合作夥伴渠道銷售的總額口徑,後者為扣除分潤後的淨額口徑,並非已確認的訂單流失;且年增率由 6 月 131% 回升至 9 月 229%,顯示商業化仍在加速。
AI 已進入大規模基礎建設的第二階段:四大 CSP 在 2Q26 法說紛紛上調資本支出,2026 年 CSP AI Capex 達 8,744 億美元、2027 年將超過 1.25 兆美元,雲端 AI 在手訂單每季以 50%~100% 的速度增加。法人判讀,AI 投資邏輯已由「有沒有需求」轉向「誰能把 CapEx 變成營收、毛利、FCF 與 ROIC」。
台積電擴產超前 CoWoS 與測試迎來超級週期
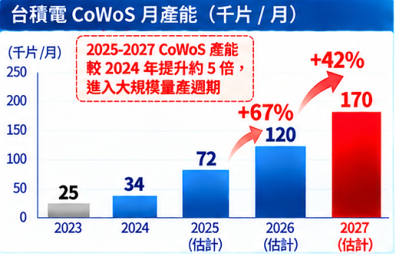
台積電 N2 擴產進度超前,2026 年底月產能上看 12 萬片,提前一年達成原訂 2027 年目標,2026~2028 年產能 CAGR 約 70%,並自 2027 年 1 月起調漲整體晶圓出廠價 3%~6%。
JPM 預估台積電資本支出 2026~2028 年分別約 640、860、1,000 億美元,三年合計可能達 2,500 億美元;10 月 15 日法說會將聚焦 2027 年資本支出與美國擴產。先進封裝方面,CoWoS 月產能由 2025 年 7.2 萬片增至 2026 年 12 萬片、2027 年 17 萬片,2025~2027 年產能較 2024 年提升約 5 倍。
測試端同步受惠,AI 晶片測試時間較前代增加 100%~200%、測試單價提升 50%~100%,封測與測試設備業 2027~2028 年進入獲利收割期,日月光投控、萬潤、矽格、致茂及中砂、昇陽半、新應材、亞翔、信紘科等為市場關注。
供需排名出爐 記憶體、ASIC、PCB、光通訊與矽晶圓接棒
依凱基 2026~2027 年 AI 供應鏈供需排名,先進封裝/測試、PCB/CCL/ABF、記憶體、光通訊、矽晶圓緊張程度居前;獲利成長性則以矽晶圓、記憶體最高。記憶體方面,HBM 持續排擠傳統 DRAM,供需緊張延續至 2028 年,4Q26 DRAM、NAND 合約價預估分別季漲 10%~15%、15%~20%,南亞科 9 月營收 450.91 億元、年增 576.62%。
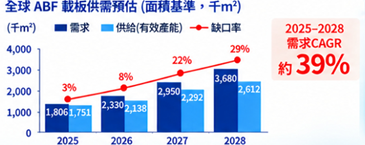
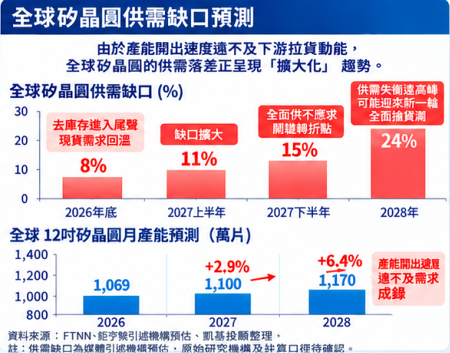
ASIC 方面,2027 年 AI ASIC 出貨量預估年增 111% 至 1,526 萬顆,超越高階 GPU,聯發科、創意受惠。ABF 載板需求 2025~2028 年 CAGR 約 39%,2028 年供需缺口約 29%,交期拉長至 36~56 週。光通訊由 800G 邁向 1.6T/3.2T,光模組市場規模由 2025 年 94 億美元成長至 2029 年 188 億美元;InP 2026 年供需比僅約 25%,聯亞 9 月營收年增 190.2%。矽晶圓:全球供需缺口將由 2026 年底 8% 擴大至 2028 年 24%,12 吋拋光片 2027 年新長約市場傳聞漲幅 40% 以上,台勝科、嘉晶受惠。
AI 核心股漲多震盪 資金外溢金融、面板與台塑集團
AI 核心股高檔震盪之際,資金開始尋找基期較低、具獲利支撐的族群。金融:13 家金控前 8 月獲利 5,789 億元、年增 59.1%,已超越 2025 年全年。面板:群創 2026 年售廠利益約貢獻 EPS 2.47 元並切入 FOPLP,友達 2027 年售廠利益 EPS 約 2.22~2.41 元。南亞轉型為 AI 材料控股平台,電子材料營收占比達 59.8%、2026 年上半年 EPS 年增 77.1%;台塑化則受惠全球煉油產能緊縮,第四季柴油利差可望穩居每桶 60 美元以上。
凱基投顧
凱基投顧以專業研究,成為法人投資台股最信任的機構。近30位台股、美股及港股分析師團隊,全力滿足客戶財富管理商品服務的多元需求。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。