升息、CSP財報、美國期中選舉與黃仁勳卸任等雜音接連出現,使台股短線大幅震盪;但從訂單能見度、企業獲利與資金結構觀察,AI主軸並未改變。本期聚焦四大主軸:總經雜音、獲利支撐、AI產業技術升級,以及金融股評價提升。
雜音四起、AI信仰動搖?台股多頭還能走多遠
凱基投顧
2026.11.16 710 次瀏覽
雜音四起:升息、CSP財報、民主黨大勝、黃仁勳下台
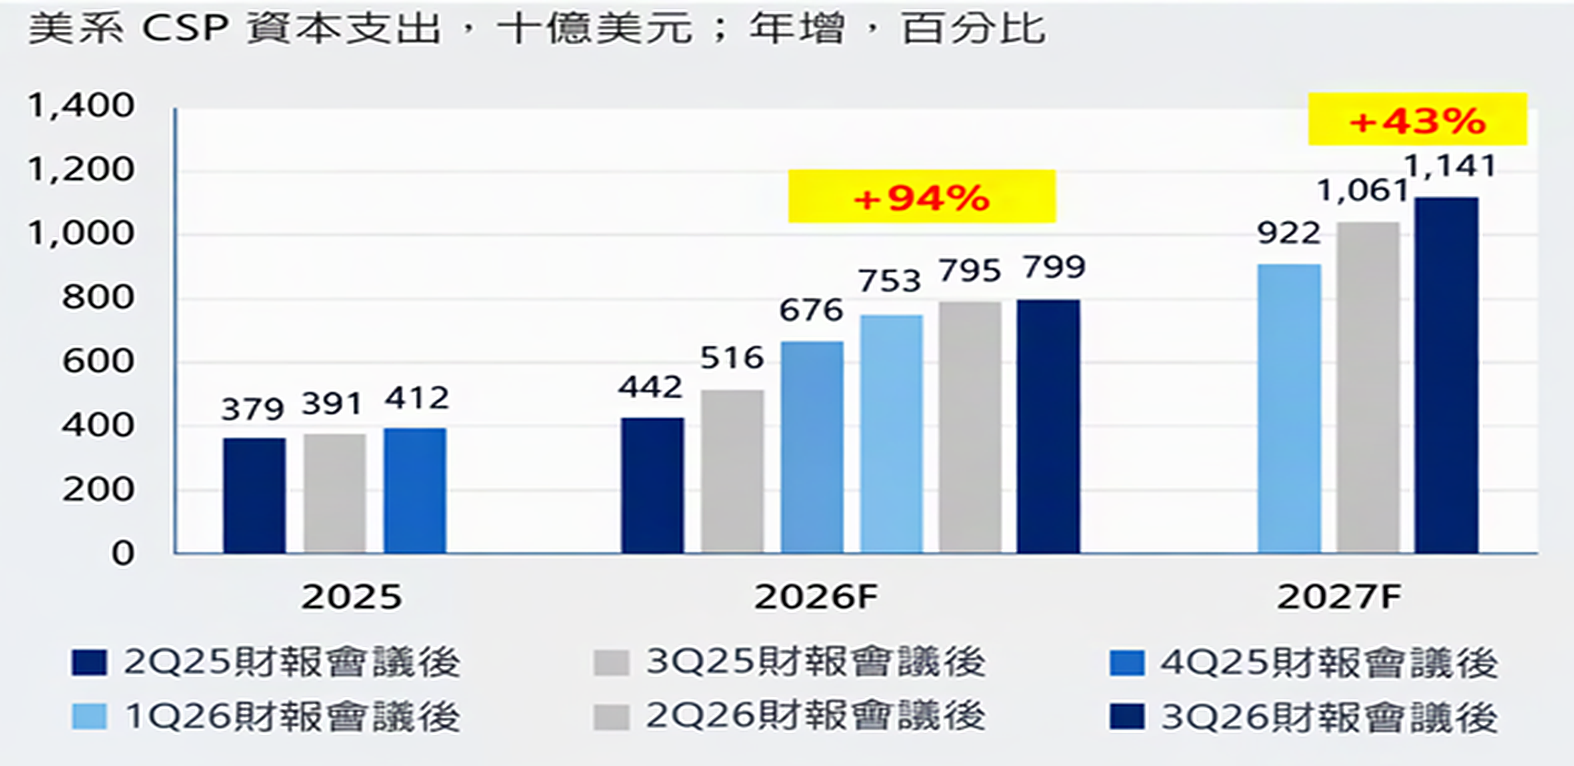
3Q26美國五大CSP資本支出合計2,373億美元、年增95%;依3Q26財報後預估2027年約1.14兆美元,凱基預估可達1.2–1.3兆美元。
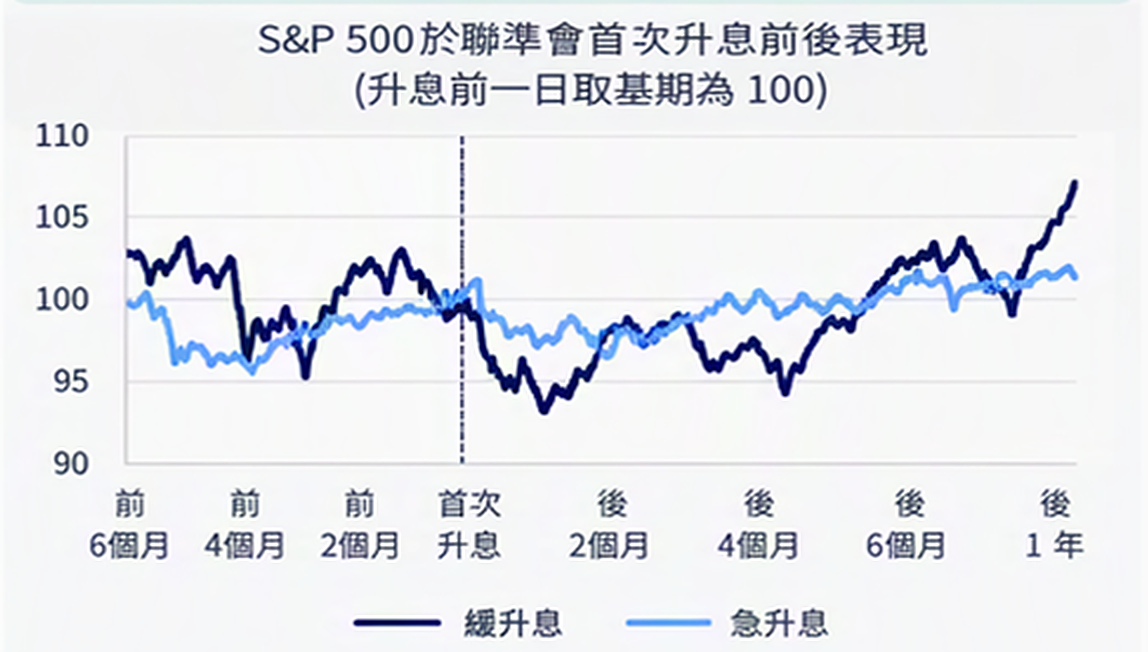
CME FedWatch顯示12月升息1碼機率約94%,但聯準會9月升息屬預防性,未來傾向緩升息;歷史上緩升息後一年S&P 500平均上漲9%,優於急升息的2%。
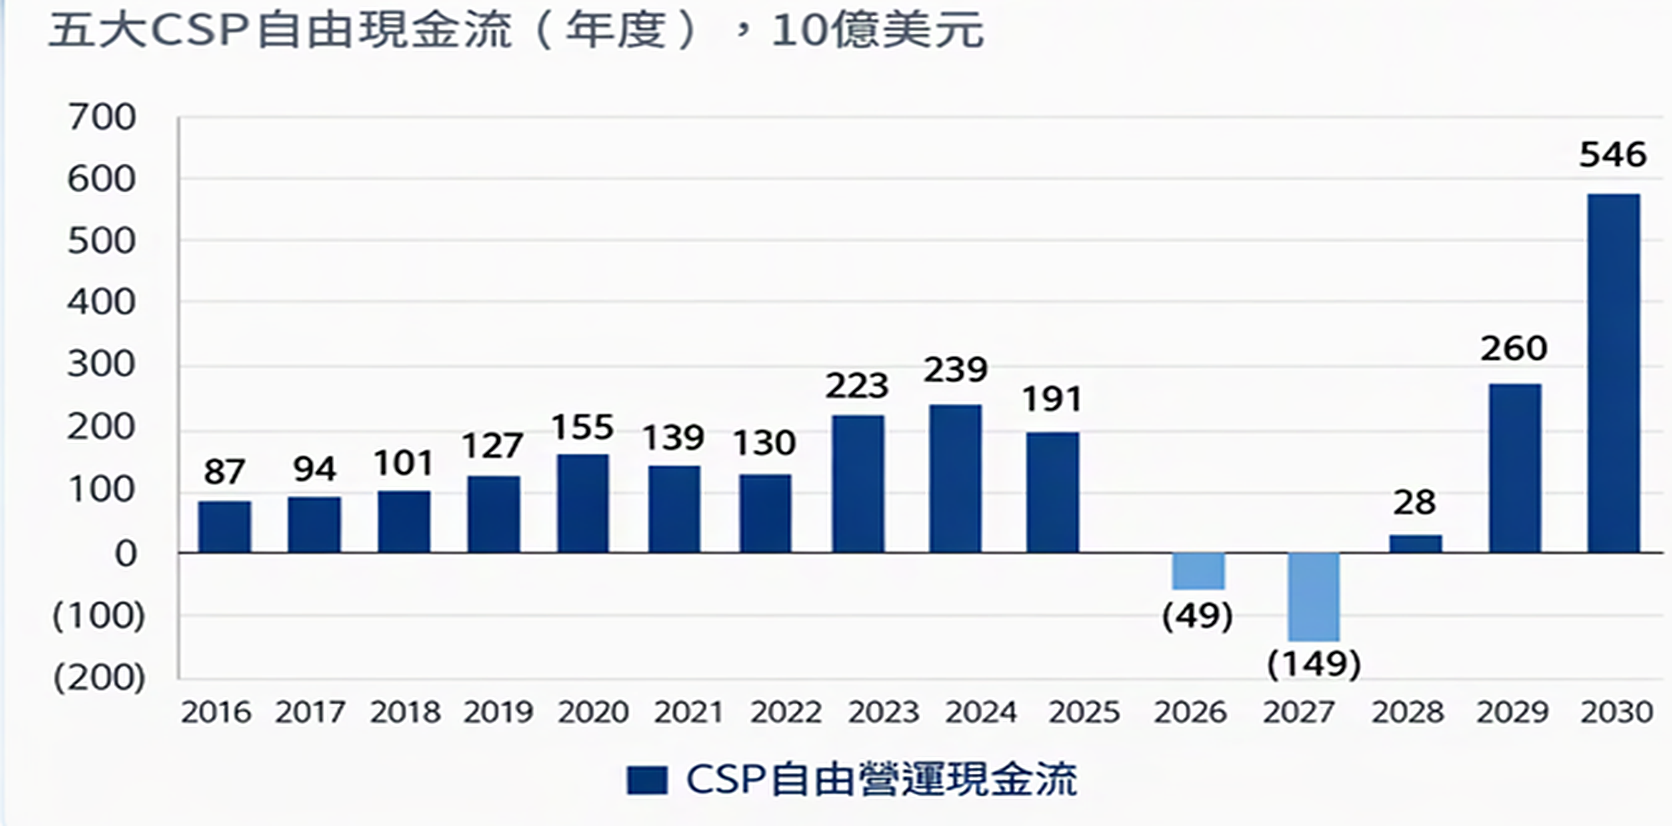
大型CSP自由現金流於3Q26轉負,2026–27年仍承壓,2028年起可望進入收成期。民主黨大勝後,市場關注「禁止人工超級智慧法案」對資料中心投資的影響。黃仁勳卸任方面,台灣供應鏈表示2027年訂單未改變,部分量產訂單已看到2028年。
綜觀來看,相關事件衝擊層級為「人事>評價>訂單」。訂單未下修前,NVIDIA供應鏈的評價修正不宜解讀為AI基本面反轉;後續觀察11/17 NVIDIA財報、2027年CSP資本支出,以及GPU→ASIC資金輪動。
AI驅動企業獲利,台股繼續前行
主計總處概估2026年第三季GDP成長14.36%,明顯高於先前預估的11.42%;9月外銷訂單1,142.1億美元、年增62.4%,連4月破千億,海關出口872.2億美元、年增60.9%,全年出口有望突破9,036億美元。
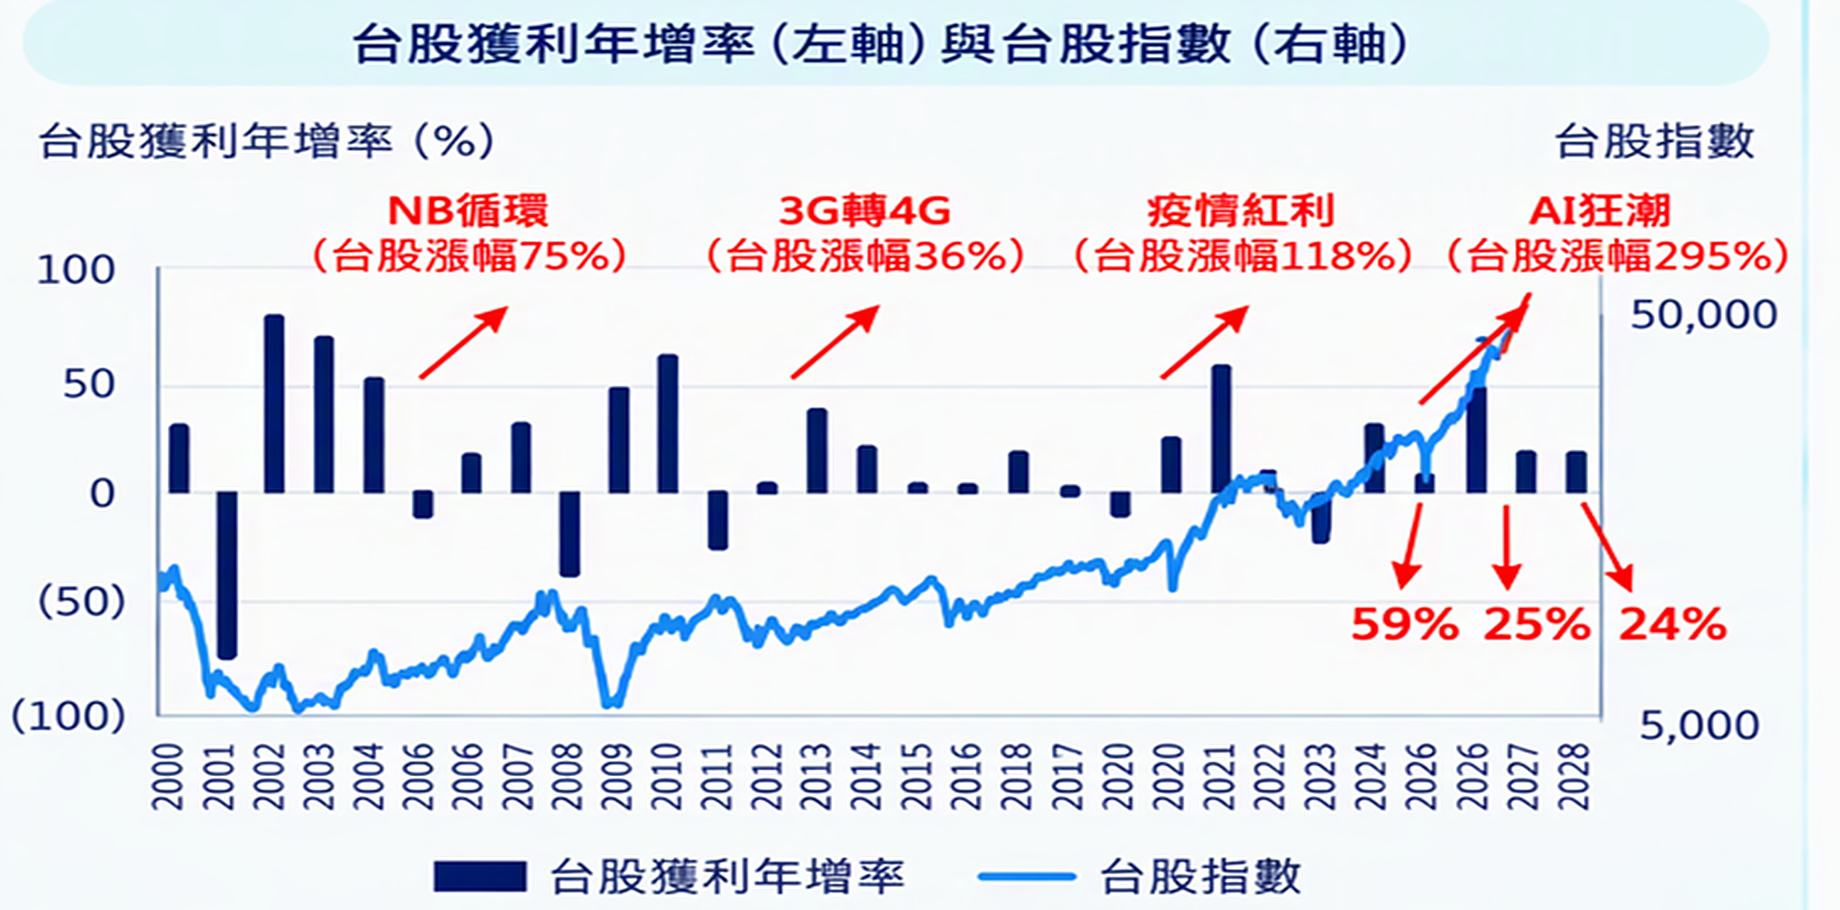
加權指數由10月初高點回檔至11/6低點37,837,融資減幅達18.24%,初步達滿足區後開始跌深反彈。外資2020年以來累計賣超5.03兆元,台股ETF規模則達8.29兆元、年初以來增加4.41兆元,成為承接賣壓的重要力量。
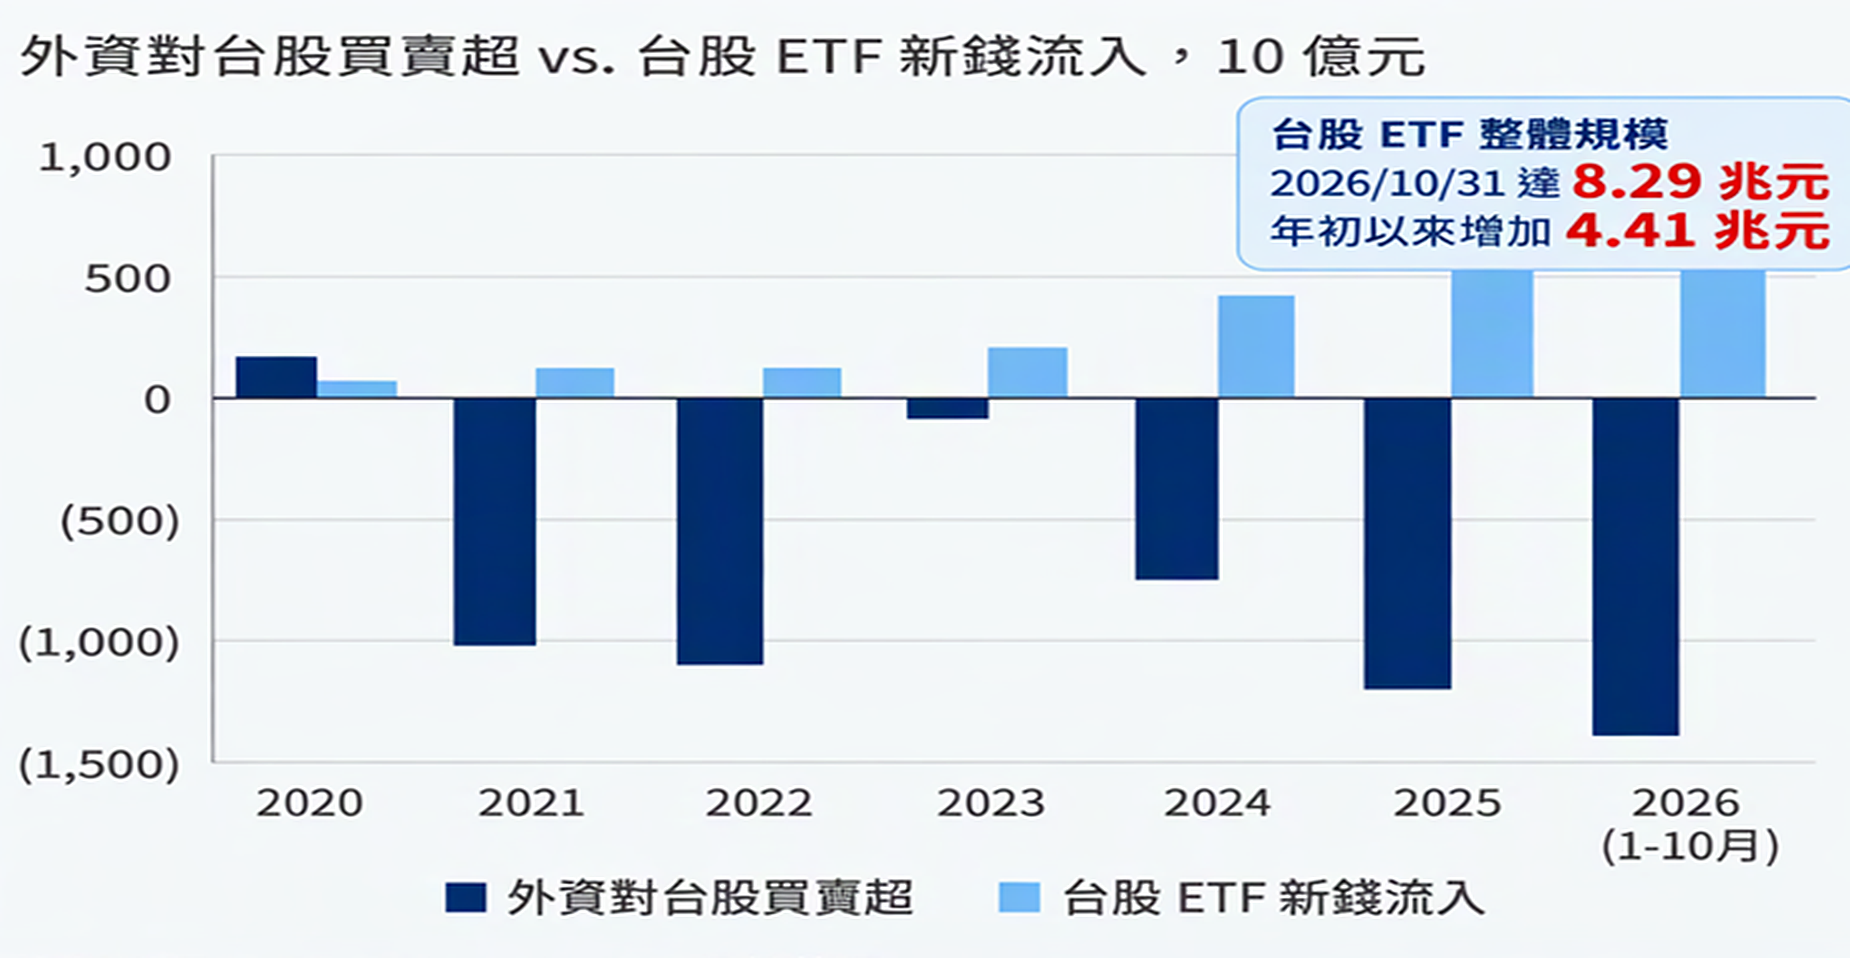
本波修正屬評價與籌碼去槓桿,而非獲利衰退。量縮止穩、融資減幅到位,加上ETF內資持續承接,中長期多頭結構不變,建議聚焦基本面佳、產業趨勢明確的標的。
AI主旋律不變,材料與技術接棒半導體高成長
2027年AI ASIC出貨量將首度超越GPU,Google TPU與AWS Trainium合計約占80%;TPU v8晶片出貨由2026年402萬顆增至2027年910萬顆,年增126%。
CoWoS月產能2027年底達18.5–19.0萬片,整體產能年增70.9%;ABF載板年增25–30%、HBM年增45–50%,零組件可能成為瓶頸。
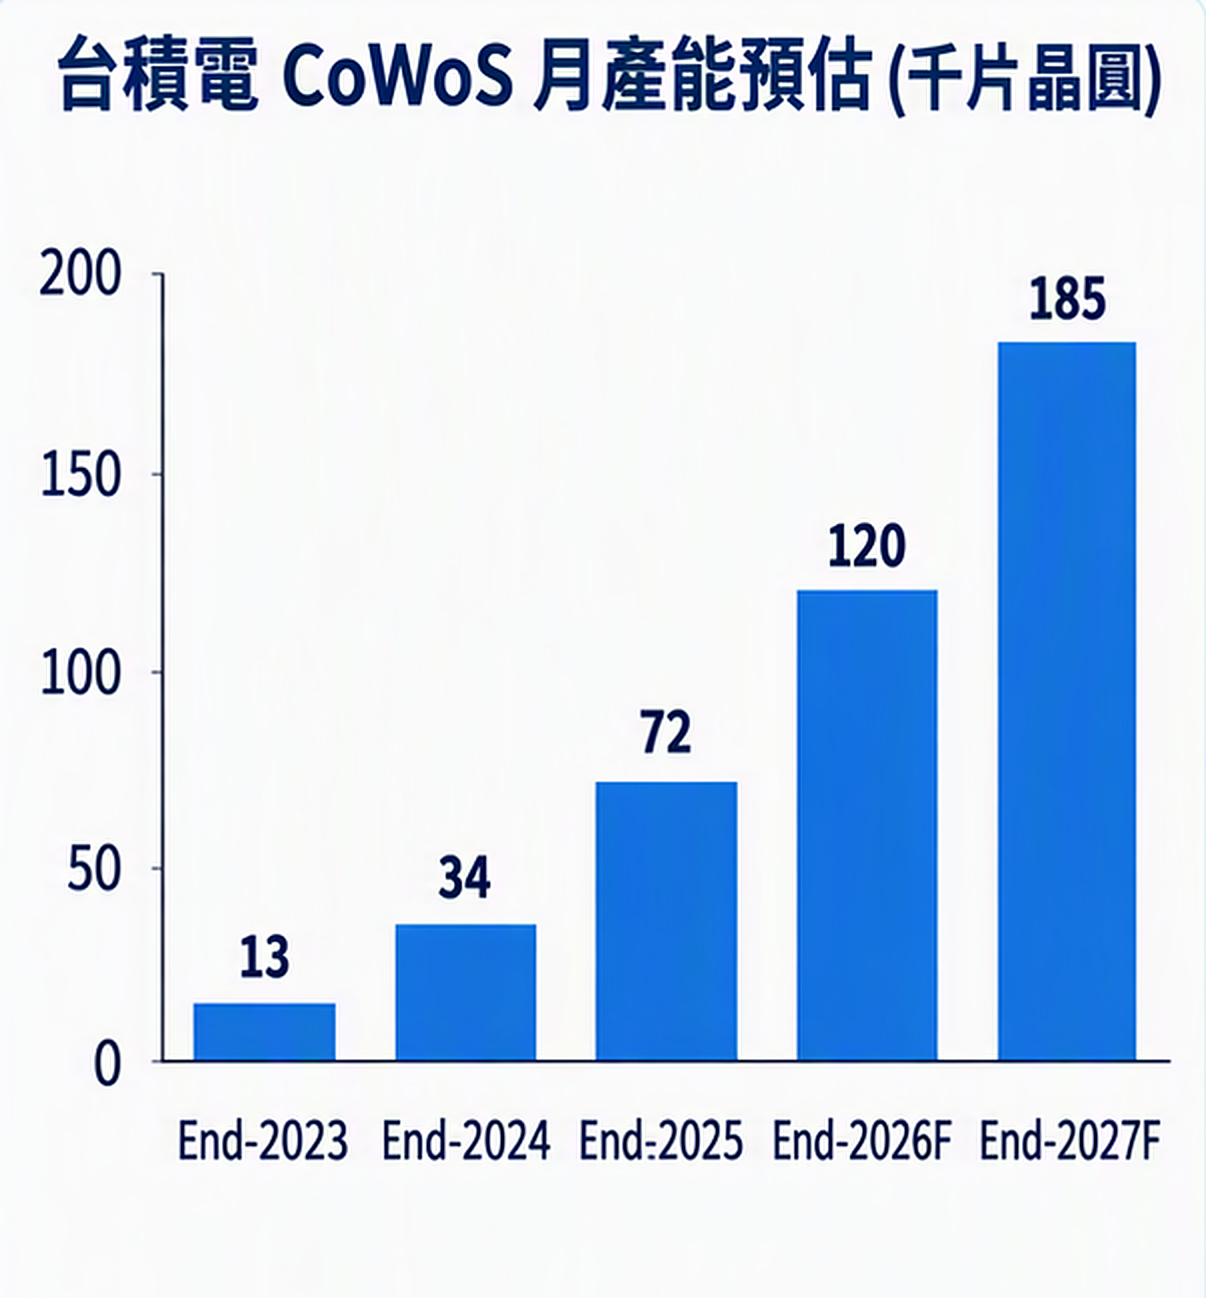
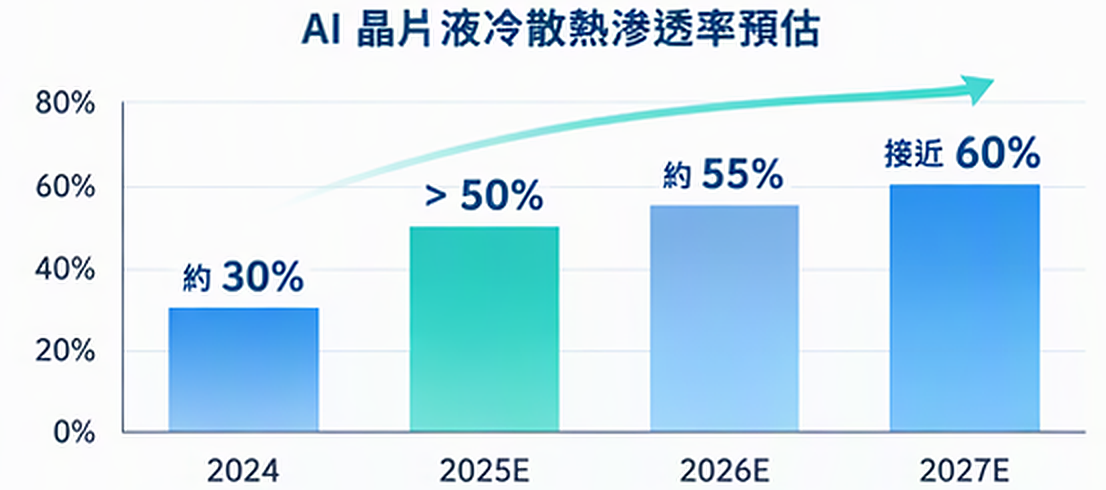
AI客製化晶片由「整顆購買」轉向「客戶分段委外」,價值由全包廠移向多個分工夥伴;CoWoS供給仍吃緊,OSAT承接外溢需求;散熱由零組件走向全套液冷系統,光通訊加速朝800G→1.6T與CPO推進。
台股攻高帶動金融股評價提升
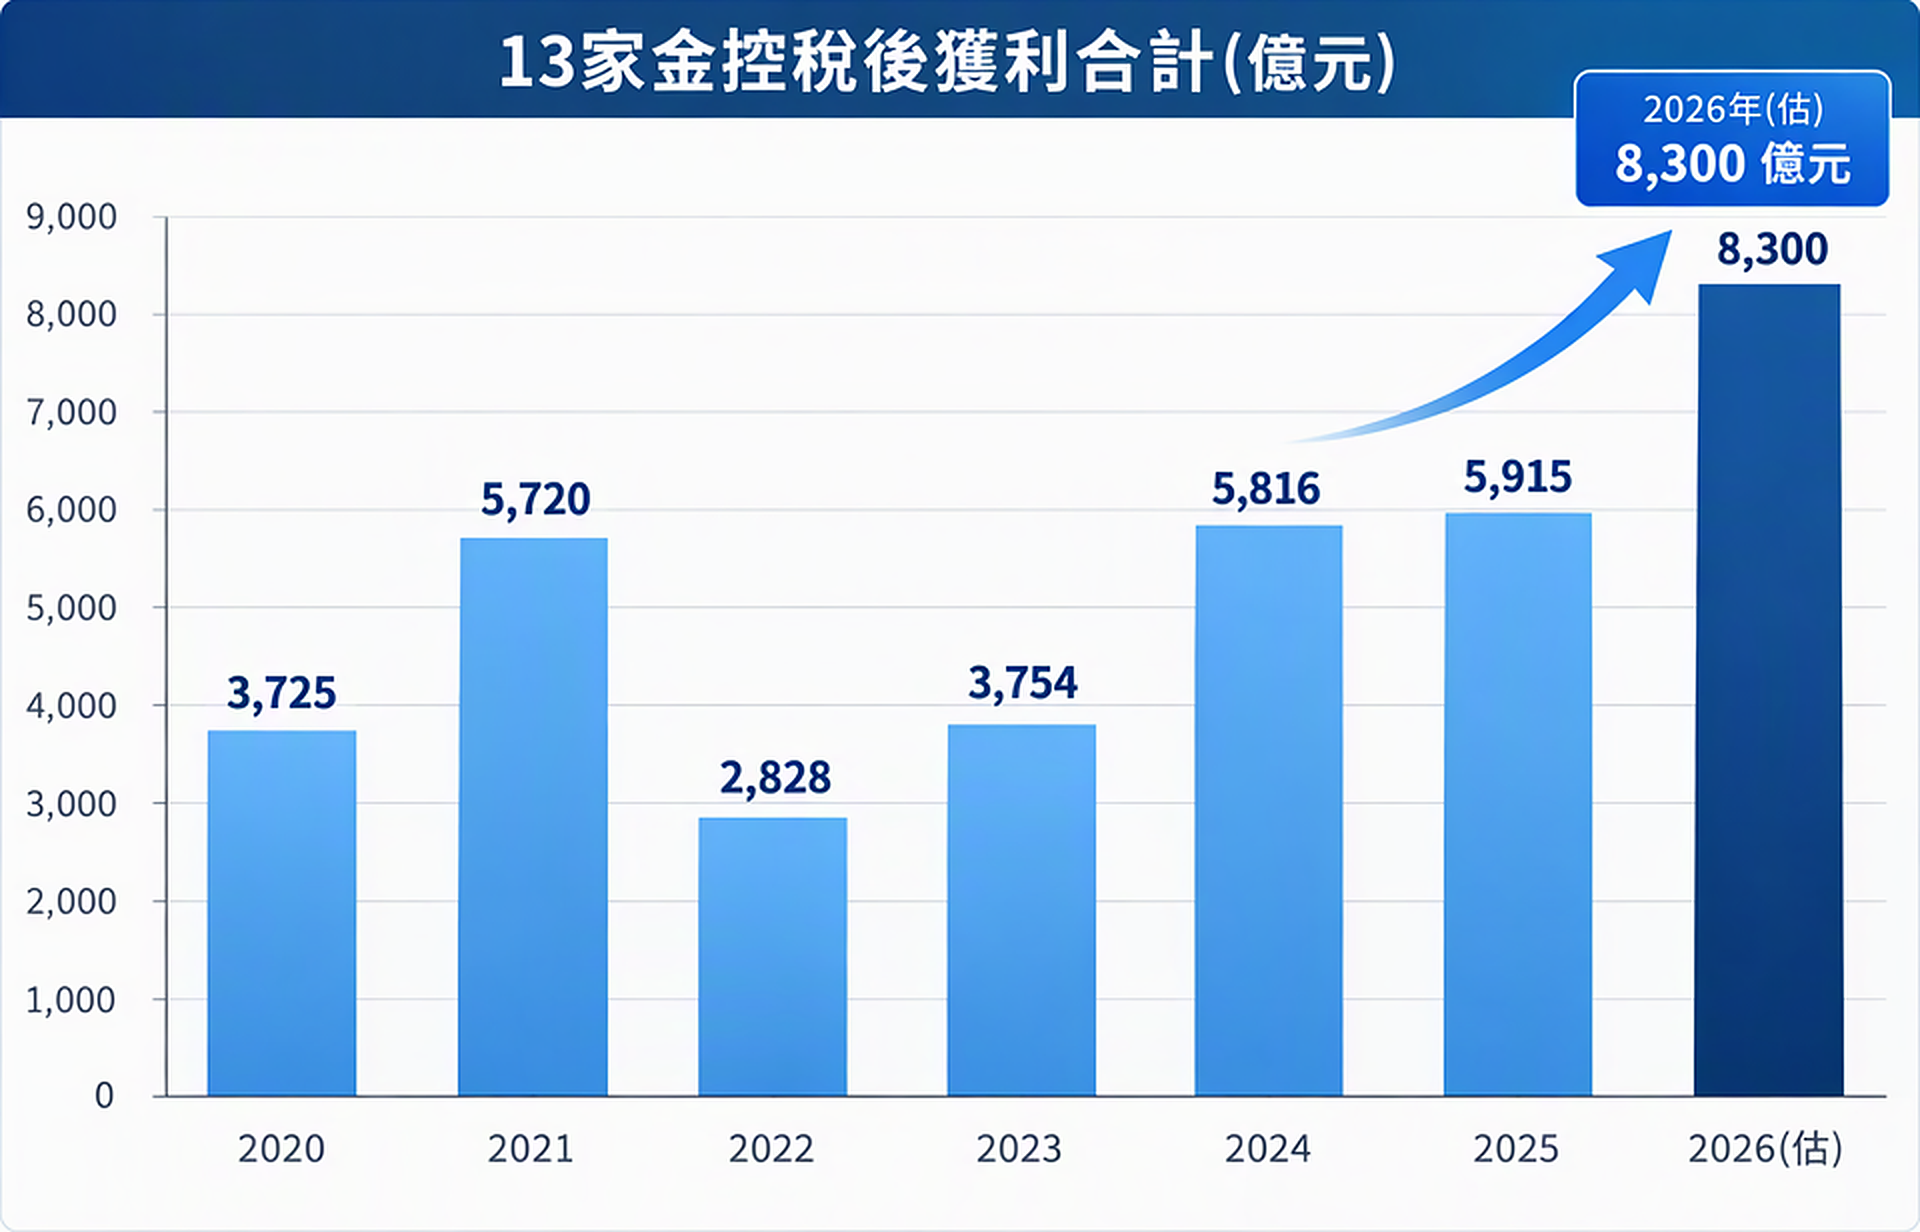
上市13家金控2026年前三季自結稅後純益6,318億元,創同期新高;全年獲利上看8,300億元、年增逾40%。13家金控本益比僅15.60倍,遠低於大盤19.15倍。11月台股日均量回升至1.27兆元、融資餘額增至7,086億元,指數創高、量能回溫,帶動券商經紀手收與投資收益。
凱基投顧
凱基投顧以專業研究,成為法人投資台股最信任的機構。近30位台股、美股及港股分析師團隊,全力滿足客戶財富管理商品服務的多元需求。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。