全球長天期公債殖利率持續處於高檔,美債殖利率更一度逼近 5%,高利率環境似乎已成投資人不得不適應的新常態。然而,高利率不代表債券失去投資價值,反而讓票息與固定收益配置重新受到關注。面對通膨、財政赤字與 AI 融資需求等變數,投資債券不能只押注降息,更應回歸發行人信用、現金流與償債能力。高利率時代,如何挑對債券、掌握收益機會,同時控制風險,成為債券投資的關鍵課題。
5%還是毋驚?高利率時代的債券投資術
凱基債信團隊
2026.11.10 540 次瀏覽
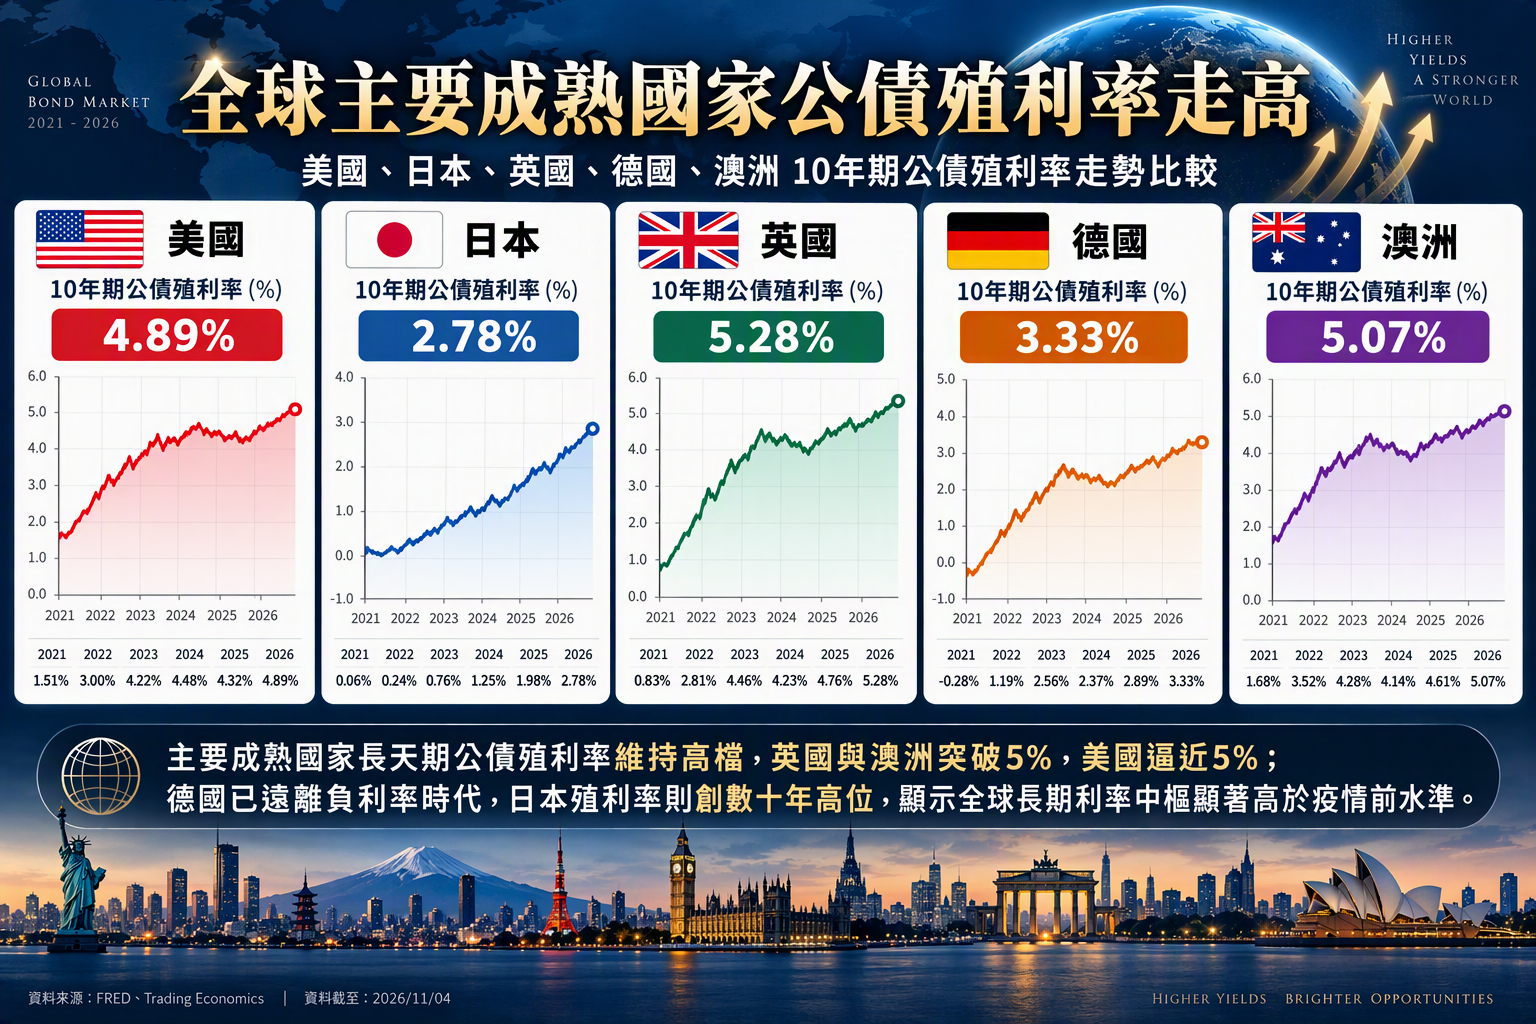
全球長天期公債殖利率同步走高 英、澳已破 5%
主要成熟國家 10 年期公債殖利率維持高檔:美國 4.89%、英國 5.28%、澳洲 5.07%、德國 3.33%、日本 2.78%。英國與澳洲突破 5%、美國逼近 5%,每個國家遇到問題不全相同,美國有通膨韌性、財政赤字、AI融資影響, 歐洲各國有能源衝擊、財政紀律的隱憂、日本則是因為利率要正常化。
澳洲央行面臨物價失控不得度把政策利率升至 4.85%,為 2022 年以來首見高點。 這件事告訴我們 經濟放緩不代表央行一定可以降息。景氣轉弱,也要先確認通膨有沒有失控, 這是高利率時代跟過去最大的不同。
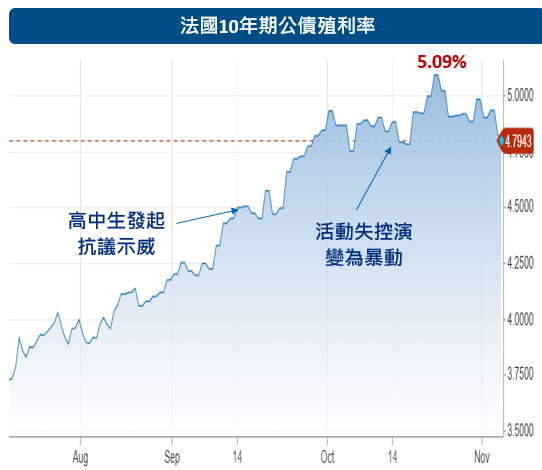
法國債務危機進入關鍵期 法德利差擴大
法國財政疑慮早已推高借款成本,高中生抗議演變為暴動,使加稅、減支更難推動。法國 10 年期公債殖利率由 4.471% 升至 4.802%(日內一度 4.84%),法德利差擴大 36.4bp,峰值 142.3bp,高於 2024 年選舉衝擊。ECB 雖有 TPI 等穩定工具,但若利差反映財政基本面疑慮,不能預設 ECB 一定介入;ECB 總裁亦表示「法國首先需要處理自身財政問題」,2027 年預算推動難度高。
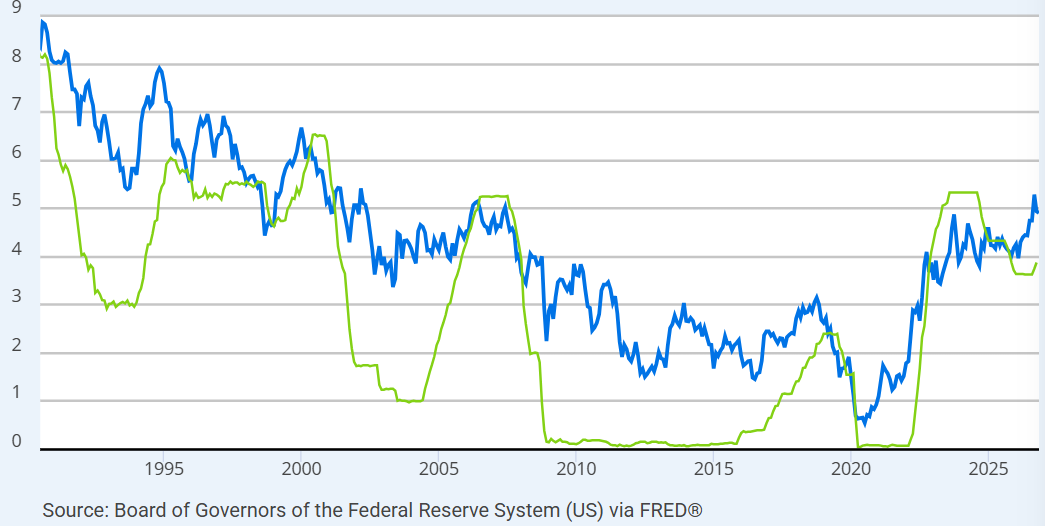
美債殖利率維持高檔的四個邏輯
長天期美債殖利率面臨上行壓力,原因有四:一是戰爭推升地緣風險、軍費與油價;二是美國財政赤字龐大、國債供給增加;三是聯準會高利率維持更久、降息不如預期;四是 AI 投資熱潮帶動企業融資需求,資金競爭使利率易維持高檔。結論是:當財政擴張、利率偏高、資金需求強勁同時發生時,美債殖利率容易維持高檔。
Fed 10 月暫停升息 油價是否「傳染」才是關鍵
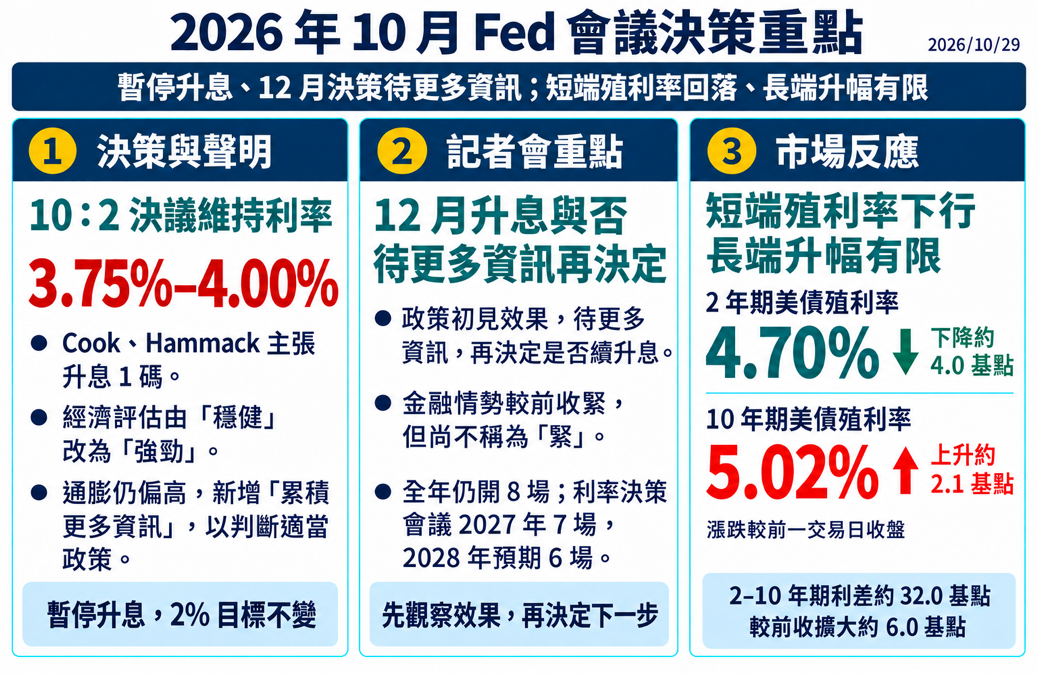
Fed 10 月以 10:2 決議維持利率 3.75%–4.00%,經濟評估由「穩健」改為「強勁」,12 月是否升息待更多資訊再決定;會後 2 年期美債殖利率降至 4.70%,10 年期升至 5.02%。
Fed 在意的不是油價本身,而是是否擴散:核心商品(占核心 CPI 24%)有點發燒,住房(45%)與核心服務(31%)體溫正常。
投行預測與遠期價格皆不認為高油價會延續至 2027 年,能源通膨有望自 2Q27 起隨基期放緩,後續須觀察薪資與通膨預期等二輪效應。
期中選舉後:美伊談判加速、期待油價回落
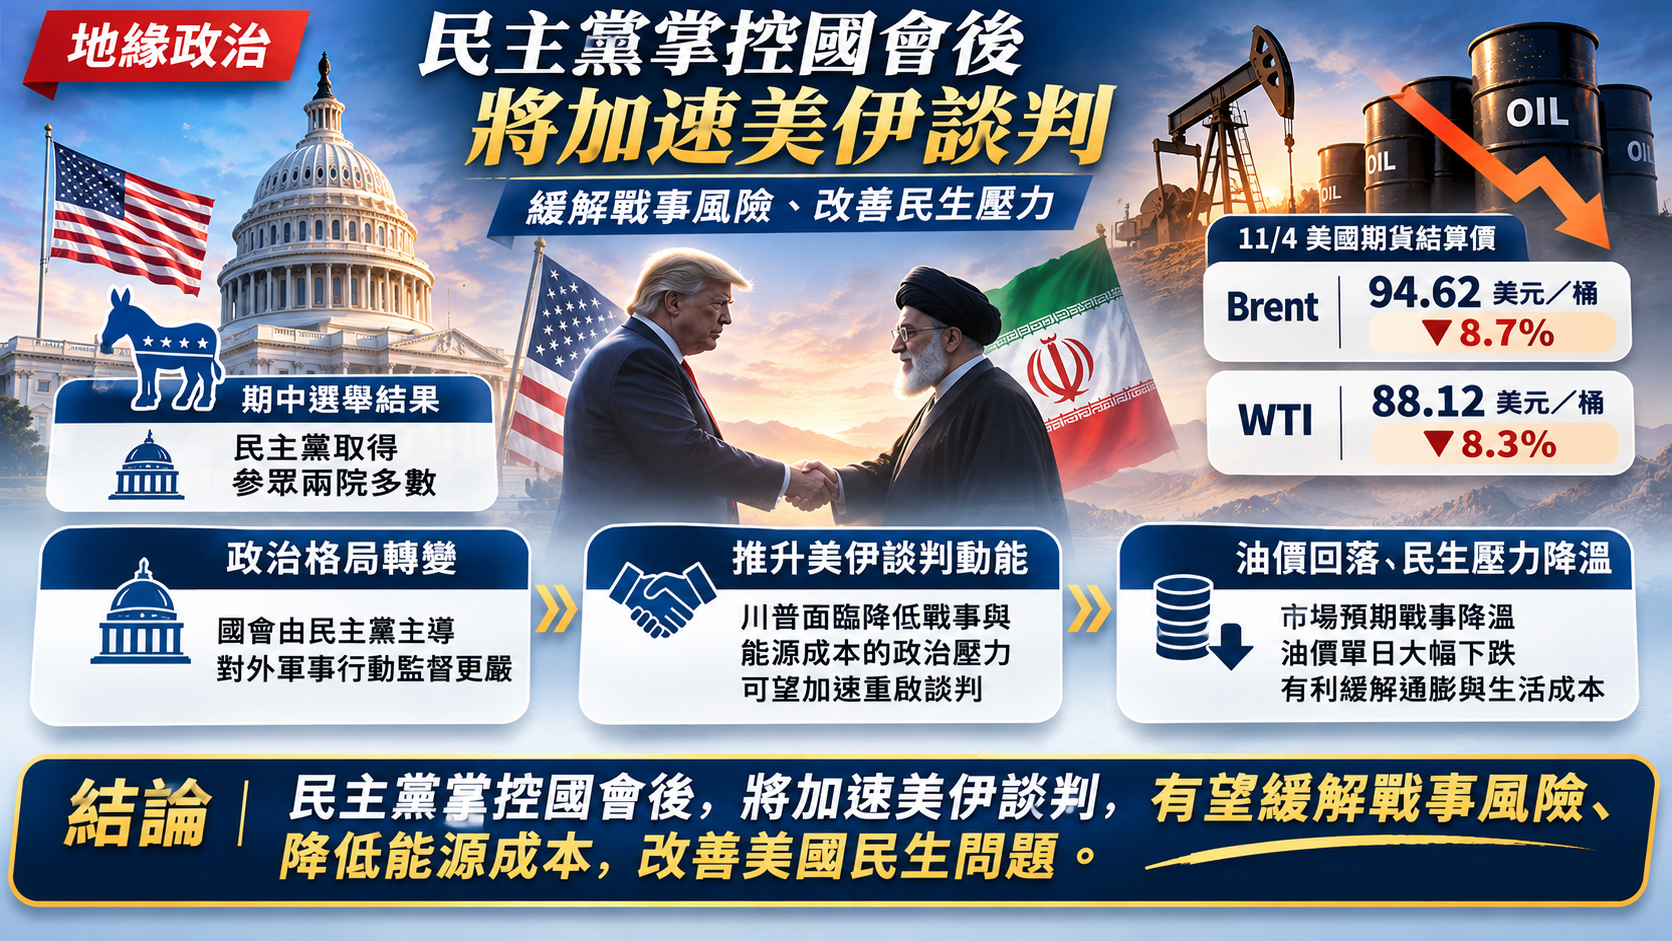
民主黨取得參眾兩院多數,對外軍事行動監督更嚴,川普面臨降低戰事與能源成本的政治壓力,可望加速美伊談判。11/4 布蘭特原油結算價 94.62 美元(-8.7%)、WTI 88.12 美元(-8.3%),有利緩解通膨與生活成本。
另一方面,川普握有否決權,政治僵局風險上升。AI 政策方面,兩黨都支持 AI 長期發展,差別在監管強度、成本分攤與建設節奏,不代表 AI 需求反轉。
AI 信用風險集中在後段巨頭與新雲端
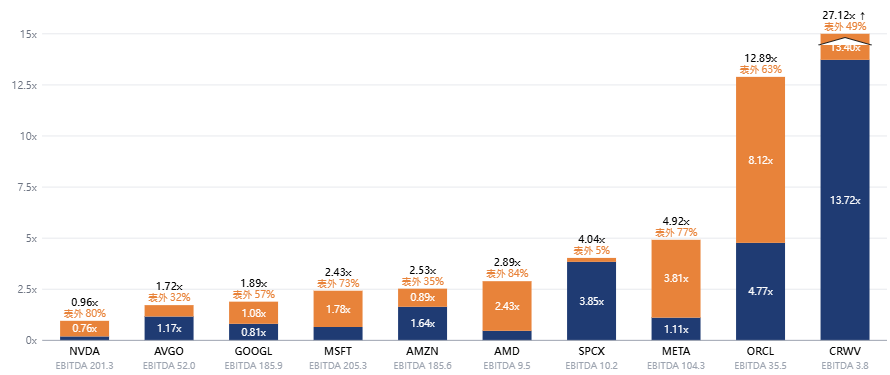
納入表外付款承諾後,Oracle 與 CoreWeave 的負債/EBITDA 明顯高於其他企業。新雲端(NeoCloud)資本支出佔營收已達三位數、自由現金流轉負,且資本支出高過新簽訂單,等於用借來的錢蓋產能、賭未來客戶持續加單。
Oracle 資本支出為營運現金流的 1.61 倍,CoreWeave 達 3.85 倍,皆須仰賴外部融資;相較之下,微軟、亞馬遜、Alphabet 與 Meta 利差仍處低檔,市場風險定價分化。
Q3 信評動向:正向延續但放緩 選券重於方向
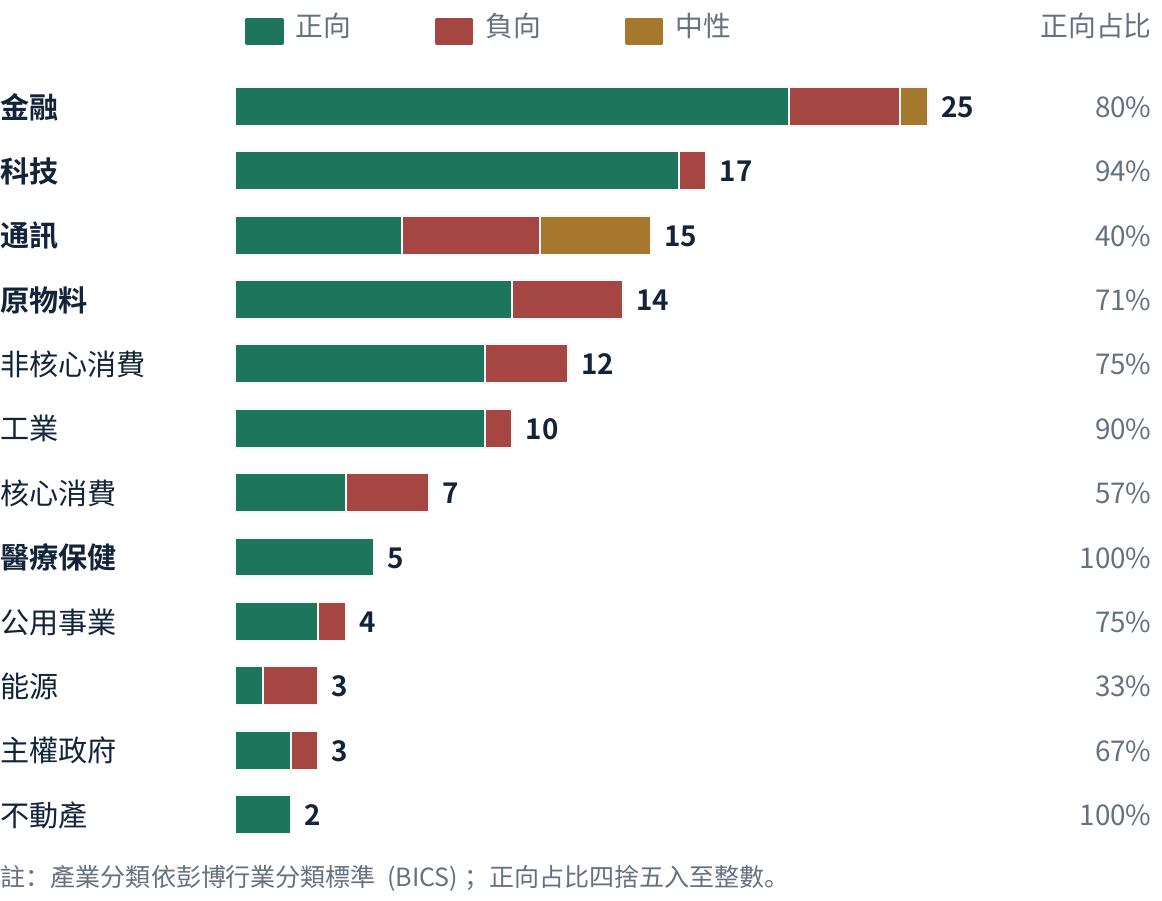
7–9 月共 117 件評級事件:正向 87 件(74.4%)、負向 25 件、中性 5 件。 正向事件主要集中在AI硬體、半導體、記憶體、大型金融及部分醫療保健企業;負向則集中於槓桿併購(美商藝電 BBB+→BB-、派拉蒙)、AI 資本支出壓縮現金流(甲骨文 BBB→BBB-)及卡達主權連動。
配置建議:科技硬體優先配置、大型金融核心持有、醫療保健防禦核心、通訊媒體與槓桿併購發行人宜審慎。 在高利率環境下,選券的重要性已高過單純選市場。
巴菲特思維看債券:投資策略
巴菲特主要以股票投資聞名,但巴菲特的很多原則,同樣適合用來看債券。買好公司,對債券投資人而言,就是把錢借給還得起的人。
護城河,對債券而言,是穩定現金流、產業地位,以及再融資能力。安全邊際,對債券而言,是現在的殖利率與信用利差,是否足以補償信用、流動性與利率風險。
等待好球,就是不追過低利差,也不因為看到高收益就急著進場。要等待市場因短期恐慌錯殺,但發行人的償債能力沒有受到永久性傷害。
不懂的不碰。看不懂的次順位債、永續債、結構債、贖回條款或擔保結構,不需要為了多一點收益勉強投資。
債券的初衷不是擊敗股市,而是創造現金流與穩定性——股票負責進攻,債券負責防守跟補給。
債券不是沒用,只是還沒輪到他上場
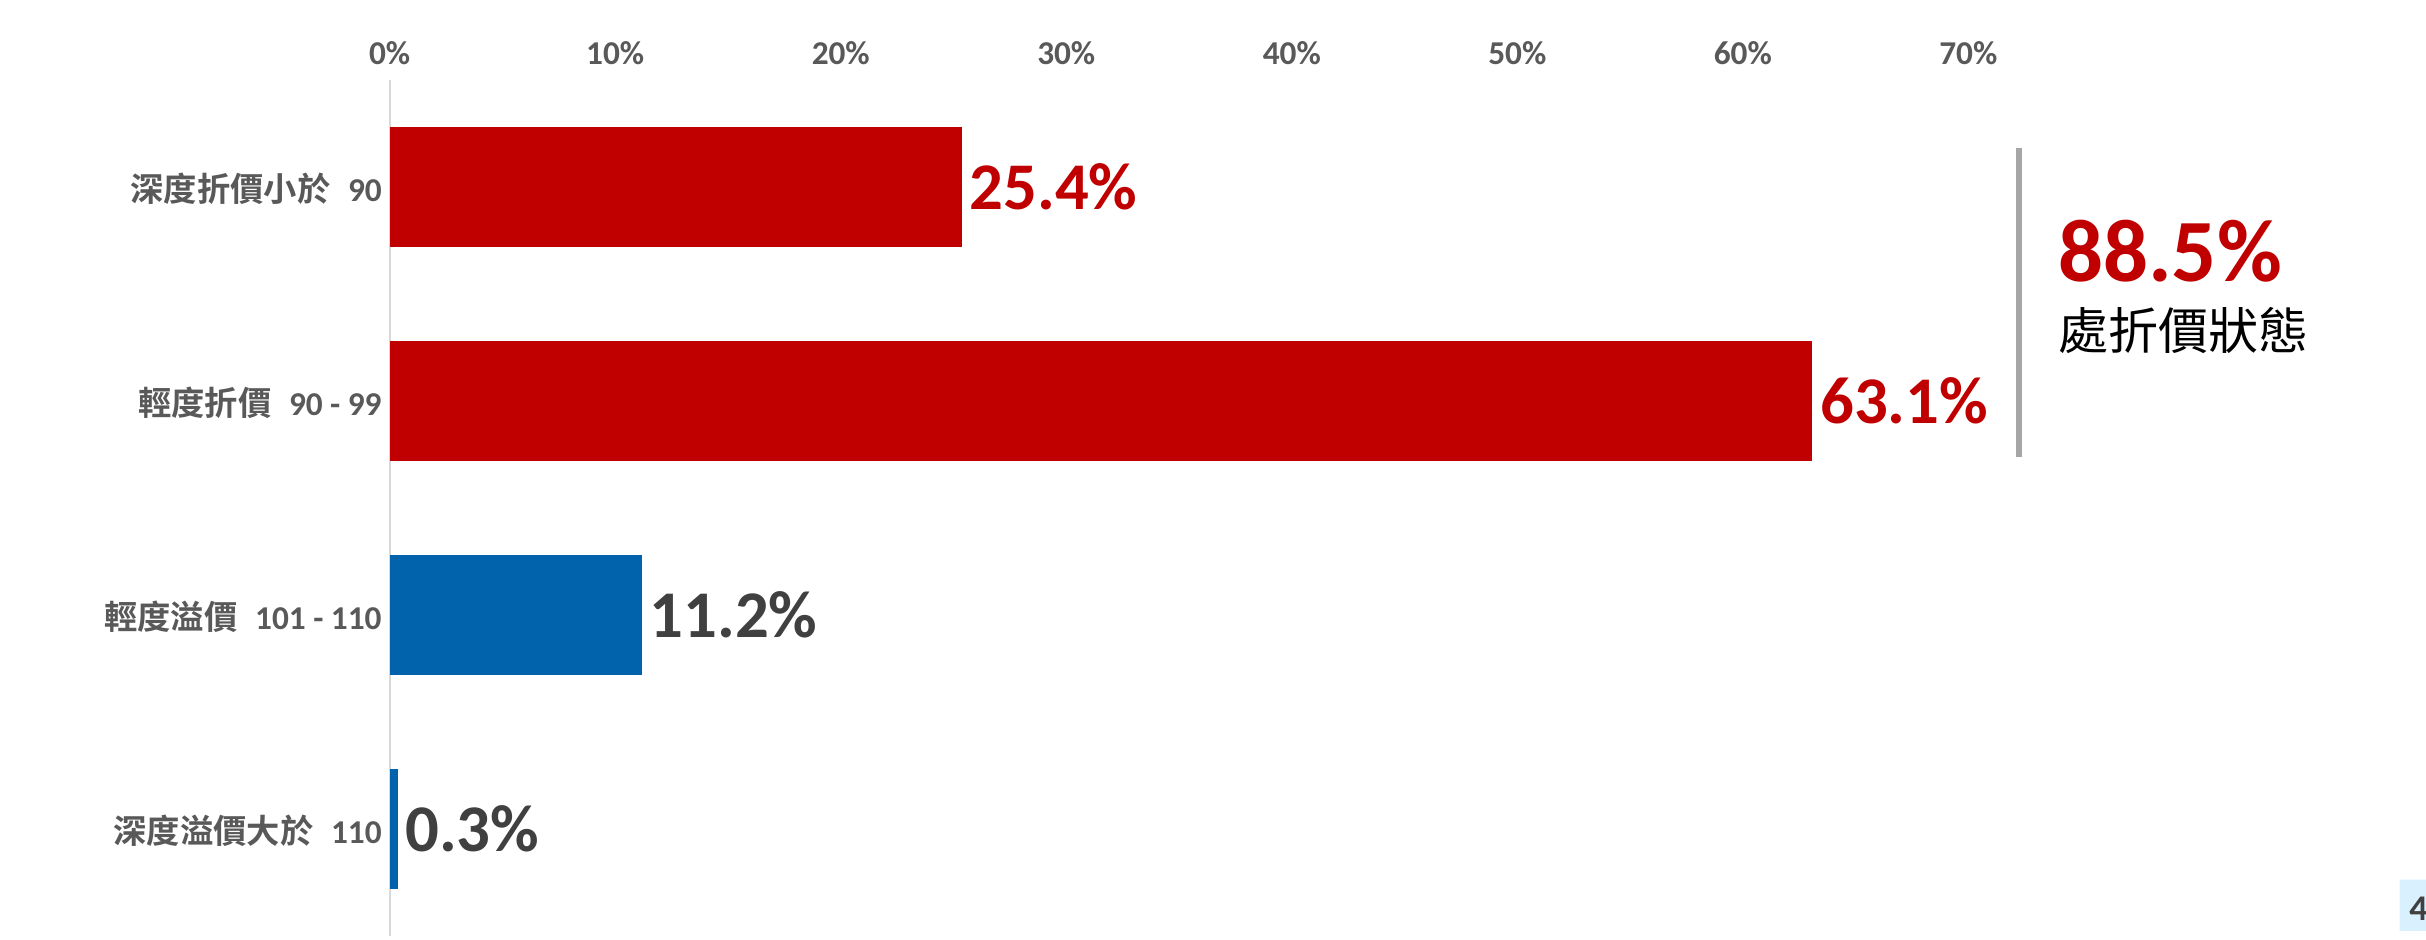
目前美國美元投等債有 88.5% 處於折價狀態,中短期債也有難得一見的收益率。折價本身不代表一定便宜,但如果發行人信用穩健、到期本金可合理預期收回,投資人除了取得票息,也可能取得債券價格向面額收斂的效果。
借錢給還得起的人:看發行人現金流、產業地位與再融資能力,利差須足以補償信用與流動性風險。
信用安全不等於價格不跌:美債信用風險全球最低等級之一,但長天期價格仍受利率影響。
不必賭降息:殖利率若已符合現金流需求,票息本身就有配置價值;不為多 1% 收益冒本金傷害。
直投債利率敏感度隨時間降低:10 年期債存續期間由 7.79 年降至持有 5 年後的 4.38 年;在高殖利率、低價格時,把未來現金流便宜買下來。
結論
高利率不是遠離債券的訊號,而是重新檢查信用、現金流與償債能力的訊號。巴菲特的投資方法告訴我們,不需要追逐每一次市場波動,也不需要精準地猜最低點。只要發行人還得起錢、殖利率提供足夠安全邊際,而且投資期限符合自己的資金需求,現在的高利率環境,反而是重新建立固定收益現金流的機會。
凱基債信團隊
債券配置|風險控管|市場趨勢
具備多年金融市場實戰經驗,深耕債券、利率循環、信用風險與高資產客戶投資策略。持續為銀行、證券業務團隊提供債券與市場趨勢教育訓練,並協助法人與高資產客戶建立債券配置與風險控管。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。