近年來,繼承糾紛頻頻登上新聞版面,顯示財富傳承若沒有妥善規劃,恐引發家庭紛爭,甚至造成家族資產流失。事實上,隨著臺灣邁入超高齡社會,傳承已不是高資產族群的專利,而是一般家庭同樣必須面對的重要課題。在眾多財富規劃工具中,保險因獨特優勢,成為常見的傳承選擇;接下來,就讓凱基證券帶你快速掌握保險的三大關鍵優勢!
財富傳承必看!3個關鍵秒懂保險優勢
凱基投資智庫 理財教育團隊
2026.11.09 500 次瀏覽
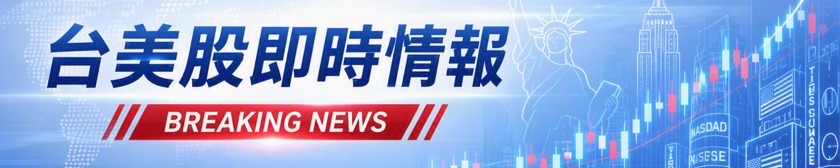
1️⃣關鍵1:保險金可更快速到手
相較於存款、不動產的繼承,皆須先繳納遺產稅後,才能辦理繼承相關程序,身故保險金的發放相對快速、申請流程相對簡便,保險公司一般在收齊理賠申請文件後15日註內給付給受益人。
註:《保險法》第34條:「保險人應於要保人或被保險人交齊證明文件後,於約定期限內給付賠償金額。無約定期限者,應於接到通知後十五日內給付之。」
2️⃣關鍵2:可指定受益人、分配比例及順位
民法允許遺囑人在不違反特留分規定的範圍內,得以遺囑自由處分遺產;如有違反,被侵害特留分的繼承人得行使其相關權利,最後恐導致無法按照遺囑人的意願分配遺產;但透過人壽保險,當要保人與被保險人為同一人,且有指定受益人的情形下,身故保險金將依約定的分配比例及順位,給付予受益人,不受特留分限制。此外,該保險金原則上不計入遺產總額註。
註1:自95年1月1日起,受益人與要保人不同的人壽保險和年金保險的保險給付,須計入受益人之基本所得額(死亡給付定額以下免計入,113年起為3,740萬)。
註2:若符合實質課稅八大樣態,可能會納入遺產總額課稅;實質課稅八大樣態:重病投保、高齡投保、短期投保、躉繳投保、鉅額投保、密集投保、舉債投保、保險費高於或等於保險給付。
3️⃣關鍵3:有槓桿效果,可放大資產
可選擇高保障的壽險,透過保險槓桿效果,讓資產增值,使家人在遺產凍結期間,仍有足夠的現金去支付突發的開銷。
舉例來說:
❌沒有保險規劃:第一代有存款50萬美元,傳給第二代的兩個小孩,每個小孩各得25萬美元。
✔️有規劃保險:第一代將50萬美元存款中的40萬美元拿去規劃保險,購買身故保險金100萬美元的壽險,並設定受益人比例分配(兩位子女各50%),當第一代身故後,第二代兩個小孩可均分保險金50萬美元。
※以上範例僅為概念說明,實際數值依保險人年齡及投保金額而有所不同
保險不只是保障,更是愛與責任的延續,透過提早規劃與安排,讓財富分配更有序與效率,進而實現守護家人的心願!
凱基投資智庫 理財教育團隊
投資工具|理財觀念|金融商品|財務規劃
聚焦投資理財基礎知識,提供生活理財、投資入門、金融商品及財務規劃等內容,協助投資人建立正確理財觀念,為人生不同階段做好財務準備。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。