掌握美股最新收盤表現、重要財經事件與市場焦點,快速了解美股發生哪些變化!
《1015美股晨訊》通膨升溫加上AI融資疑慮,美股盡墨
凱基投顧
2026.10.15 1,008 次瀏覽
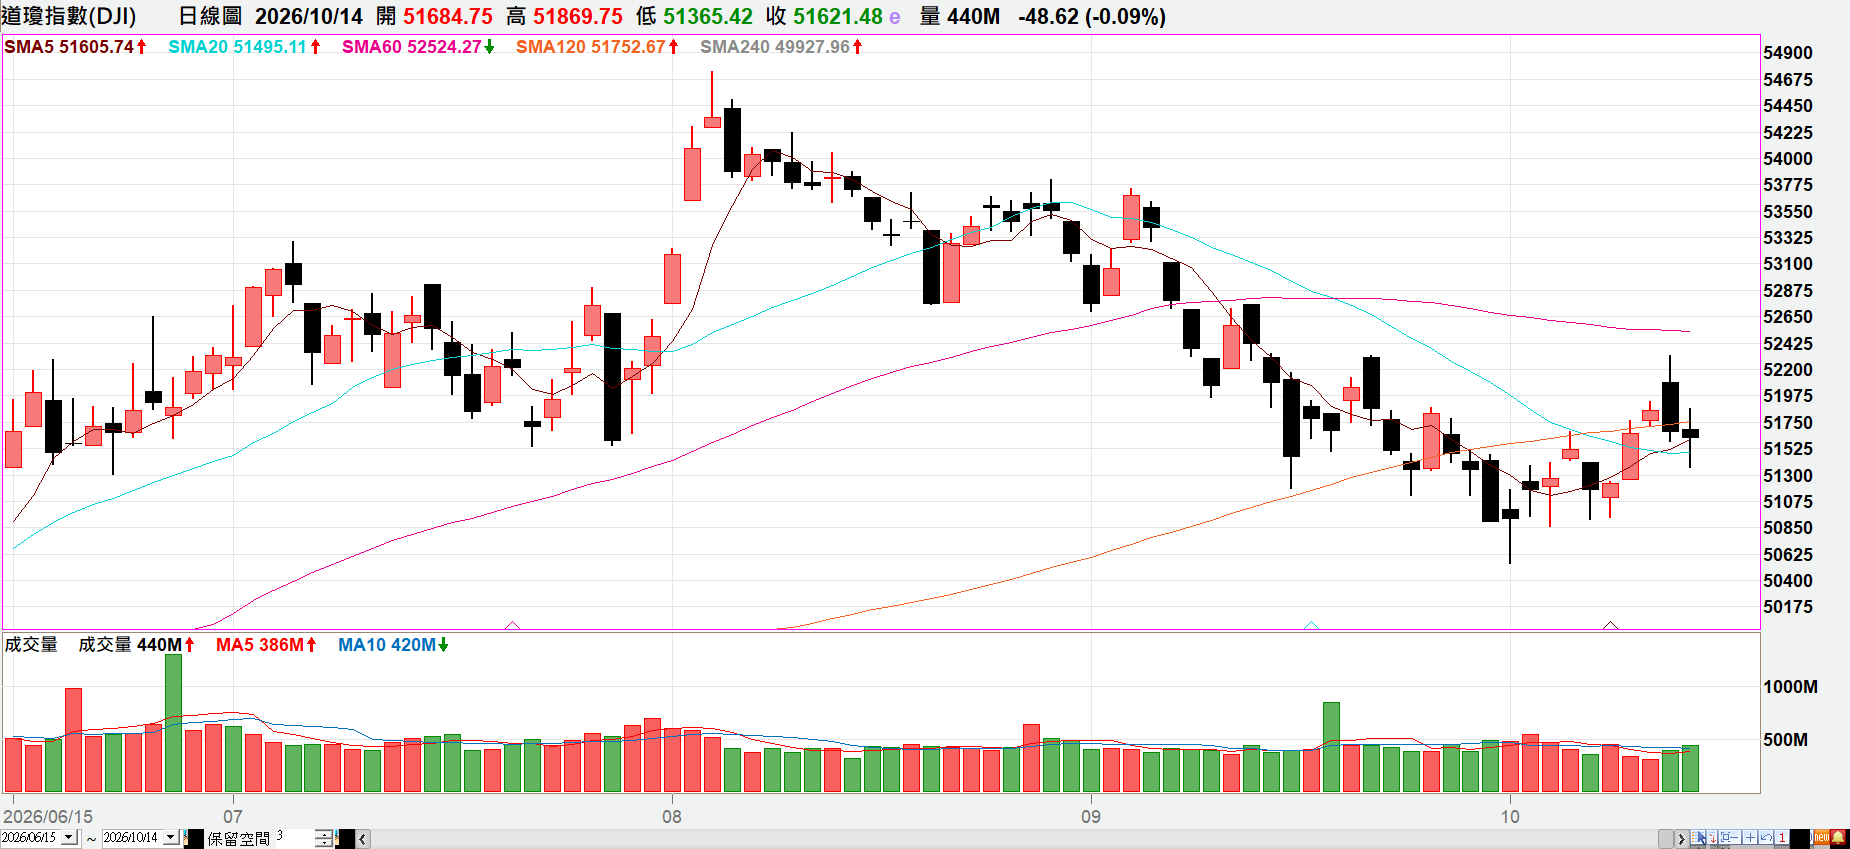
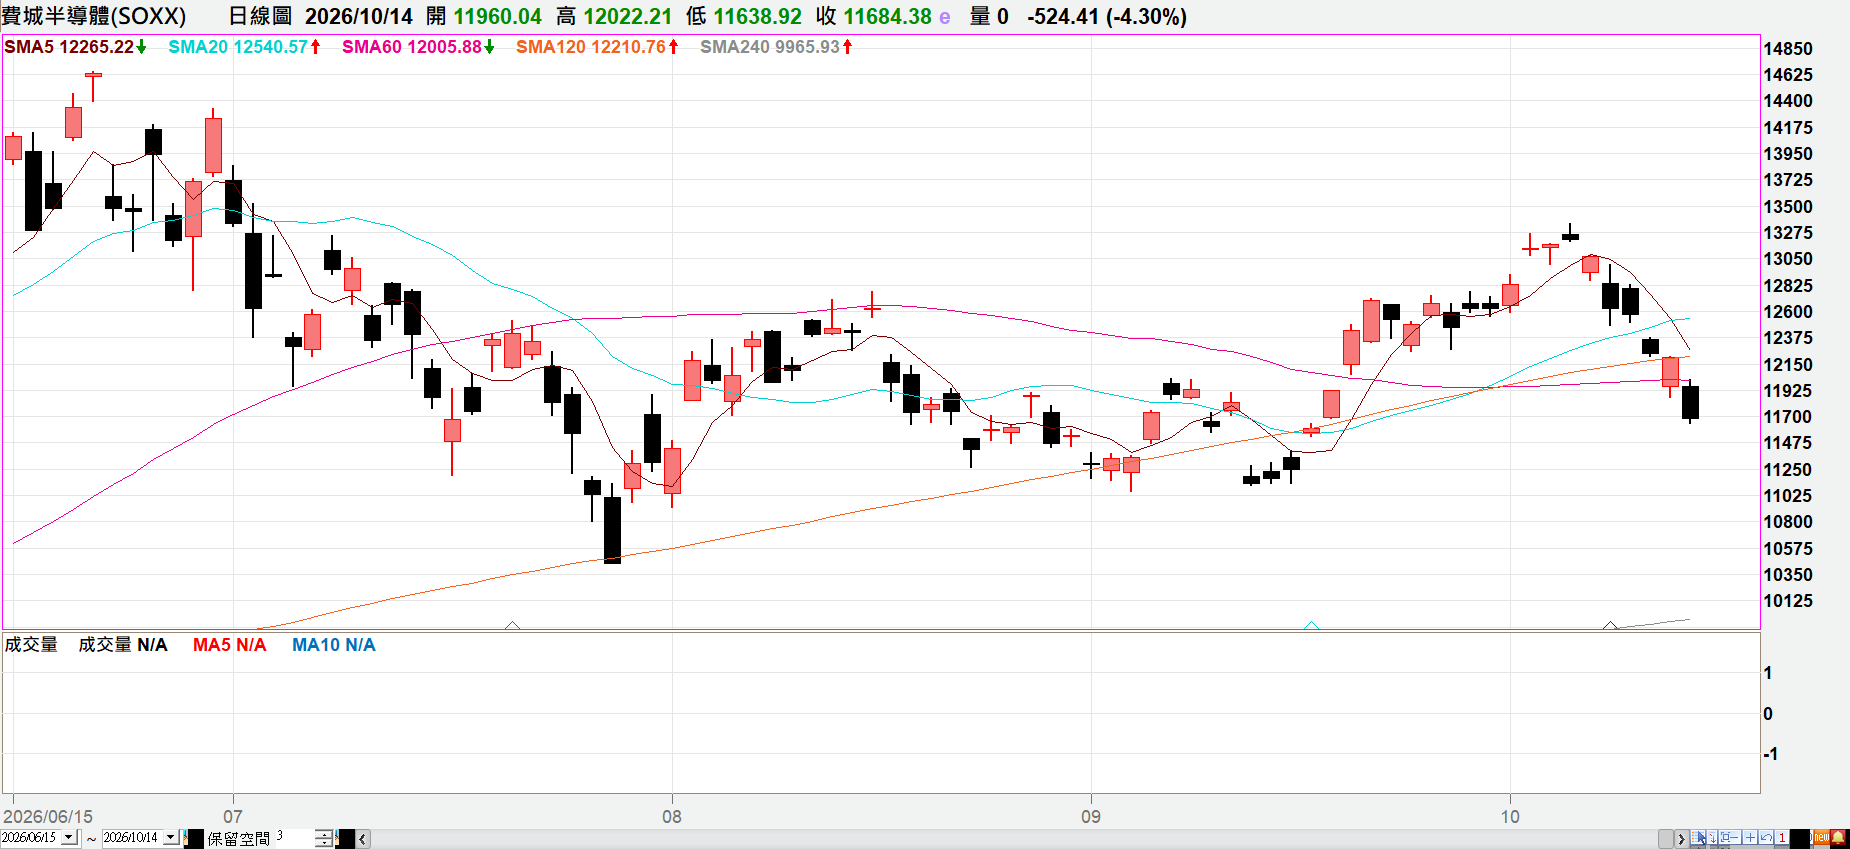
【週三盤勢】美國9月CPI通膨數據升溫,加深市場對聯準會今年再度升息的擔憂。且CoreWeave債券殖利率飆升引發AI融資疑慮,費半指數領跌,美國主要指數週三(14日)皆走低。
【類股表現】資訊科技股表現最差,因巴克萊下調投資評等,戴爾(DELL)跌11.27%,慧與(HPE)跌8.28%,美超微電腦(SMCI)也下跌8.42%;AI融資疑慮的擔憂燒到甲骨文(ORCL),跌8.83%;晶片股也承壓,輝達(NVDA)跌3.16%,英特爾(INTC)跌4.56%,超微(AMD)跌5.73%;蘋果(AAPL)傳出將在12月隨著iOS更新在中國推出AI功能,漲0.50%,市值首次突破5兆美元。通訊服務股也走低,Meta平台(META)跌3.27%,Alphabet(GOOGL)跌1.74%;電信股逆勢上漲,威瑞森電信(VZ)漲2.04%,T-Mobile(TMUS)漲2.64%。醫療保健較為抗跌,投行看好禮來公司(LLY)針對乳癌新藥的合作,漲3.62%;艾伯維(ABBV)漲3.32%,默克藥廠(MRK)漲3.80%,聯合健康(UNH)漲4.73%。
【週四盤勢預估】台積電將於今天下午召開法說會,市場普遍樂觀看待,可望令近期表現較弱的AI題材止跌回穩。另外,今晚會有9月零售銷售數據公佈,具有韌性的消費支出也可望舒緩市場的緊張氛圍。預期在強勁的企業獲利成長支撐下,美股仍可維持在高檔震盪,等待下週更多科技龍頭公佈財報。
【主要指數週三表現】道瓊工業指數跌0.09%,費城半導體指數跌4.30%
【美國9月CPI年增率升至3.7%,高於市場預期】
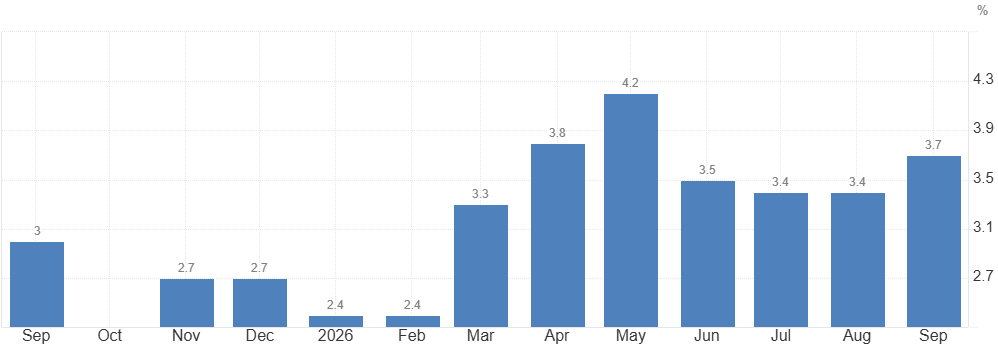
美國9月CPI月增率從0.4%升至0.6%,符合市場預期;年增率從3.4%升至3.7%,高於市場預期的3.6%。不含食品及能源的核心CPI月增率維持在0.3%,高於市場預期的0.2%;年增率從2.4%升至2.6%,高於市場預期的2.5%。能源價格上漲為推升整體通膨的主因,而住房通膨從3%升至3.2%則為推升核心通膨的因素。再度上揚的通膨數據加深市場對聯準會將繼續升息的擔憂,儘管市場仍普遍認為聯準會於10月會議將保持耐心,但12月會議升息的機率已經超過八成。
【CoreWeave(CRWV),債券殖利率逼近15%,崩跌15.46%】
AI基礎建設的借貸需求引發市場疑慮,AI雲端運算服務商CoreWeave(CRWV)旗下兩檔債券殖利率逼近15%。即便執行長MikeIntrator強調對在手訂單具有信心,認為其規模足以支應所有債務義務。融資疑慮引起的賣壓仍使CoreWeave週三跌15.46%,且盤後續跌約4%。CoreWeave票面利率9.625%、2032年到期的債券,到期殖利率約為14.8%;另一檔票面利率9.75%、2031年到期的債券,到期殖利率約為14.9%。
【艾司摩爾(ASML),上調全年財測,週三仍跌3.94%】
艾司摩爾(ASML)公佈了2026年第三季財報,淨營收為116.6億歐元,市場預期為117億歐元;毛利率為57.5%,市場預期為56.1%;淨利為49.6億歐元,市場預期為41.1億歐元;EPS為12.93歐元,市場預期為10.74歐元。艾司摩爾預估第四季淨營收為142-152億歐元,市場預期為139.7億歐元;毛利率預估為約57%,市場預期為56.4%。全年淨營收預估從430-450億歐元上調至440-450億歐元,市場預期為437.8億歐元;毛利率預估從54%-56%上調至56%,市場預期為54.9%。艾司摩爾表示至2027、2028年都還無法完全滿足客戶的需求,已著手研擬擴大擴產計畫,甚至已經有客戶願意下定2029、2030年的訂單。艾司摩爾週三仍跌3.94%。
【戴爾(DELL),遭巴克萊下調投資評等,週三跌11.27%】
巴克萊將伺服器供應商戴爾(DELL)、慧與(HPE)及企業級雲端資料儲存服務商NetApp(NTAP)的投資評等下調。分析師認為估值已大幅偏高,且目前尚未看到企業AI需求出現實質性拐點。分析師指出,即便盈利預期仍存在上行空間,但超預期的幅度將大幅收窄,將會限制股價進一步上漲的空間。戴爾週三跌11.27%,慧與跌8.28%,NetApp則跌7.03%。
【網飛(NFLX),將裁減約1000名員工,週三漲0.16%】
串流媒體平台網飛(NFLX)宣佈將裁減約1000名員工,佔全球員工總數約6%,為該公司成立以來最大規模的裁員紀錄。主要受影響的部門包括產品、科技、法務及人資。網飛共同執行長TedSarandos與Greg Peters向員工發出的內部信表示,公司的使命是娛樂全世界,要實現這項使命,就必須嚴格衡量人力與資源應該投入在哪些地方。網飛週三漲0.16%。
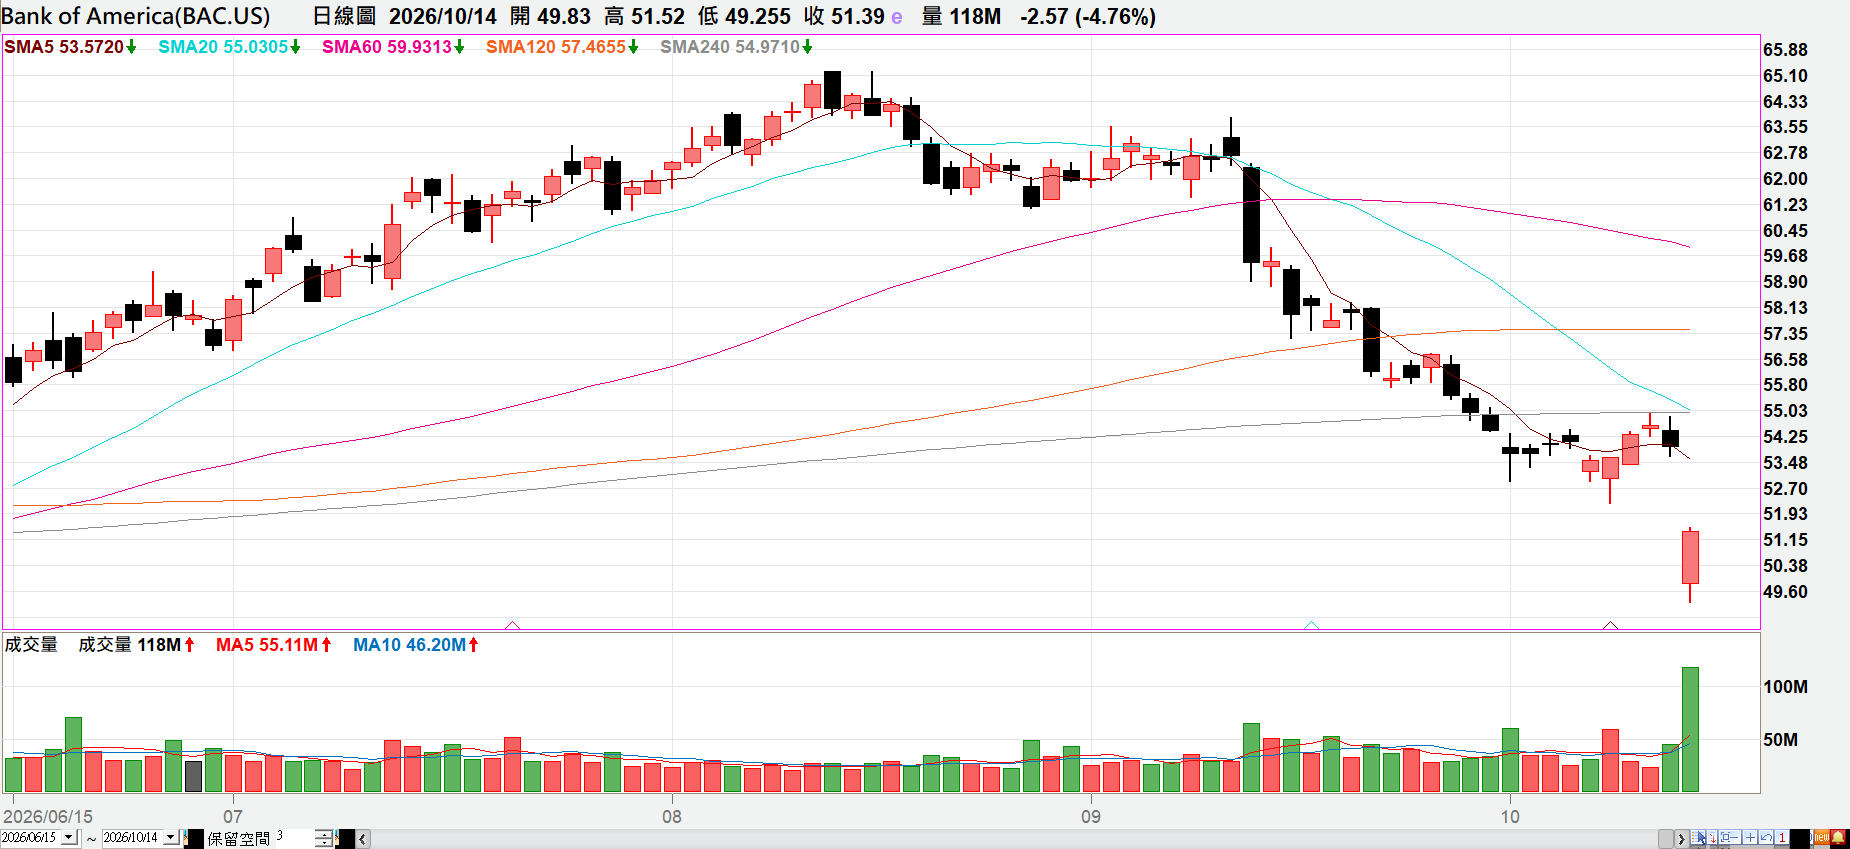
【美國銀行(BAC),財報表現不如預期,週三跌4.76%】
美國銀行(BAC)公佈了2026年第三季財報,淨營收為299.6億美元,市場預期為307.6億美元;其中固定收益交易營收為25.5億美元,股票交易營收為25.1億美元,皆低於市場預期;淨利息收益為164.5億美元,市場預期為162.4億美元;調整後EPS為1.08美元,市場預期為1.09美元。不如預期的財報表現加上前一日因違反反洗錢及制裁規定被美國監管機構處以逾12.1億美元罰款的利空因素,令美國銀行週三跌4.76%。
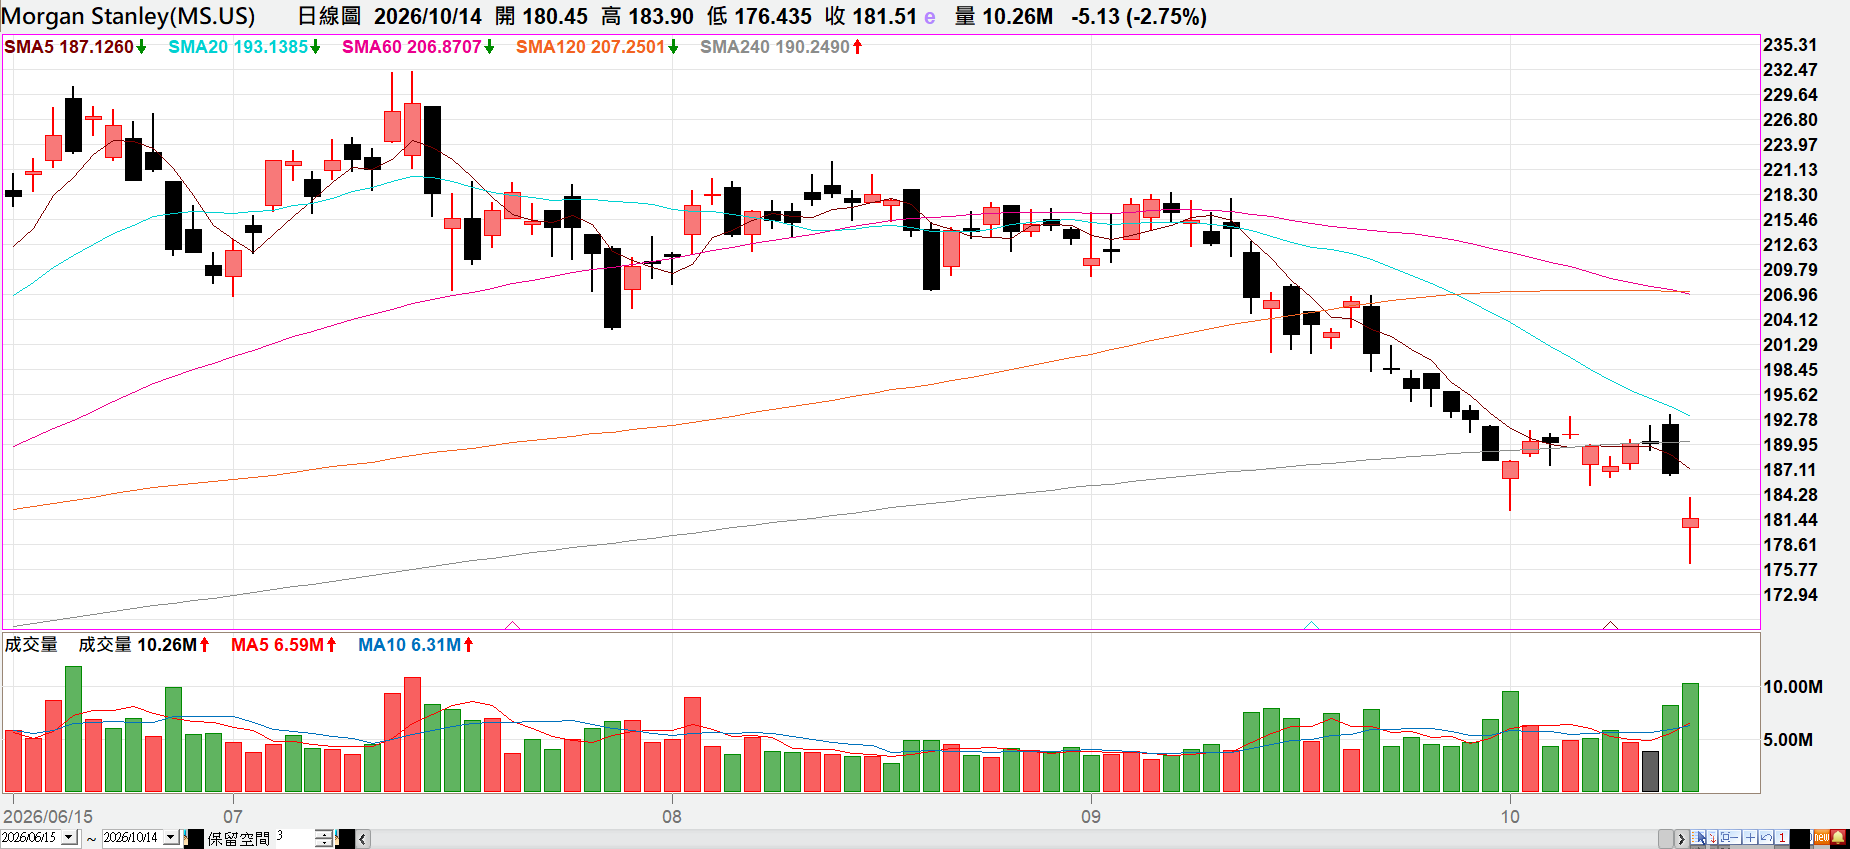
【摩根士丹利(MS),財富管理及股票業務推升獲利,跌2.75%】
摩根士丹利(MS)公佈了2026年第三季財報,淨營收為203.4億美元,市場預期為198.9億美元;其中財富管理業務淨營收為90.7億美元,固定收益業務營收為20.1億美元,低於市場預期;股票業務營收為58億美元,投行業務營收為21.6億美元,優於市場預期;淨利息收益為32.5億美元,市場預期為27.8億美元;調整後EPS為3.03美元,市場預期為2.92美元。財富管理業務在第三季帶來了創紀錄的2320億美元淨新增資產,其中逾半數與IPO相關。摩根士丹利週三仍跌2.75%。
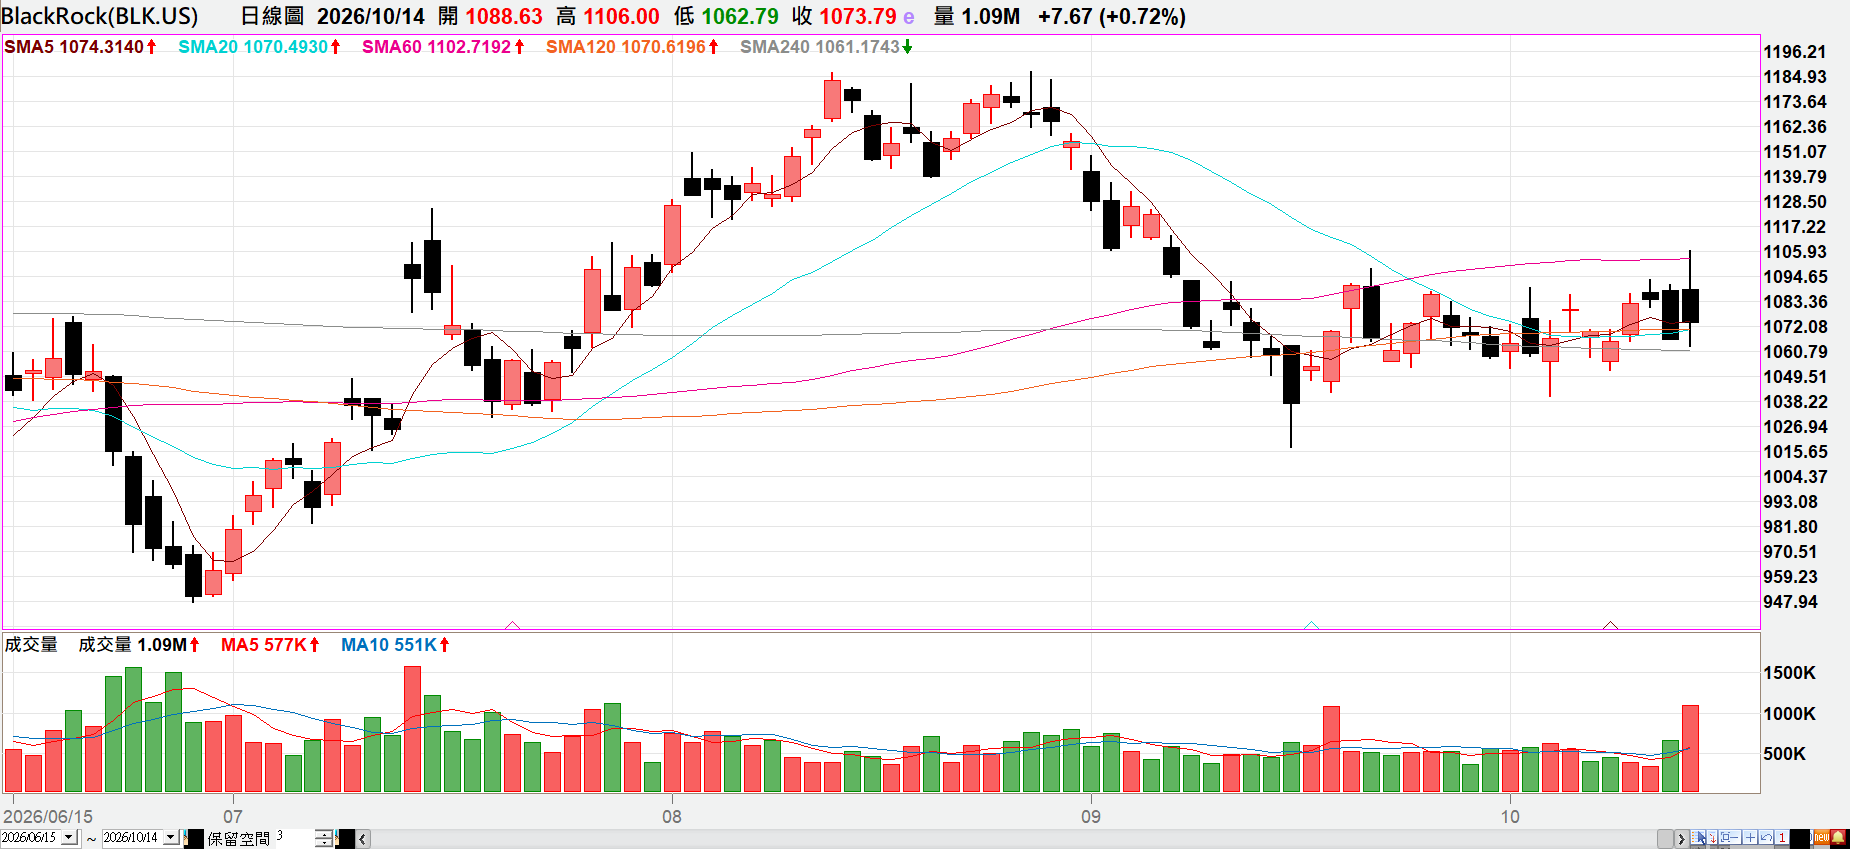
【貝萊德(BLK),淨流入資金逾2000億美元,週三漲0.72%】
資產管理公司貝萊德(BLK)公佈了2026年第三季財報,營收為77.5億美元,市場預期為74億美元;調整後EPS為15.93美元,市場預期為14.15美元。總管理資產達15.49兆美元,年增15%,市場預期為15.57兆美元。淨流入資金為2054.7億美元,市場預期為1715.1億美元;其中1350億美元流入旗下iSharesETF產品線,使其可相較手續費收入年增11%。貝萊德週三漲0.72%。
【本週關注焦點】通膨數據、零售銷售數據、企業財報
| 日期 | 公司/經濟數據 | 實際數字 | 市場預估 | 前期數字 |
| 10/12 (一) | ||||
| 10/13(二) | 9月成屋銷售(月增率) 聯合健康(盤前) 嬌生(盤前) 摩根大通(盤前) 花旗(盤前) | 1.5% 4.69 2.59 5.57 2.85 | -0.8% 4.12 2.52 5.92 2.65 | -3.2% 6.38 2.9 6.14 3.15 |
| 10/14 (三) | 9月CPI(年增率) 聯準會經濟褐皮書 艾司摩爾(盤前) 美國銀行(盤前) | 3.7% €12.93 1.08 | 3.6% €10.71 1.09 | 3.4% €7.58 1.21 |
| 10/15 (四) | 9月零售銷售(月增率) 9月PPI(年增率) 上週首次申請失業救助金人數 台積電(盤前) | 0.3% 5.4% 20萬 TWD140.93 | 1.2% 5.4% 19.7萬 TWD136.25 | |
| 10/16(五) | 9月工業生產(月增率) 旅行者保險(盤前) | 0.4% 7.24 | 0.0% 10.04 |
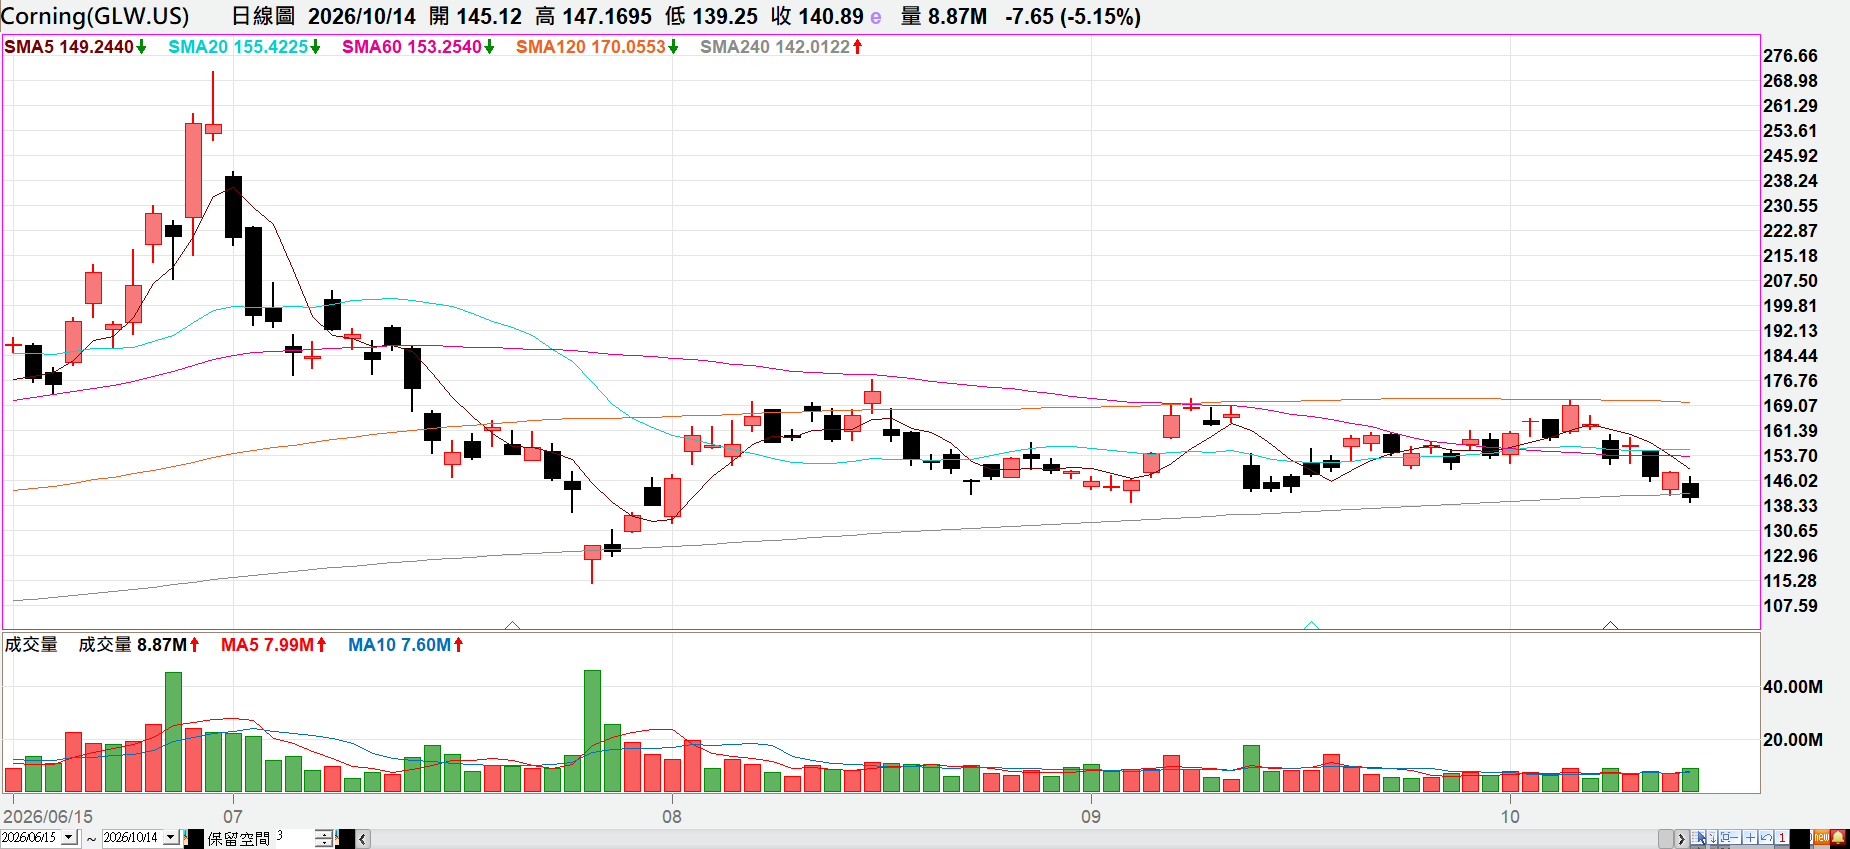
【美股每日精選股–高庫存個股,康寧公司(GLW)】
業務橫跨光通訊、特殊玻璃、太陽能及生命科學領域
預估2026年第四季至2030年第四季期間,營收的複合年化成長率會達到19%
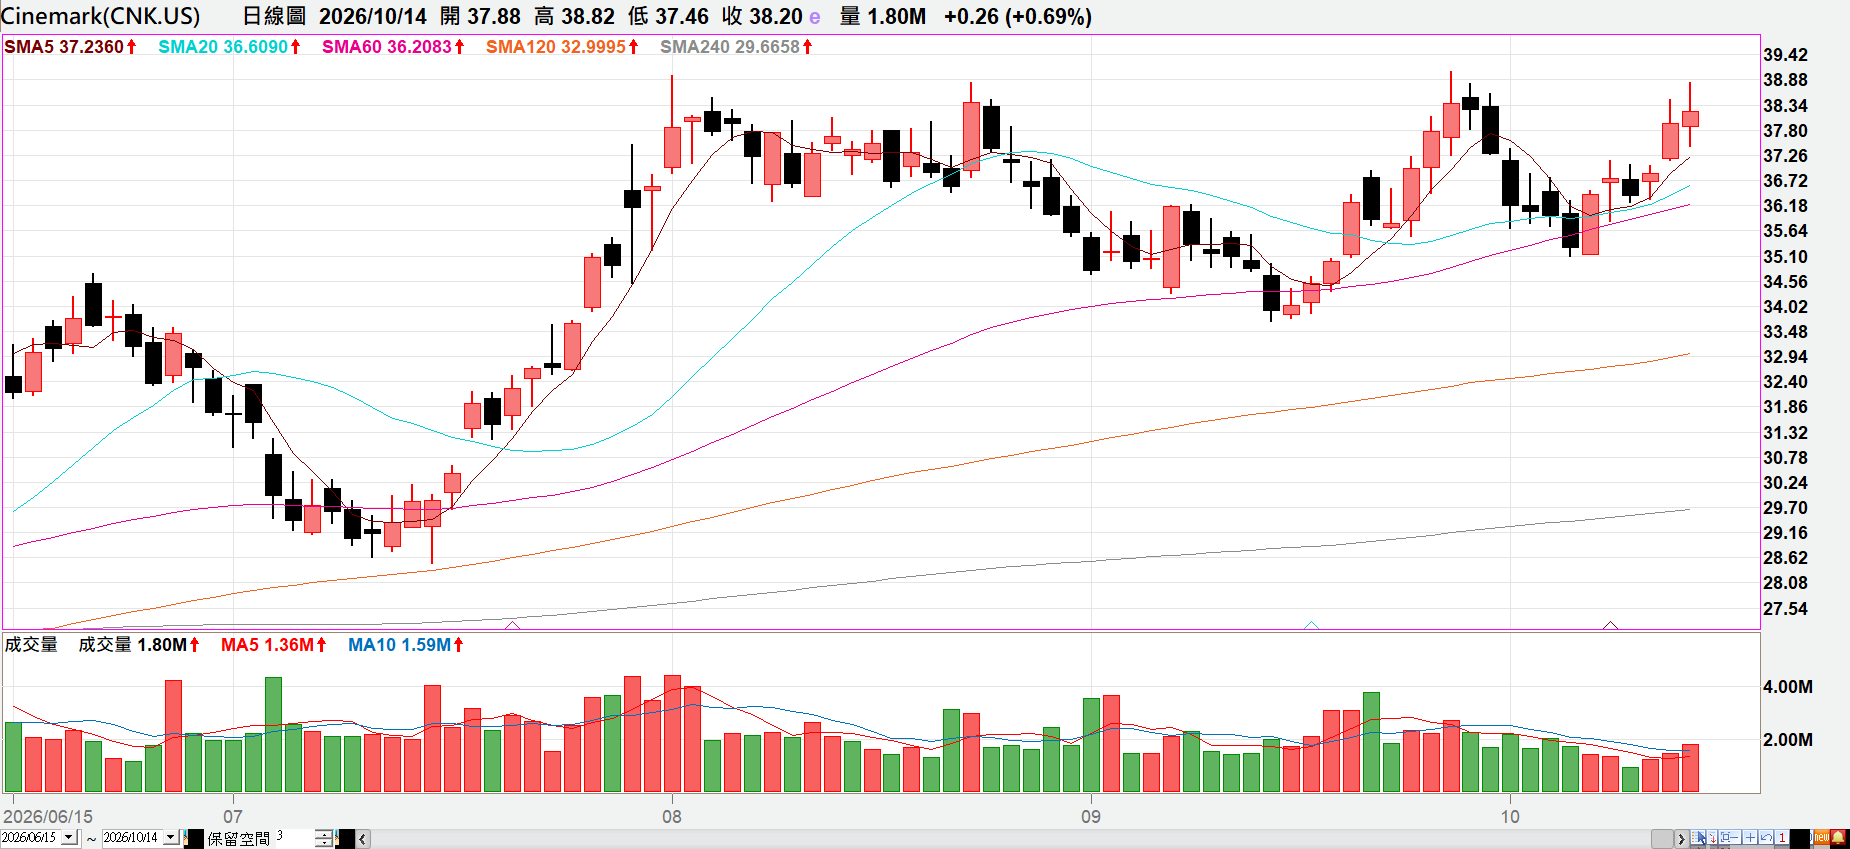
【美股每日精選股,喜滿客(CNK)】
連鎖電影院營運商
美國本土夏季(5月1日至9月7日)的票房達到47.6億美元,創歷史紀錄
凱基投顧
凱基投顧以專業研究,成為法人投資台股最信任的機構。近30位台股、美股及港股分析師團隊,全力滿足客戶財富管理商品服務的多元需求。
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。