當雲端巨頭全面投入自研晶片,AI 下一波贏家正逐漸浮現。
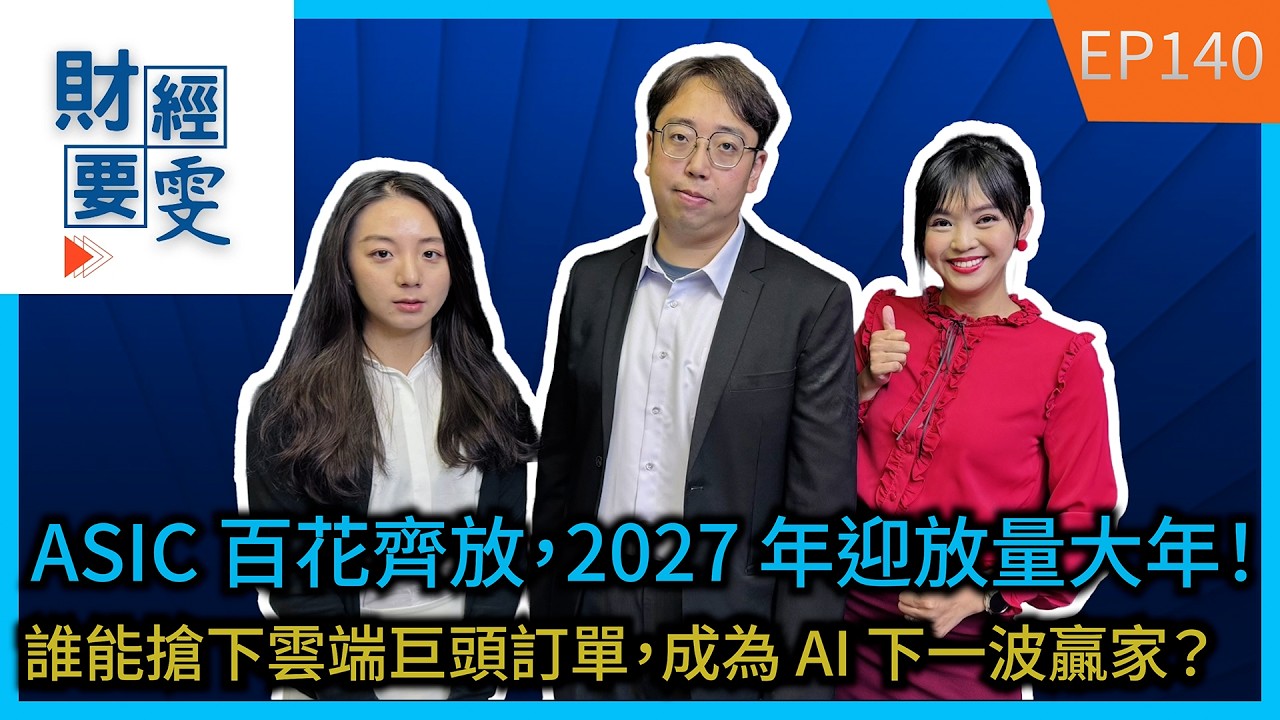
ASIC百花齊放 2027年迎放量大年!誰能搶下雲端巨頭訂單 成為AI下一波贏家?
凱基證券
2026.08.26 543 次瀏覽
AI 產業發展至今,市場焦點已不再只是 NVIDIA GPU 的獨角戲。隨著各大雲端服務供應商(CSP)積極投入自研晶片,AI ASIC(客製化晶片)正快速崛起,成為下一波 AI 基礎建設的重要戰場。
從 Google TPU、AWS Trainium、Microsoft Maia,到近期 OpenAI 宣布攜手博通與台積電開發自研推論晶片,全球科技巨頭正加速建立自己的 AI 算力版圖。市場普遍預期,2027 年將成為 ASIC 大規模放量的重要元年,相關供應鏈也有機會迎來新一波成長循環。
ASIC 正從成長題材,走向產業主流
過去 AI 訓練市場幾乎由 GPU 主導,但隨著生成式 AI 邁入推論時代,成本與效率開始成為企業最重視的議題。
相較於通用型 GPU,自研 ASIC 在特定任務上具備更佳的成本效益。市場估算,在大型語言模型推論環境下,自研 ASIC 的運算成本甚至可能只有 GPU 的三分之一到二分之一。
也因此,各大 CSP 持續加碼投入 ASIC 開發。
目前全球主要雲端業者幾乎都已建立自己的 AI 晶片 Roadmap,不僅規畫至 2028、2029 年,許多新世代產品也已進入開發或驗證階段。
若從產業發展來看,ASIC 已從過去少數業者嘗試的選項,逐漸變成 AI 基礎建設不可或缺的一環。
2027 年迎來放量高峰,ASIC 百花齊放
若攤開各家 CSP 的產品規畫,可以發現未來兩年將是 ASIC 最精彩的階段。
Google TPU 持續推進新世代產品,Microsoft 擴大 Maia 系列布局;AWS 則積極推動 Trainium 平台;Meta、OpenAI 以及其他大型科技公司也陸續加入自研晶片行列。
市場預估,2026 年 ASIC 出貨量年增率可望達到六成,2027 年更有機會進一步成長八成。更重要的是,2027 年預計將有多款 ASIC 同時進入量產階段,因此被視為產業真正的「放量大年」。
相較於過去由少數業者主導的局面,未來幾年將呈現多家 CSP 同步發展、自研晶片百花齊放的產業樣貌。
GPU 地位不會被取代,但 ASIC 成長速度更快
ASIC 崛起後,市場最常討論的問題就是:「會不會威脅 GPU?」
答案可能是否定的。原因在於整體 AI 市場仍處於高速擴張階段,算力需求持續攀升。資料中心、AI 訓練平台以及推論服務都需要大量運算資源,因此 GPU 與 ASIC 並非零和競爭,而是共同受惠於市場擴張。
不過若從成長速度來看,ASIC 的確有機會跑得更快。在推論需求快速增加、企業希望降低成本以及掌握供應鏈的背景下,自研 ASIC 的採用率正持續提升。
市場甚至預估,未來幾年 ASIC 在 AI 加速器市場的占比,有機會從過去約兩成提升至五成以上。這代表 ASIC 雖然無法取代 GPU,但在整體產業版圖中的重要性正快速上升。
Google TPU 成為產業關鍵觀察指標
談到 ASIC,就不能忽略 Google TPU。
目前 Google 仍是全球最積極發展自研 AI 晶片的企業之一,無論量產規模、產品能見度或未來 Roadmap,都領先許多競爭對手。
而 Google TPU 的發展,也牽動台灣 IC 設計產業的重要布局。
市場關注的焦點除了 TPU 本身的放量進度,更包括未來是否持續增加合作夥伴,以及相關 ASIC 訂單的重新分配。未來一段時間,Google TPU 的產品驗證、量產時程與市場接受度,仍將是觀察 ASIC 景氣循環的重要風向球。
ASIC 競爭加劇,博通不再一家獨大
過去 ASIC 市場由博通佔據強勢地位。
憑藉龐大的工程團隊、完整 IP 庫以及成熟的設計服務能力,博通長期都是大型 CSP 開發 ASIC 的首選合作夥伴。
然而,隨著市場規模快速放大,越來越多客戶開始希望掌握更多供應鏈主導權。例如 Google 逐步增加合作夥伴,同時也將部分關鍵零組件採購權收回自主管理;大型 CSP 對供應鏈掌控能力的要求,也較以往更加積極。
這些變化意味著 ASIC 市場將逐漸從單一領導者主導,轉向更多競爭者共同參與的新階段。儘管如此,博通仍擁有深厚技術優勢,在未來幾年仍將是全球 ASIC 生態系中的重要角色。
Agentic AI 崛起,CPU 需求同步受惠
除了 ASIC,本輪 AI 浪潮另一個值得關注的成長趨勢,是 CPU 地位重新提升。
隨著 Agentic AI(代理式 AI)逐漸普及,AI 不只是回答問題,而是開始執行任務,包括規劃行程、預訂服務、調度資源等複雜工作。
這類工作更仰賴 CPU 負責統籌與調度,因此資料中心架構也開始出現變化。
過去可能是八顆 AI 加速器搭配一顆 CPU,未來有機會逐步朝四比一、甚至二比一的比例發展。也因此,市場看好未來幾年高效能伺服器 CPU 需求將持續增長,相關供應鏈可望同步受惠。
先進封裝與測試產業迎來新商機
當 ASIC、GPU 與高效能 CPU 持續升級,測試與先進封裝的重要性也同步提升。
晶片製程越先進、設計越複雜,測試難度就越高。尤其未來隨著 CPO(共同封裝光學)與矽光子技術逐步導入,測試範圍將從傳統電性測試擴大到光電整合驗證。
這不僅提升測試門檻,也將帶動探針卡、測試介面、測試座以及先進封裝等相關需求。從長期角度觀察,測試與封裝早已不再只是資本支出中的配角,而是 AI 時代不可忽視的重要環節。
結語|AI 下一波贏家,關鍵在於能否掌握 ASIC 浪潮
AI 產業已從單純的 GPU 軍備競賽,走向多元算力架構並存的新時代。
Google、AWS、Microsoft、Meta、OpenAI 等科技巨頭紛紛投入自研晶片布局,不僅讓 ASIC 市場進入百花齊放階段,也為整體供應鏈帶來新的成長機會。
未來市場關注的重點,將不只是誰擁有最強大的 AI 模型,而是誰能掌握更多算力、控制更多供應鏈資源,以及在 ASIC 競賽中搶下關鍵訂單。
當 2027 年放量潮正式展開,這場圍繞 AI 晶片的新戰局,才正要進入最精彩的階段。
資料來源:文字資訊與重點均引以下影片連結所載之內容 ASIC 百花齊放,2027 年迎放量大年!誰能搶下雲端巨頭訂單,成為 AI 下一波贏家?ft.凱基投顧 劉宇程 Lucas【財經要雯 Podcast EP140】
凱基證券
財富管理|經紀|自營|承銷|債券|衍生性商品|資產管理
以客戶需求為念,立穩證券業領先地位,經營完整的海外事業版圖,為客戶提供全方位產品與服務體驗。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。