在「唐羅主義」與AI輪動中,找尋震盪的生存路徑。
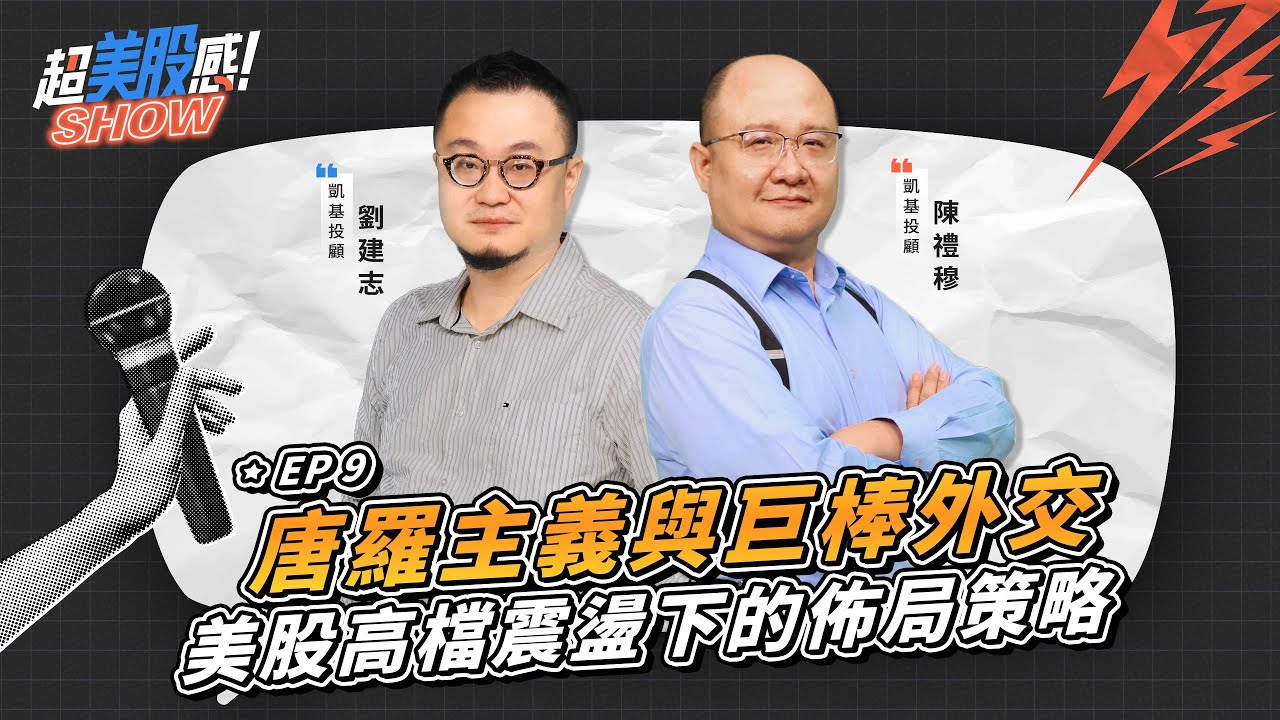
唐羅主義與巨棒外交 美股高檔震盪下的佈局策略
凱基證券
2026.08.26 527 次瀏覽
步入2026年,全球投資人都在問同一個問題:美國經濟說好的衰退在哪裡?回望2025年,市場經歷了「群魔亂舞」的狂歡,從美股、亞股到貴金屬全線噴發。然而,站在歷史高檔震盪的十字路口,經濟的任性與政經格局的劇變,正編織出一幅極其複雜的投資地圖。
K型經濟的真面目:被低估的中產階級支柱
長期以來,市場對「K型經濟」的解讀多半聚焦於貧富極端化的撕裂:科技新貴向上走,基層服務業向下沉。但2026年初的數據顯示,這場經濟博弈的關鍵並不在於兩極,而是在於那群佔比50%至60%的「中堅力量」。
事實證明,美國勞動市場展現了超乎預期的韌性。雖然高所得者的增長放緩,但中低薪資階層在過去幾年的薪資成長並不遜色,這份「名目工資」的支撐,在通膨緩步下滑的過程中,轉化成了實質的購買力。只要勞動市場不崩盤,這股消費韌性就如同經濟的底盤,讓所謂的「衰退預期」遲遲未能兌現。
打破 50 榮枯線的迷思:成長放緩不等於萎縮
許多分析師緊盯著製造業採購經理人指數(PMI),認為長期低於50榮枯線即是災難。然而,深入剖析數據模型會發現,PMI的「月增率」概念與實際經濟「年率」的萎縮存在巨大鴻溝。
歷史經驗顯示,製造業PMI往往需要跌破42.3且持續一段時間,才可能演變成真正的經濟衰退。目前的數據更多是反映經濟成長回歸到1.8%至2.0%的潛在成長軌道。換言之,經濟不是要「入冬」,而是在「速限」內行駛,這種「普普通通」的成長狀態,反而為市場提供了喘息的空間。
「唐羅主義」崛起:川普版門羅主義與稀缺物資戰
在政經層面,一個名為「唐羅主義」(Tang-Luo Doctrine)的新名詞正重塑地緣政治。這是「門羅主義」與羅斯福「巨棒外交」的川普式揉合。
核心邏輯非常明確:中南美洲是美國的後花園,絕不容許外部勢力(特別是共產主義思潮)的滲透。但在這道意識形態圍牆背後,更深層的是「戰略物資」的爭奪。美國擁有豐富的輕質油,但缺乏委內瑞拉那樣的重質油;而在格陵蘭島的部署,除了軍事基地的戰略目的,更是為了打破對特定國家稀土資源的依賴。這種以國家安全為名、行資源掠奪之實的策略,正直接干預著全球原物料與能源市場的供應鏈。
AI的新戰場:從硬體競賽到效率革命
2025年是AI的天下,2026年則進入了「輪動期」。市場開始對高昂的資本支出產生懷疑,甚至對部分雲端服務供應商(CSP)透過發債籌資感到不安。不過,從財務細節來看,目前信用利差並未出現異常貼水,自由現金流仍能維持一定的紀律,AI泡沫化尚未到臨。
更具想像力的是AI對通膨的潛在解藥。過去,通膨最難降下的部分在於依賴人工的服務類別,而隨著「人型機器人」的普及與發展,服務業的人力成本結構可能被改寫。如果AI能解決供應端的勞動力缺失,未來的通膨壓力將更多來自需求端,而非結構性的成本推升。
結語|高檔震盪下的配置智慧
展望2026年第一季,美股將處於「高檔震盪、快速輪動」的格局。當科技巨頭在巔峰處歇息,資金正悄悄流向過去被冷落的價值股與循環性資產,包括原物料、工業、能源及曠業。
投資建議的策略重心:
1. 短期輪動:關注受惠於經濟韌性與物資短缺的價值股,特別是具備循環特質的基礎建設與工業類別。
2. 核心配置:AI雖面臨短期修正,但半導體與核心科技依然是全年的主導體材,不可輕易撤離。
3. 防禦避險:軍工與醫藥等具有穩定現金流或受惠於地緣局勢的板塊,可作為配置的緩衝器。
在這個「唐羅主義」橫行、AI技術迭代的年代,投資不再是追求單點噴發,而是在震盪中保持敏銳的嗅覺,看懂數據背後的真實成長,才能在波濤洶湧的 2026年美股市場中,走出一條「一路讀下去」的獲利曲線。
資料來源:文字資訊與重點均引以下影片連結所載之內容【超美股感SHOW EP09】唐羅主義與巨棒外交 美股高檔震盪下的佈局策略
凱基證券
財富管理|經紀|自營|承銷|債券|衍生性商品|資產管理
以客戶需求為念,立穩證券業領先地位,經營完整的海外事業版圖,為客戶提供全方位產品與服務體驗。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。