債券市場是不是已經進入新的定價環境?市場怎麼重新評估期限溢酬在長天期債券中扮演的角色?新主席華許在上任後會為聯準會帶來什麼制度上的改變?
叛鷹華許掀風浪 債券市場滿問號
凱基債信團隊
2026.09.22 650 次瀏覽
今天我們不重複市場已經講到爛的題目,也就是「Fed 什麼時候降息」、「現在債券能不能買」、「殖利率高是不是就代表便宜」。這些問題當然重要,但如果只停留在這個層次,很容易覺得只是又聽了一次市場評論。真正要帶大家思考的是,債券市場是不是已經進入新的定價環境。市場怎麼重新評估期限溢酬在長天期債券中扮演的角色。新主席華許在上任後會為聯準會帶來什麼制度上的改變。藉此,投資人可以調整下半年的債券投資策略。
不等降息,先調整期限溢酬X匯率
6月CPI公布後,市場短線確實鬆了一口氣,因為整體CPI年增率降至3.46%,核心CPI年增率也來到2.56%,表面上看起來通膨壓力有降溫。但為什麼10年期美債殖利率沒有快速回到4%以下?CPI放緩只能說明眼前壓力下降,卻不能代表市場對未來十年的通膨、財政、供給與政策風險都放心了。CPI比預期好,就像市場吃了一顆胃藥,短時間舒服一點;但胃藥不是治本,大家還是會擔心下一餐喝了咖啡、吃了甜食又鬧胃痛。
通膨在下半年換了不同的角色在舞台上繼續。過去通膨來自住房、二手車與供應鏈,現在可能轉向能源、關稅、AI投資與企業成本。所以Fed如果仍強調data dependent,就很難在通膨還沒有真正回到2%。加上美國2026年財政赤字可能高於GDP的6%,全年赤字可能接近2兆美元,主要壓力來自減稅、退稅、國防追加支出與利息成本。
通膨是利率的需求面壓力,財政赤字就是利率的供給面壓力。美國赤字高,就需要持續發債;發債變多,市場自然會問,誰來買?要給多少殖利率才願意買?這就是長端利率不容易快速下來的重要原因。 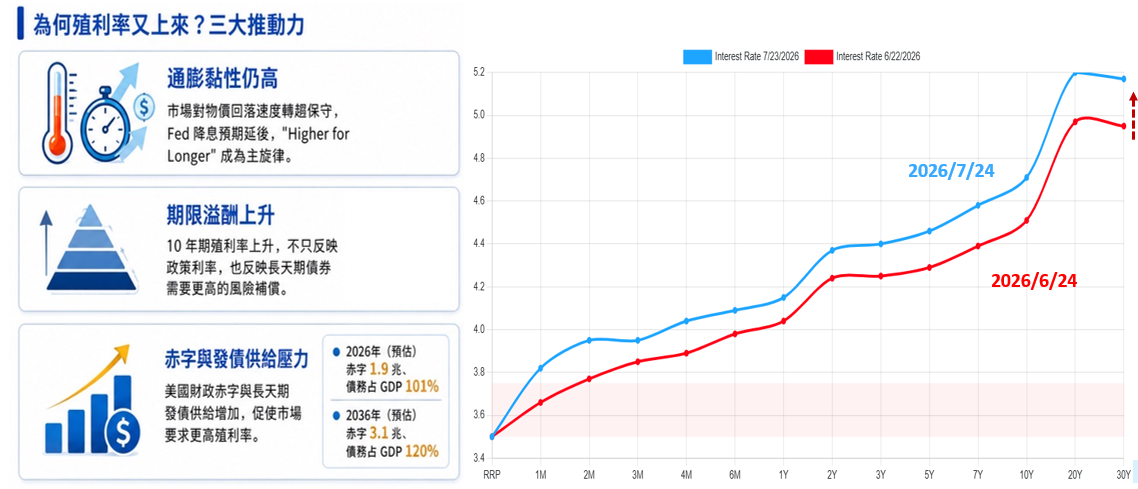
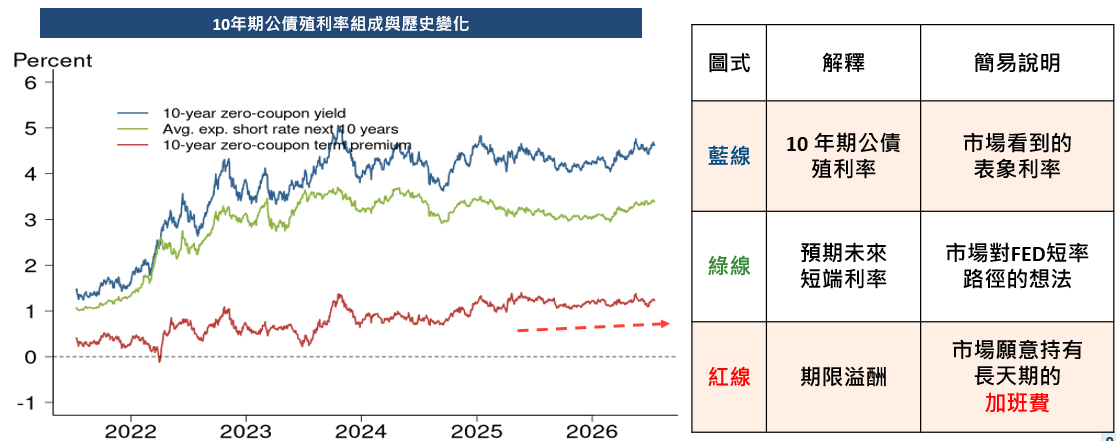
10年期公債殖利率可以拆成兩個主要部分:未來短端利率預期,加上期限溢酬。運用San Francisco Fed的資料把 10 年期美債殖利率拆解成三條線,藍線是10年期公債殖利率,也就是市場看到的表象利率;綠線是預期未來短端利率,也就是市場對Fed政策路徑的想法;紅線就是期限溢酬,也就是市場願意持有長天期債券所要求的風險補償。
過去很多人買債,只看 Fed 會不會降息,只看綠線;但現在真正重要的是紅線,因為市場正在重新評估長天期風險到底值多少錢。這也是為什麼 Fed 都還沒動,長端殖利率卻先動。以前買債像追Fed的行程表,現在買債要看市場願意給長天期風險多少價格。
美銀最鷹預測,投資人壓力重重?
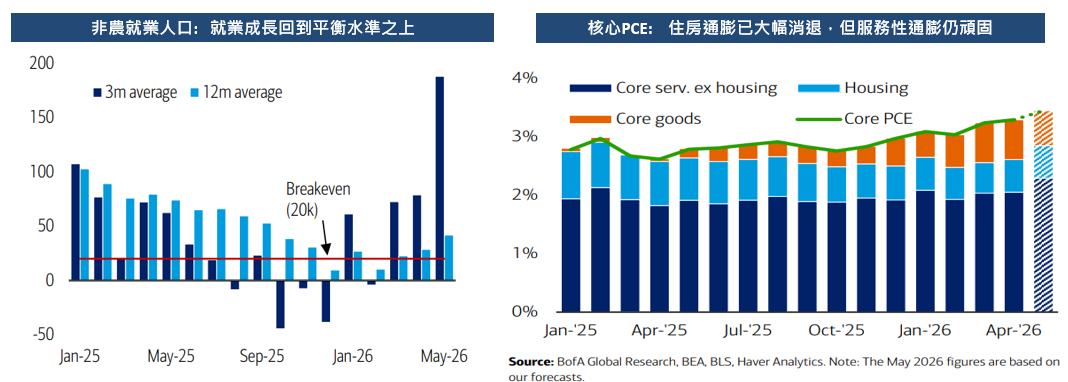
各投行對於聯準會今年的貨幣決策非常分歧。其中,美銀Aditya Bhave 團隊預測Fed將在2026年9月、10月、12月各升息25 bps,也就是年內合計升息三碼。美銀提出幾個理由。第一,勞動市場下行風險消退,就業成長回到平衡水準之上。
第二,通膨不是小問題,住房通膨雖然大幅消退,但服務性通膨仍然頑固。第三,Fed反應方程式比原先市場理解更強硬。
第四,Warsh沒有壓制升息預期,反而讓市場感受到更鷹派的態度。以前市場可能認為,只有就業過熱、經濟過熱,Fed才會升息;現在美銀看到的可能是,只要通膨黏住,即使就業沒有明顯過熱,Fed也可能升息。這個差別對債券市場很大,因為它代表短端利率下檔被限制,長端也會要求更多不確定性補償。
更值得注意的Fed未來跟市場互動的方式。過去Fed很努力管理市場預期,透過聲明稿、記者會、點陣圖與官員談話,讓市場知道前方可能怎麼走。但Warsh的風格更像是,資料出來再說,各位自己看路況。這不是一定比較鷹,也不是一定比較鴿,但一定代表市場得到的政策導航變少。Fed規則改變可以從四個方向理解。
第一,從管理市場預期,回到管理通膨。過去Fed不希望市場意外,現在Warsh可能更強調Fed的任務是物價穩定,不是每天幫市場導航。第二,弱化點陣圖的重要性。Dot Plot過去像路線圖,但未來可能只是參考,不再是承諾。第三,提高不同聲音的容忍度。Fed內部有分歧不一定是壞事,但對市場來說,分歧代表政策不確定性提高。第四,重新思考Fed資產負債表。過去Fed買債會壓低期限溢酬,如果未來Fed不再扮演最大買家,市場就要自行吸收更多長天期供給。
下半年債券投資決策樹
情境 | 市場涵意 | 投資策略 |
|---|---|---|
期限溢酬續升 | 長端風險補償仍在重估 | 短中天期 IG 為核心 長天期分批 |
期限溢酬高檔震盪 | 長債有票息,但價格波動仍在 | 槓鈴:短債收息 + 小部位長債卡位 |
期限溢酬回落 | 市場願意接受較低長端補償 | 增加中長天期 IG / 公債部位 |
期限溢酬續升/信用利差也升 | 利率風險與信用風險同時惡化 | 降低 HY,提高評等與流動性 |
結論:第一,通膨下降,不代表長端殖利率一定下降,因為長端還要看通膨是否反覆、財政供給、Fed制度與期限溢酬。第二,美銀升息三碼不是定論,但提醒我們Fed的反應方程式可能變鷹,市場不能再完全用過去降息循環的邏輯看債券。第三,升息預期升高,不代表所有債券都要賣,也不代表所有債券都能買,關鍵是分天期、分評等、分信用風險與補償來源。過去十年,債券投資人最大的朋友是Fed;未來十年,債券投資人最大的課題,可能是市場重新替長天期風險定價。希望大家不是得到一個簡單答案,買或不買;今天真正要帶走的是一個框架:現在買債券,要先問自己收的是哪一種補償。
凱基債信團隊
債券配置|風險控管|市場趨勢
具備多年金融市場實戰經驗,深耕債券、利率循環、信用風險與高資產客戶投資策略。持續為銀行、證券業務團隊提供債券與市場趨勢教育訓練,並協助法人與高資產客戶建立債券配置與風險控管。
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。