11月17日台股再度走跌,ETF卻成為盤面焦點,盤中成交量前五名一度由00406A、00685L、00631L、00632R與0050包辦,從主動式、槓桿到反向ETF皆入榜,反映震盪行情下,投資人積極透過ETF追反彈、避險與調整部位。 其中,主動中信台灣收益(00406A)因配息與策略設計引發討論。但有配息真的比較抗跌?配息率高就代表投資結果好?
00406A配息引熱議!台股急跌又反彈,主動式、市值型、高股息ETF怎麼選?
凱基投顧
2026.11.18 367 次瀏覽
買很多ETF就能分散風險?先檢查持股重疊
ETF產品愈來愈多,投資人也更容易產生一個錯覺:只要多買幾檔ETF,就等於完成分散配置。但ETF代號不同,不代表底層風險不同。
· 0050與半導體ETF可能同時高度暴露台積電。
· 高股息ETF若重押電子,也可能與市值型共同承擔科技循環。
· 主動式ETF若重押AI供應鏈,與半導體ETF可能高度重疊。
· 正2與原型ETF不是兩種資產,而是同一方向的Beta被放大。
因此,真正的分散不是「持有幾檔ETF」,而是檢查底層成分、產業因子、衍生性商品與整體股票曝險是否不同。若五檔ETF都押大型電子、AI或半導體,表面上有五個商品,實際上仍可能只承擔一種風險。
ETF怎麼選?先用「盤勢 × 任務」四步檢查法
ETF不是在任何行情都比較好,關鍵是用對工具。與其先問哪一類ETF最強,不如照順序檢查四件事。
檢查步驟 | 投資人要問的問題 |
1. 看盤勢 | 現在是大型權值股急彈、主流輪動、區間盤整,還是系統性急跌? |
2. 看任務 | 你的目標是長期成長、爭取超額報酬、需要現金流,還是短期避險? |
3. 看曝險 | 除了現股,是否還有期貨、選擇權、槓桿或反向部位?實際股票曝險是多少? |
4. 看報酬 | 不要只看配息率,要把淨值變化與配息一起計算,觀察含息總報酬。 |
把這四步套回不同盤勢,可以得到更清楚的ETF角色:
行情 | 較適合的角色 | 為什麼 | 此時要檢查什麼 |
大型權值股帶動急彈 | 市值型ETF | 可直接參與權值股行情,適合當核心部位。 | 最大持股權重、與半導體ETF重疊度、追蹤誤差。 |
主流快速輪動、個股分化 | 主動式ETF | 經理人可透過選股與調整爭取超額報酬。 | 持股風格是否漂移、最大回撤、費用與產業集中。 |
盤整或重視現金流 | 高股息/收益型ETF | 配息與權利金策略較有發揮空間。 | 配息來源、填息能力、含息總報酬與上漲受限程度。 |
市場全面急跌 | 現金/債券ETF/降低股票部位 | 先降低股票總曝險,再談ETF選擇。 | 債券存續期間、信用、匯率,以及整體股票占比。 |
👉關於市值型、主動型、收益型等類型ETF分別代表什麼?若是第一次接觸的朋友,可以先閱讀:
〈什麼是掩護性買權ETF?〉〈個股型ETF有幾種類型?〉〈什麼是主動式ETF?〉等文章
ETF配息高,為什麼股價還是會跌?
看到ETF配息提高,投資人很容易把「拿到較多現金」理解成「報酬變高」或「比較抗跌」。但配息與抗跌是兩件不同的事。
ETF配出去的現金不是憑空增加的報酬,除息後淨值會反映配息金額。真正決定投資結果的,是價格變化與已收到配息合計後的含息總報酬。因此,配息高並不能抵銷市場下跌,也不能單獨證明策略優於其他ETF。
看到高配息ETF時,至少要檢查三件事:
1.配多少:現金流是否符合自己的需求?
2.從哪裡配:股利、已實現資本利得、收益平準金,還是選擇權權利金?
3.配完剩多少:把淨值變化與配息加回後,含息總報酬是多少?
配息率回答的是「拿到多少現金」;含息總報酬回答的才是「投資結果到底如何」。
如果配息提高,但基金淨值持續下降、長時間未填息,或收益大量來自資本利得、平準金與權利金,就應把配息視為「現金分配方式」,而不是額外創造報酬。需要現金流可以研究,但不能把高配息當作抗跌證明。
00406A高配息為什麼還跌?三層結構一次看懂
近期熱門的主動中信台灣收益(00406A),很適合說明「ETF名稱不能取代結構分析」。它不是單純把高股息股票裝進一個籃子,而是由三層部位共同影響報酬與風險。
第一層|現股:主動挑選台股個股,決定基本漲跌、產業集中與選股差異。
第二層|期貨:台股期貨多單會增加市場參與度,也可能使實際股票曝險高於只看現股所得到的印象。
第三層|選擇權:賣出台指買權可以收取權利金,增加收益來源,但當行情快速上漲時,部分漲幅可能被履約義務限制。
因此,分析00406A不能只看「主動式」「收益型」或「月配息」等標籤,而要把現股、期貨與選擇權放在一起看。
市場情境 | 00406A可能面臨的狀況 |
急跌時 | 現股與期貨多單同步承受跌幅。波動升高可能提高權利金,但不保證足以抵銷股票下跌。 |
V型反彈時 | 股票與期貨可參與反彈,但低檔賣出的買權若被穿價,部分上漲空間可能被限制。 |
盤整或緩漲時 | 買權較可能到期失效,權利金較容易保留,通常較符合掩護性買權策略的有利情境。 |
00406A的定位:若投資人預期行情以盤整或緩漲為主,並能理解期貨與賣出買權帶來的實際曝險,這類收益型策略才有較清楚的使用情境。若需求是急跌防守,它不是防禦型替代品;若要完整參與V型反彈,也不是最直接的工具。
0.138元配息能維持嗎?關鍵不只在「配得出來」
00406A近期每單位配息維持在0.138元,隨著市價下跌,換算出的年化配息率反而提高。這也帶出投資人真正該關心的問題:現在配得出0.138元,未來還能不能維持?
要回答這個問題,不能只看過去幾個月的配息紀錄,而要觀察支撐配息的收益來源。00406A透過賣出台指買權收取權利金,當市場波動放大、選擇權價格提高時,確實有機會取得較高的權利金收入;未分配收益與收益平準金,也能提供一定程度的配息調節空間。因此,只要市場環境仍有足夠的選擇權收益來源,短期維持接近目前的配息水準,並非完全沒有條件。
但「配得出來」與「長期配得健康」仍是兩件不同的事。如果未來市場波動下降,權利金收入跟著減少;或現股、期貨部位持續虧損,即使基金仍能透過既有可分配收益維持配息,投資人仍可能面臨淨值下滑。 尤其當ETF價格持續下降時,即使每單位配息金額沒有增加,換算出的配息率也會自然提高。例如同樣每月配息0.138元,若ETF價格由10元降至7.10元,看起來的年化配息率會明顯提高,但這不代表ETF創造收益的能力同步增加,也可能只是計算配息率的價格基期下降。
因此,評估00406A未來配息能否維持,應同時追蹤三件事:
1. 收益覆蓋:權利金與其他可分配收益,能不能持續支撐每單位0.138元?
2. 淨值代價:維持配息的同時,基金淨值是否持續下滑?
3. 含息結果:把配息加回之後,投資人的總報酬是否仍為正數?
投資人真正要問的不是「下一次還會不會配0.138元」,而是:如果0.138元繼續配下去,需要付出多少淨值與本金的代價?
數據分析情境|配息率很高,總報酬仍可能虧損
假設期初投入10萬元,全年累計領取12%配息,相當於收到1.2萬元現金。若同期ETF價格下跌15%,本金價值約減少1.5萬元,即使加回配息,期末總資產仍約為9.7萬元,總報酬約為-3%;若價格下跌20%,總報酬則可能擴大至約-8%。
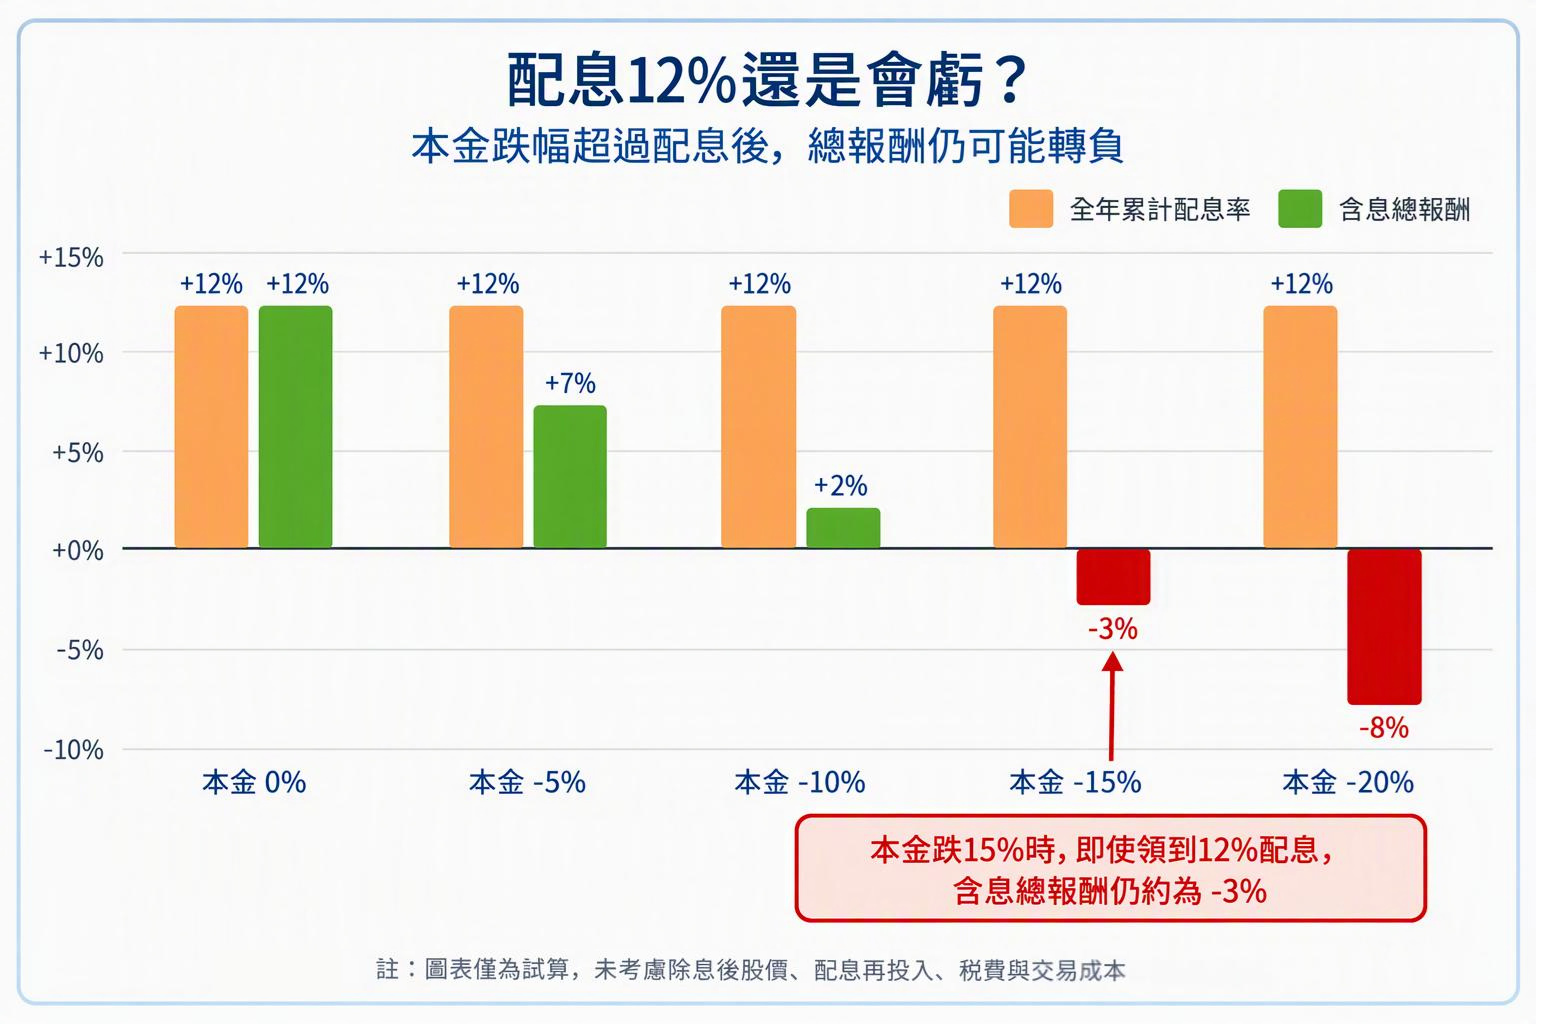
領到配息,不代表最後真的有賺。配息率告訴投資人拿回多少現金,含息總報酬才反映整體投資結果。觀察00406A時,應把配息金額、淨值變化與含息總報酬三個數字放在一起,而不是只比較年化配息率。
反向ETF、債券ETF與防禦資產怎麼放進配置?
市場急跌時,資金也很常轉向反向ETF、債券ETF與防禦性資產。但三者解決的問題不同。
工具 | 主要用途 | 代價 | 較合理角色 |
反向ETF | 短期降低台股方向曝險 | 每日再平衡、波動耗損、時機風險 | 戰術避險,不宜長抱 |
債券ETF | 利息與不同風險來源 | 利率、存續期間、信用、匯率 | 分散股票曝險 |
低波動/防禦股ETF | 在股票部位內降低部分波動 | 本質上仍是股票,系統性下跌時仍可能下跌 | 股票部位內風格分散 |
反向ETF與正2ETF追蹤的是「單日」報酬目標。震盪期間若指數先跌再漲,即使最後接近原點,複利與每日再平衡仍可能造成淨值耗損。反向ETF更像短期滅火器,不是長期安全帶。
ETF持股重疊怎麼看?四步驟快速檢查
1.列出每檔ETF前十大持股與權重。
2.找出重複成分股,將兩檔ETF中較小的權重加總,粗估個股重疊程度。
3.再看產業權重、期貨、選擇權與槓桿曝險;即使個股不同,也可能同時押注AI、半導體或大型電子。
4.把期貨、選擇權與槓桿曝險納入,不要只看現股。
台股急跌時ETF怎麼辦?五個警報快速健檢
警報一:ETF跌幅明顯大於原本比較基準
若一般型ETF在同一段下跌中,跌幅持續明顯大於大盤,先查是否集中高Beta產業、含期貨多單或整體曝險超過100%。若是正2、反1或收益型衍生品策略,則必須按產品設計重新評估,不能拿「ETF應該分散」解釋超額跌幅。
警報二:前十大持股重疊,最大持股或單一產業占比愈來愈高
把手上所有ETF的前十大持股放在一起看。若多檔ETF都集中台積電、大型電子或AI供應鏈,就不是多元配置。此時新增另一檔同類產品沒有意義,應改用不同風險來源,例如現金、不同期限與信用條件的債券ETF,或直接降低台股部位。
警報三:配息很高,但淨值、填息與含息總報酬跟不上
若配息提高,但基金淨值持續下降、長時間未填息,或配息主要來自已實現資本利得、平準金與權利金,就應把它視為「現金分配方式」,而不是額外創造報酬。需要現金流可以持有,但不能把高配息當作抗跌證明。
警報四:ETF的策略與你原本的持有任務不一致
原本要長期累積,卻因短線反彈追主動式;原本要現金流,卻買進高波動半導體收益型;原本要避險,卻長期持有反向ETF。這些問題不是產品好壞,而是任務錯配。ETF角色一旦改變,就應重新配置,而不是繼續用舊理由持有。
警報五:市場全面下跌時,所有台股ETF一起跌
當市值型、主動式、高股息與半導體ETF同時下跌,問題通常不是選錯ETF,而是股票總曝險太高。此時的處理順序應是:先決定股票部位要降多少,再決定由現金、貨幣型工具或適合期限的債券ETF承接;不是繼續猜哪一檔台股ETF會先反彈。
ETF選擇表
主要需求 | 可先研究 | 仍需檢查 | 不應只看 |
長期累積、低成本 | 市值型ETF | 權值股集中、追蹤誤差 | 短期績效排名 |
爭取超額報酬 | 主動式ETF | 經理人、費用、最大回撤與風格漂移 | 單週反彈速度 |
需要現金流 | 高股息/收益型ETF | 配息來源、含息總報酬、填息能力 | 年化配息率 |
看好半導體趨勢 | 半導體ETF | 產業循環、成分重疊與集中度 | 高配息包裝 |
短期降低市場曝險 | 反向ETF | 持有天數、每日再平衡與退場規則 | 長期方向判斷 |
降低股票波動 | 債券ETF/現金 | 存續期間、信用、匯率與流動性 | 只看配息 |
結語|不是哪種ETF最好,而是哪一種任務不能配錯工具
如果目標是長期參與大型權值股成長,市值型ETF較適合當核心;如果市場進入主流輪動、個股分化,且你願意承擔經理人與費用風險,主動式ETF才適合作為爭取超額報酬的部位;如果真正需求是現金流與盤整收益,高股息或收益型ETF才有角色,但一定要回到配息來源與含息總報酬。
最重要的是:當市場全面急跌、不同台股ETF一起下跌時,不要再猜哪一類比較抗震。這時最有效的動作通常不是換ETF,而是降低股票總曝險,增加現金或依期限配置債券ETF。先處理資產配置,再處理ETF選擇。
最後帶走三句話
權值股急彈:市值型通常最直接。
盤整與現金流需求:高股息或收益型才有明確角色。
全面急跌:別再換另一檔台股ETF,先降低股票曝險。
常見問題
不代表。還要比較最大回撤、費用、經理人風險與跨景氣循環表現。
不一定。若目標是現金流與降低部分波動,慢可能是防禦配置的結果,但仍須看含息總報酬。
不一定。只有底層成分、產業與風險來源不同才算分散;若都集中大型電子、AI或半導體,可能只是五個代號持有同一風險。
可能,但配息不會創造額外報酬。要確認來源、集中度與含息總報酬。
先看投資任務。長期參與權值股可研究市值型;希望經理人選股可研究主動式;重視現金流可研究高股息或收益型,但都要檢查曝險與總報酬。
反向ETF屬於短期戰術工具。若沒有明確持有期限、避險比例與退場規則,不適合當成長期保險。
凱基投顧
凱基投顧以專業研究,成為法人投資台股最信任的機構。近30位台股、美股及港股分析師團隊,全力滿足客戶財富管理商品服務的多元需求。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。