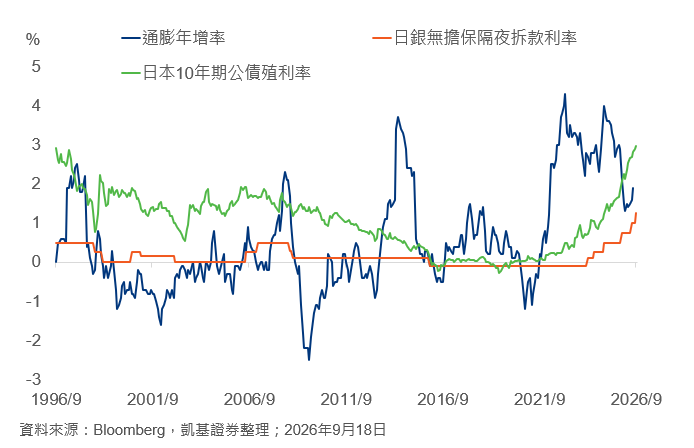
日本銀行政策委員會以7比2的投票結果通過決議,將無擔保隔夜拆款利率調升1碼至1.25%,創31年來新高。此為6月會議升息後,隔3個月再度調升,步調較過去半年調升一碼速度加快。會議結果符合市場預期,惟前瞻指引偏中性,未如市場預期的鷹派,會後日股持續上漲、日圓貶值。
日銀加快緊縮,升息一碼
凱基投資智庫 全球策略團隊
2026.09.18 741 次瀏覽
貨幣政策:經濟與通膨升溫,日本銀行升息一碼
聲明稿與會議重點
經濟方面:日本經濟溫和復甦,但受到中東局勢影響,稍壓抑經濟活動,預期在政府的各項措施與全球人工智慧需求成長下,將支撐日本經濟。預估2026、2027年經濟成長和7月會議公布時相當(7月預期2026年實質GDP約0.6%,2027年實質GDP為0.8%,2028年實質GDP約0.8%)。
通膨方面:生產者物價(PPI)漲幅較高,主因人工智慧需求擴張、原油價格高漲和日圓貶值的影響,導至消費者物價(CPI)也溫和上升。企業間價格上漲的壓力開始傳導致消費端,且企業將薪資成長轉嫁到銷售物價上,導致中長期通膨預期升溫,且核心消費者物價已接近央行2%目標,使央行調整利率。
後續將密切關注中東局勢、人工智慧帶來的需求成長和匯率波動對經濟與物價的影響。鑒於薪資、物價與中長期通膨預期上升,通膨有高於2%風險,且日本金融環境實質利率偏低,將視情況調整貨幣政策。強調升息後金融環境仍維持寬鬆,聲明稿未明顯轉鷹。
會後短評
日本8月CPI年增率較前月略降至1.7%,核心CPI則維持在1.9%不變,企業將能源價格上漲壓力轉嫁給消費者,逐漸反映在消費成本上升。7月勞工平均薪資較去年同期成長4.7%,連續第6個月增幅達3%以上,創1997年1月以來最大增幅;薪資增速追上通膨,帶動實質薪資連續7個月增長,為逾5年來最大增幅。日本第二季GDP季增年率達1.4%,較初估的1.1%上修,8月製造業PMI因AI及半導體需求暢旺,上升至54.9,製造業回溫,服務業PMI增至52.5,7月出口年增率高達23.2%,創2022年10月以來最快增速。整體通膨升溫、景氣復甦,為央行升息底氣。
美國財政部長貝森特明顯對日銀總裁植田和男施壓,強烈支持日本採取貨幣緊縮政策,以因應日圓遭大幅低估,並對外釋出相關訊息。市場提前反應日銀9月升息預期,日圓兌美元已大幅升值,通膨壓力、升息預期與財政疑慮使日本10年期公債殖利率走高至3%,創近30年來新高。日銀貨幣政策方向轉至緊縮,若國際油價、日本通膨與經濟持續上升,不排除日銀年底前或明年初將再升息。
資產投資策略
股市:個股表現分化 , 金融股受惠升息較佳
中東衝突升溫與日本央行升息預期,促使日圓升值,對日本出口、科技類股短期有壓。日本10年公債殖利率來到3%,若日銀未來連續升息,將使公債殖利率續揚,利率上升、利差擴大,有利金融股的放貸業務獲利與營收。考量目前日本景氣良好,類股輪動支持日股仍有向上空間,短期以金融、內需為主,AI、半導體長線需求強勁、基本面佳,可逢回分批布局。
匯率:央行呵護寬鬆環境,但日圓難回到過去極弱狀態
觀察9月美、日央行連袂升息,美日利差收斂有限,國際油價偏高,貿易帳赤字侷限日圓漲幅,加上日本央行不如市場預期展現鷹姿,呵護寬鬆金融環境,侷限日圓續強力道。預期在美國施壓與日銀未來仍可能升息背景下,日圓難回到過去極弱狀態,將呈現區間整理格局,後續觀察日本通膨、油價與經濟變化,牽動日銀緊縮空間。
凱基投資智庫 全球策略團隊
全球市場|總體經濟|資產配置|投資策略|市場觀點
聚焦全球經濟、市場動態與資產配置研究,定期解析總體環境、投資主題及市場觀點,並提供跨市場的策略分析,協助投資人掌握投資方向與布局機會。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。