作為提供關鍵雷射光源的磷化銦卻面臨著中國卡住磷、銦原物料的困境,供需失衡導致價格顯著的上漲。
卡住光通訊的那道光 磷化銦供給告急
凱基證券
2026.08.31 409 次瀏覽
資料中心從垂直擴充進入到水平擴充後,更進一步的擴大為數個資料中心連結。AI叢集規模持續擴大,令「光」取代「電」來傳輸資料成為了AI基礎建設的長期發展方向,也因此點燃了光通訊族群的行情。而作為提供關鍵雷射光源的磷化銦卻面臨著中國卡住磷、銦原物料的困境。需求因AI推動資料傳輸由電轉光而加速成長,但供給卻受到中國的出口管制,供需失衡導致價格顯著的上漲。在此環境下,全球第二大磷化銦基板供應商AXT公司(AXTI)及獲得美國政府補助正在推動擴產的Coherent(COHR)都可受惠。
AI基建發展 「光」取代「電」
在Blackwell世代,AI基礎建設主要為單一機櫃內的垂直擴充(Scale Up),並已全面導入800G光模組。Vera Rubin平台增加為數個AI機櫃相互傳輸(即水平擴充,Scale Out),甚至推進至數個資料中心連結(Scale Across),此時則需推升到1.6T光模組。未來的Rubin Ultra甚至要邁向3.2T的高速光互連架構。
超級資料中心拉長了資料傳輸的距離,因此目前依靠銅線傳輸資料的方式正逐漸碰到頻寬與功耗的瓶頸。用「光」取代「電」來傳輸資料就成為了AI基礎建設的長期發展方向。隨著AI叢集規模持續擴大,光模組也需要隨之快速升級,而創造光訊號的關鍵材料磷化銦(InP)就成為了AI基礎建設的新戰場。
磷化銦是什麼?
Indium Phosphide(簡稱InP)是由磷和銦組成的二元化合物半導體材料(屬於三五族半導體)。因為矽晶片本身無法有效發光,當需要將電訊號轉為光訊號時,必需透過磷化銦來提供關鍵的雷射光源,因此磷化銦被視為資料傳輸由電轉光的最上游材料。
磷化銦正面臨供應不足的困境:中國自2025年2月起將關鍵半導體材料磷化銦及其相關物品(包括磷化銦、三甲基銦、三乙基銦等)納入出口許可管理與限制清單。2026年雖有分批鬆綁,但供需缺口尚未完全滿足,預期短缺情況將延續到2027年左右。
磷化銦基板製造技術門檻極高,晶體生長良率與尺寸放大能力需要長年積累,因此全球市場長期由三家廠商主導。市佔第一的為日本住友電工(5802.JP),技術成熟、良率穩定,鎖定高階客戶。其次為AXT公司(AXTI),透過中國子公司北京通美生產相關產品,擁有明顯的成本優勢。第三名則為日本JX金屬(5016.JP),但規模相對較小,主要供應日本本土客戶。
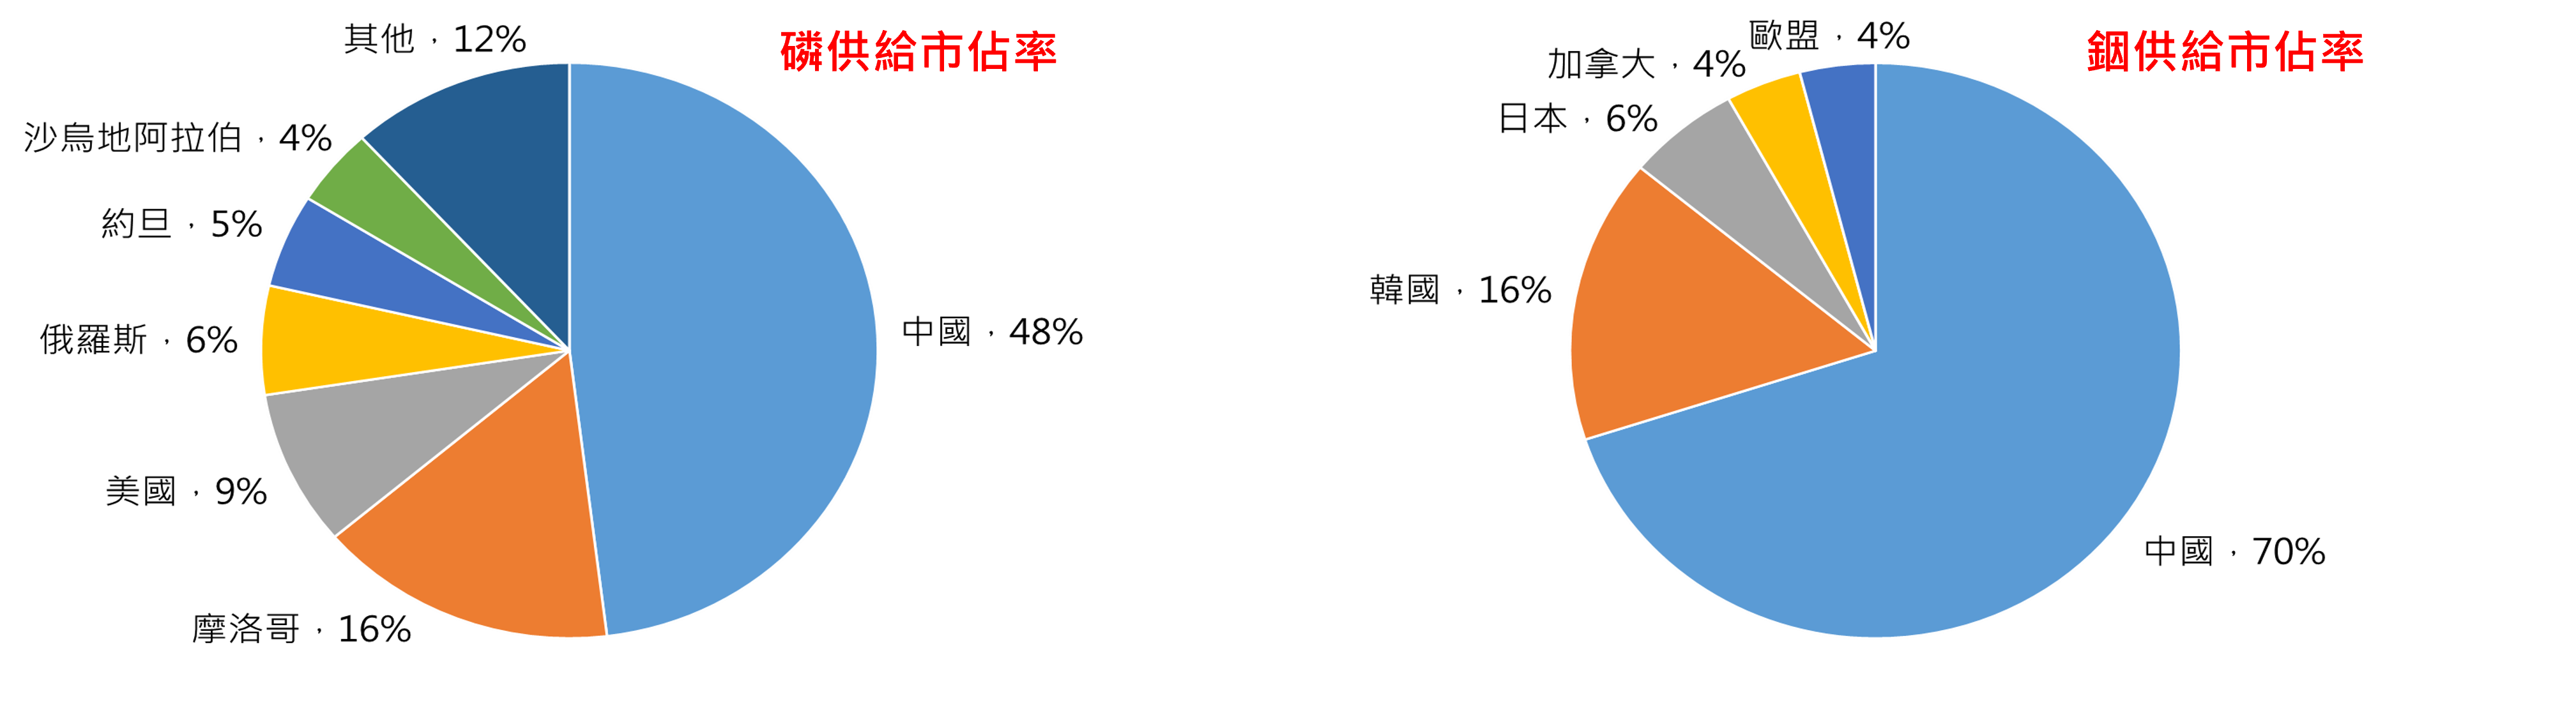
儘管全球磷儲備量最大的國家為摩洛哥(儲備量佔比接近七成),但以供給量來看,中國才是全球最大的磷供給來源(佔比近五成)。銦方面,中國則佔全球約七成的產量。因此中國在全球磷化銦基板製造中扮演關鍵角色。如AXT公司的中國子公司,就必須遵守中國的出口許可證規定。AXT公司曾在5月披露,其中國子公司直到2025年6月才獲得首批磷化銦出口許可,約四個月的空窗期使未交付訂單大量累積。
磷化銦半導體化合物市場規模雙位數成長
磷化銦主要用於高速光纖通訊與5G/衛星網路中的雷射光源。AI資料中心規模擴大帶動了資料高速傳輸的需求,由「光」取代「電」來傳輸資料成為了該產業加速成長的催化劑。根據研調機構的預估,磷化銦半導體化合物市場規模在2025年達到67.3億美元,預估在2030年可成長至115.2億美元,2026-2030年期間的複合年化成長率預估可達到11.5%。
凱基證券
財富管理|經紀|自營|承銷|債券|衍生性商品|資產管理
以客戶需求為念,立穩證券業領先地位,經營完整的海外事業版圖,為客戶提供全方位產品與服務體驗。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。