輝達將在11/17(美國時間)公布第三季財報。財報前夕,執行長黃仁勳相關爭議成為市場焦點,董事會已啟動獨立調查,不過公司治理風波持續延燒,輝達盤後股價跌逾7%。在不確定性升高之際,這份財報不只看的是成績單,更是管理層穩定市場信心的關鍵時刻。
輝達財報前瞻:數字狂難激熱情?但評價是真便宜?
凱基投顧
2026.11.12 714 次瀏覽
財報再狂也難激熱情 市場擔心什麼?
輝達將在11/17(美國時間)公布第三季財報。市場普遍預期這次財報會再度超越財測,但股價不一定會跟著大漲。原因有三個:
原因一:財報超越財測 胃口早被養大
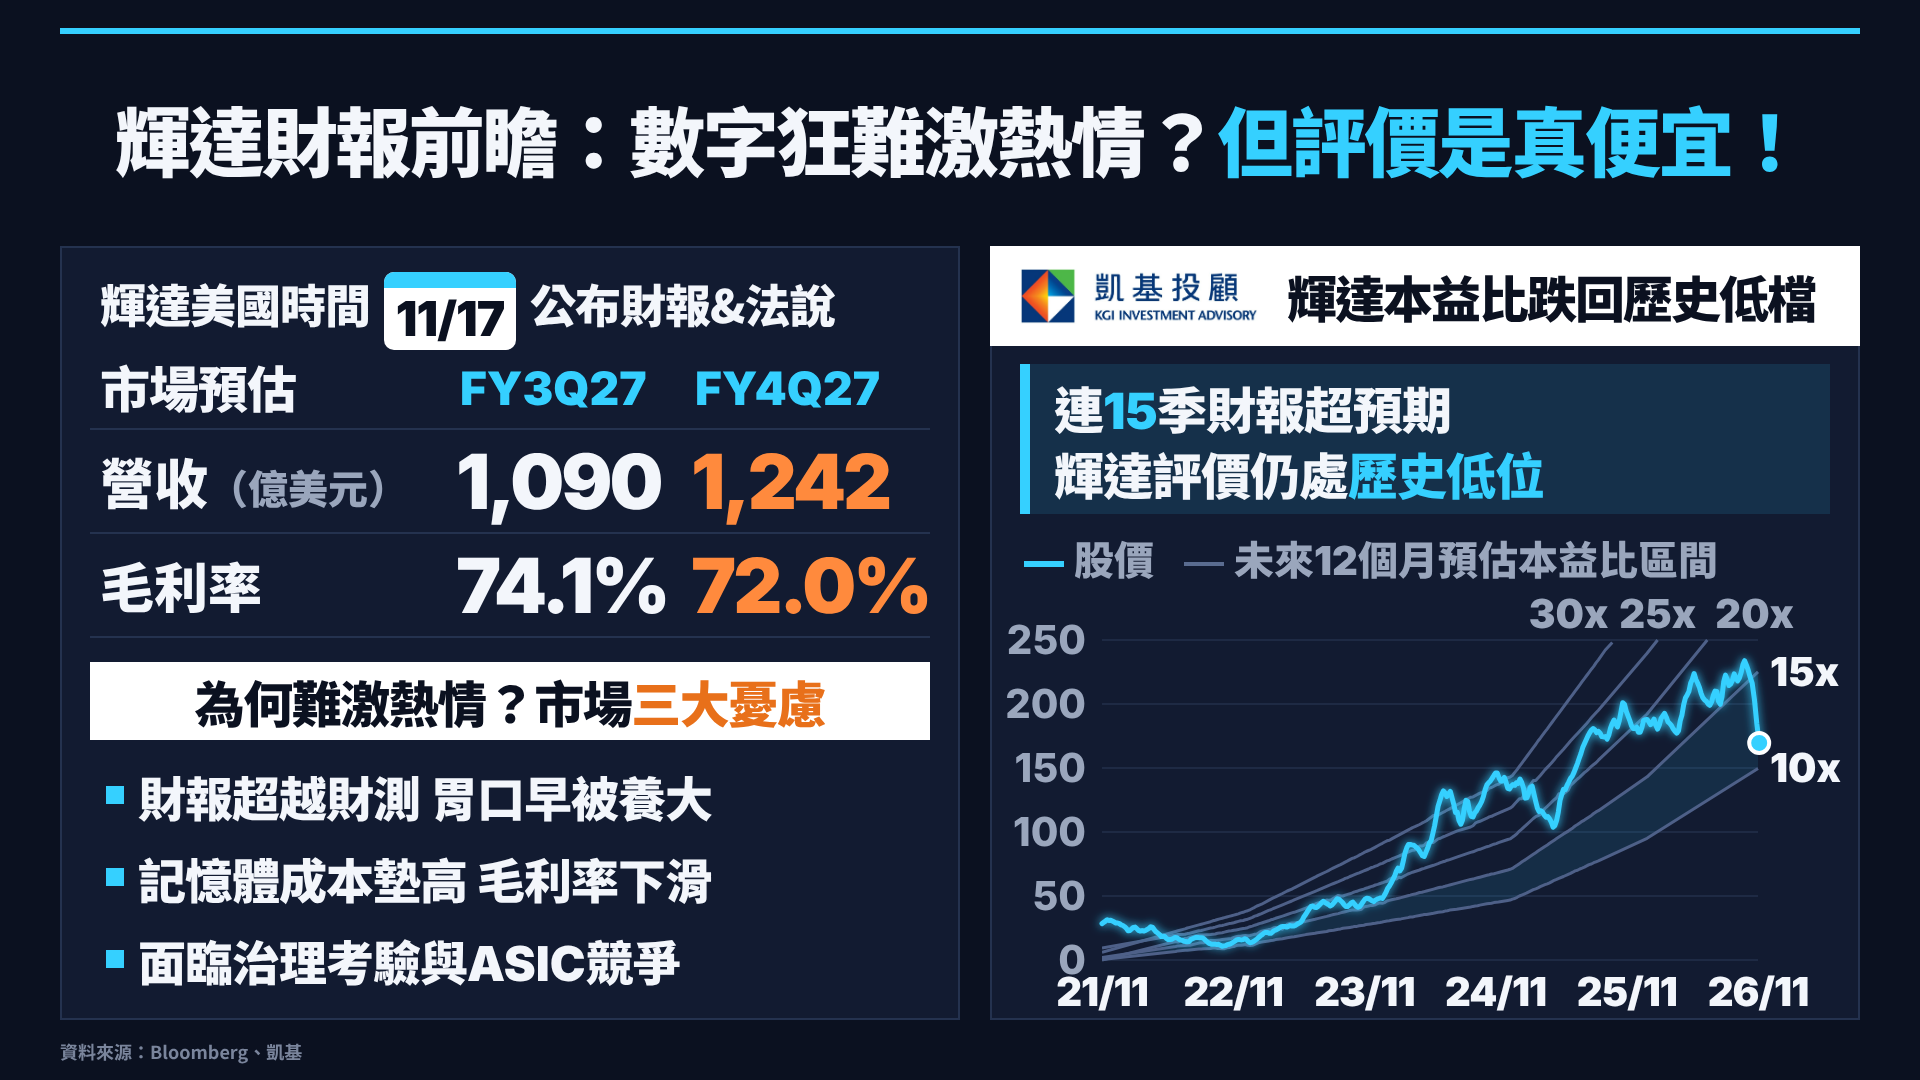
輝達給出的第三季(FY3Q27)財測為營收1,080億美元(上下2%),毛利率74%(上下0.5個百分點)。市場預估營收約1,090億美元、EPS 2.48美元,已經高於公司財測,「超越財測」幾乎是基本盤。
原因二:記憶體成本墊高 毛利率下滑
市場預估第四季營收約1,242億美元、EPS 2.74美元,但毛利率將從74.1%降到72.0%,主要壓力來自記憶體價格上漲。過去記憶體廠營收約占AI晶片廠商的15-25%,目前已提高到50%(不考慮庫存和折讓),壓縮了晶片商的獲利空間。HBM報價一年調整一次,明年初將反映過去落後的漲幅。晶片廠商可能透過調整記憶體規格或調漲售價來轉嫁成本。
原因三:公司治理考驗與ASIC競爭
董事會的獨立調查目前仍在進行中,市場關注後續進展,以及公司是否在季報中新增相關風險揭露。另外,出口管制也可能影響晶片銷售。競爭方面,雲端大廠自研的AI ASIC快速成長,預估2027年出貨量將首度超越GPU,市場關注輝達的市占率變化。
輝達本益比回落至10~15倍區間
輝達已連續15季擊敗市場預估與公司財測,評價卻始終停留在歷史低位。輝達股價近期急跌後,未來12個月預估本益比已落到10至15倍的區間。本益比可以想成「願意為這家公司每1元的獲利,付多少錢?」,數字越低,代表價格相對越便宜。對於評價來說,是否要視輝達為週期股見仁見智,但是我們認為市場遠遠低估了輝達對於供應鏈的掌握:輝達擁有充沛現金流,能透過融資、投資和預付款支持供應商擴產,在產能上具備優勢。
凱基觀點:長期產業趨勢不變
我們的基本情境是輝達經營團隊維持穩定。若管理層出現變動,則超出我們的基本假設,輝達及其供應鏈的股價短期可能承受壓力。影響程度會取決於後續安排:若由內部人選接任,影響預期將集中在輝達本身;若由外部人選接任,新經營方針可能影響輝達與供應鏈的合作條件,供應鏈獲利表現值得留意。
長期來看,過去科技業領導人交接的經驗顯示,產業趨勢通常不會因為單一人事變動而改變,我們認為AI產業仍會持續發展。雖然ASIC出貨量將超越GPU,但以產值計算,GPU仍占約7成。
投資上,我們的供應鏈排序維持CPU>TPU>GPU,首選為CPU與AI ASIC相關個股。
輝達財報前瞻報告,點此連結至投顧官網
凱基投顧
凱基投顧以專業研究,成為法人投資台股最信任的機構。近30位台股、美股及港股分析師團隊,全力滿足客戶財富管理商品服務的多元需求。
延伸閱讀
探索更多
選擇感興趣的分類,深入閱讀更多分析文章
免責聲明: 本平台刊載內容僅供一般資訊及投資教育參考,不構成任何投資建議、要約、招攬或買賣任何金融商品之依據,且任何投資皆具有風險,過去績效、回測結果或模擬情境不代表未來績效,亦不保證獲利或最低收益。投資人投資前應詳閱商品相關說明文件,並應依自身財務狀況、投資目標及風險承受能力,審慎評估後自行作成投資決策,且須承擔一切投資風險。
本平台所載資訊係彙整自本公司認可或公開之資料來源,雖已力求內容完整即時,惟不保證其準確性、完整性及時效性。文中所載之資料可能因市場、法令、時間或其他因素而有調整必要,本公司得隨時因應修訂變更,恕不再另行公告。
如因本平台刊載資料錯漏、延遲更新、平台發生傳輸中斷等功能異常情事或其他原因,致呈現資訊未盡完善,本公司暨全體關係企業及其負責人、員工對投資人因此所生之任何損失或損害,不負任何法律責任。
非經本公司同意,不得將本平台內容全部或部分以任何形式複製、引用、轉載、散布或作其他商業用途,若有違反並因此致生本公司任何損失或損害,均應負全部之賠償或補償責任。